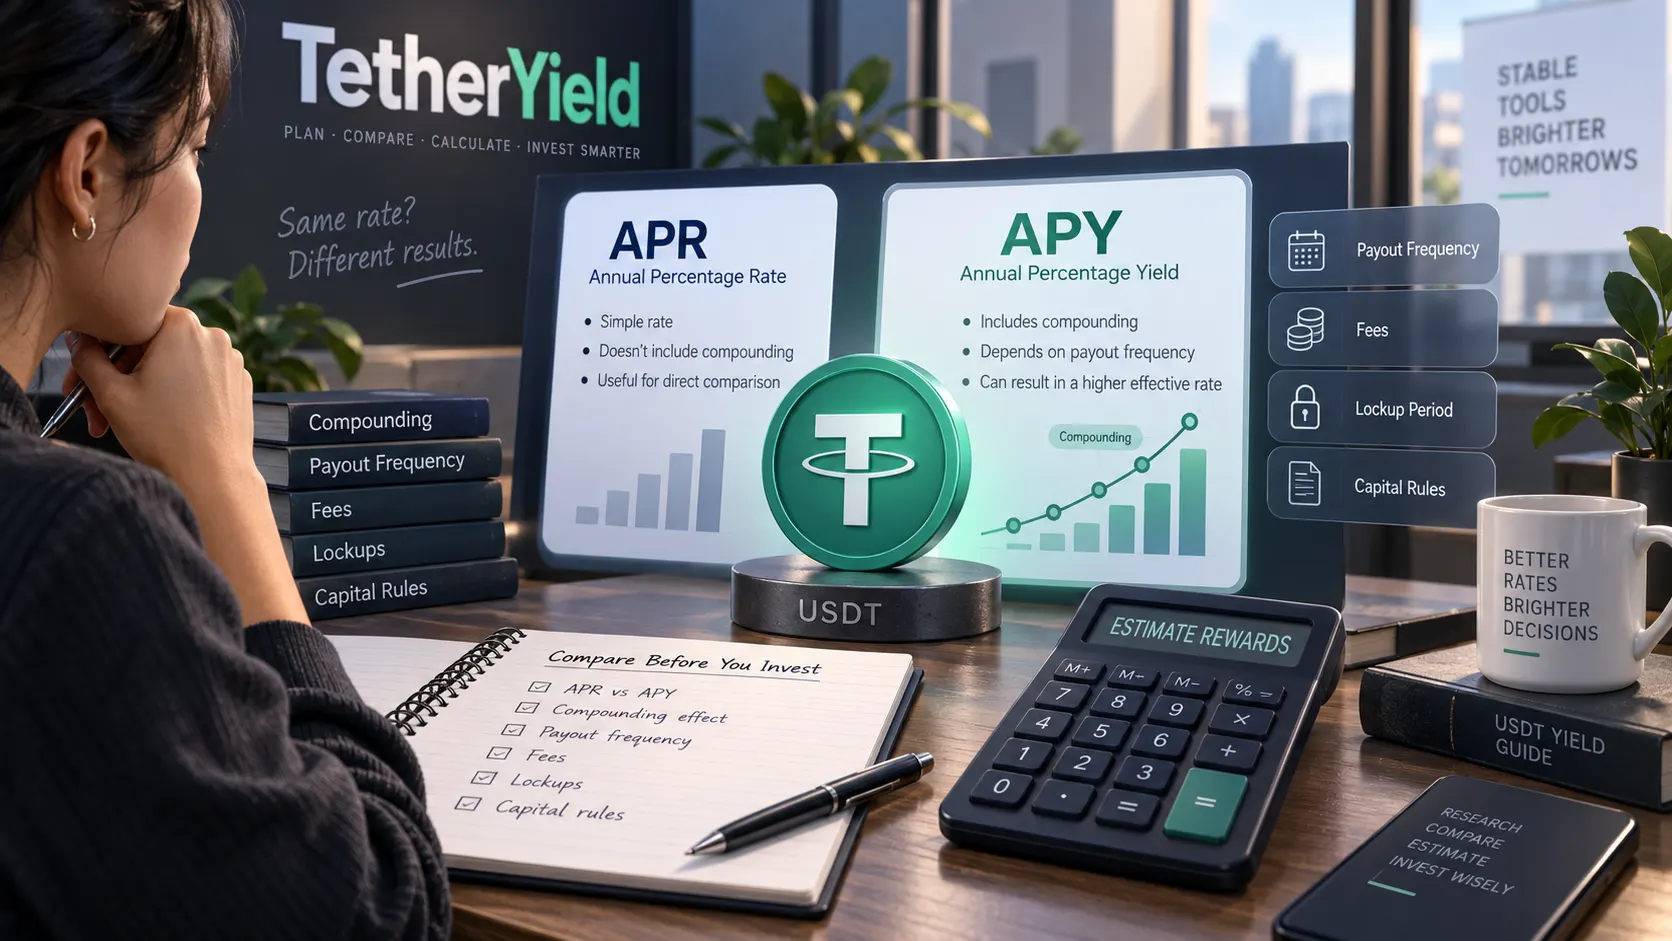
APR et APY ne répondent pas à la même question
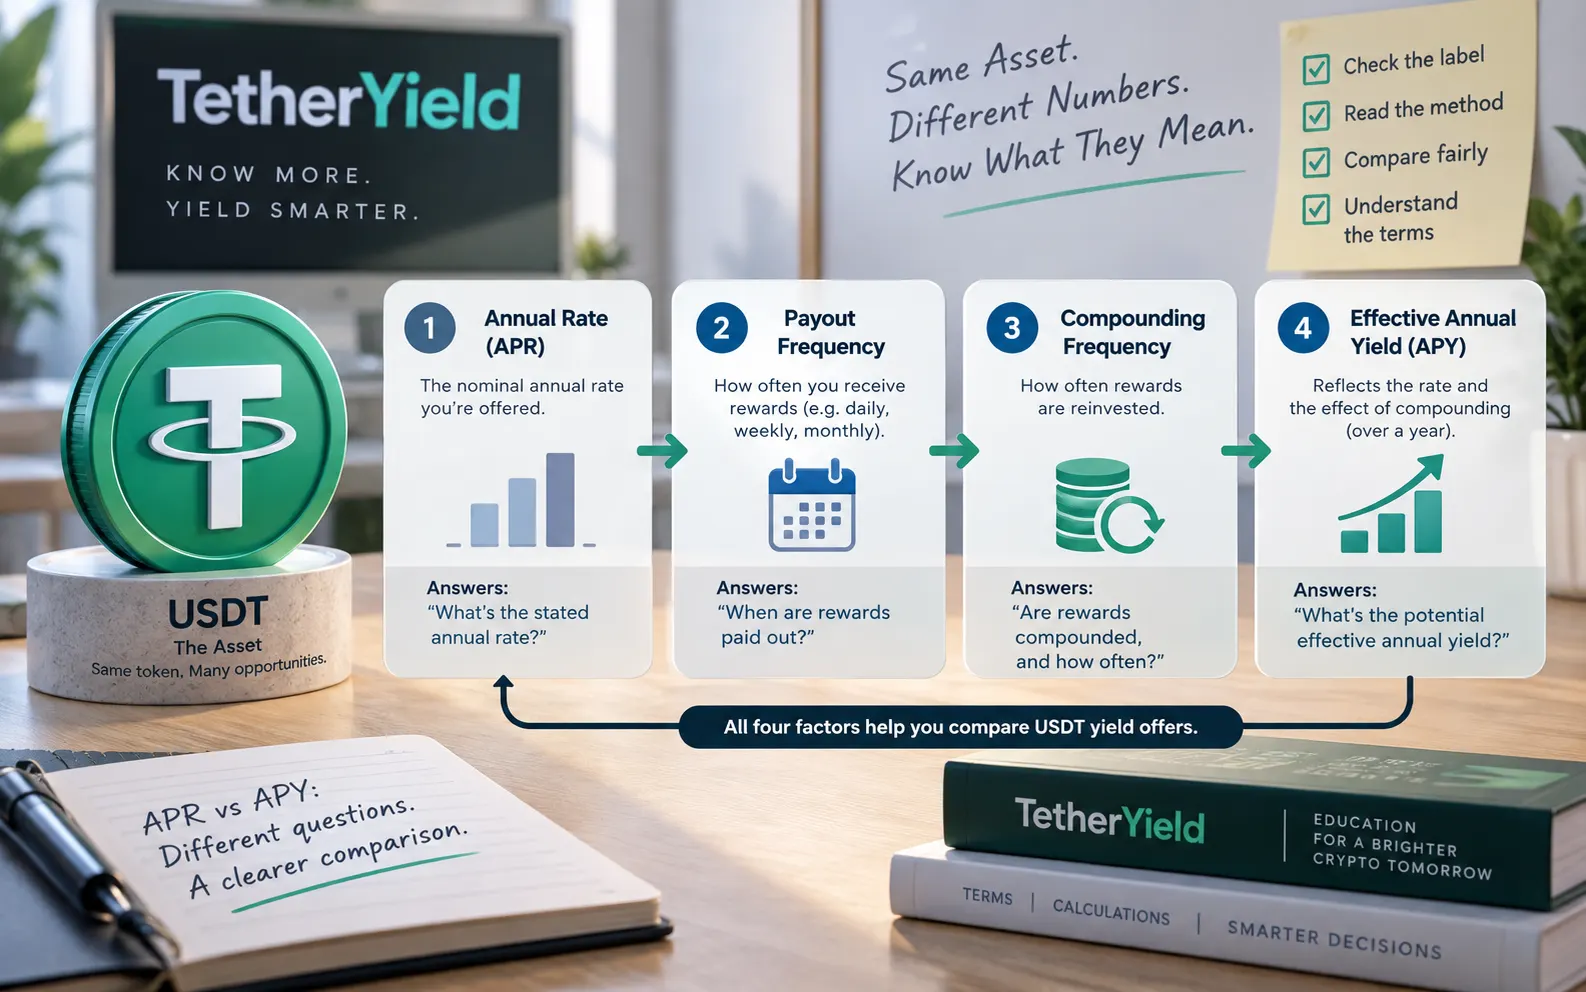
Lorsque deux offres de rendement USDT affichent des pourcentages annuels, les chiffres ne sont comparables que si vous comprenez leurs hypothèses. Dans la réglementation américaine des dépôts de consommateurs, l'APY est une mesure annualisée qui reflète à la fois le taux et la fréquence de capitalisation. Les produits crypto et de rendement n'emploient pas toujours APR et APY selon les mêmes définitions réglementaires ; considérez donc l'étiquette comme un point de départ et vérifiez la méthode du fournisseur.
Une approche pratique consiste à séparer trois couches : le taux annuel nominal ou affiché ; la fréquence de versement, c'est-à-dire le moment où les gains sont crédités ou disponibles ; et la capitalisation, qui indique si ces gains rejoignent automatiquement ou manuellement la base qui produira le gain suivant. L'APY cherche à exprimer le résultat annuel effectif lorsque l'hypothèse de capitalisation est incluse ; un taux nominal ne le fait généralement pas.
- Taux annuel affiché : pourcentage de base avant hypothèse de capitalisation.
- Fréquence de versement : rythme auquel les gains sont crédités ou disponibles.
- Fréquence de capitalisation : rythme auquel les gains rejoignent réellement la base de calcul suivante.
- Rendement annuel effectif : résultat annualisé après l'hypothèse de capitalisation.
Un exemple avec 1 000 USDT montre l'écart lié à la capitalisation
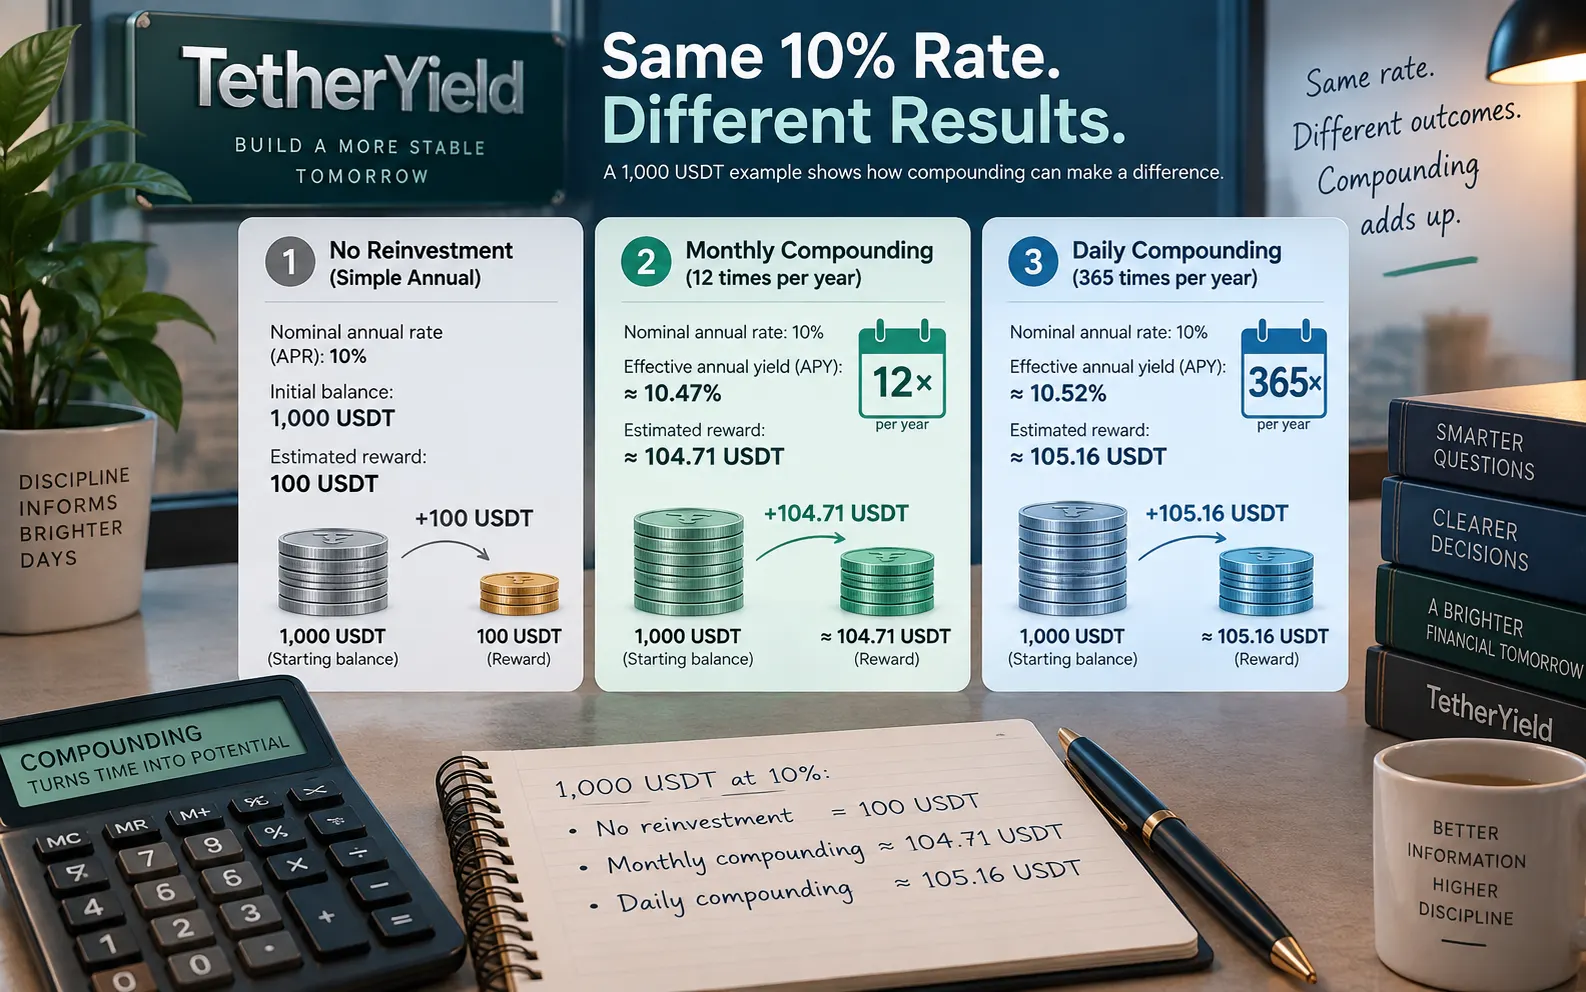
Prenons un solde hypothétique de 1 000 USDT et un taux nominal annuel de 10%. Sans réinvestissement pendant l'année, l'estimation simple est de 100 USDT. Si le même taux nominal est capitalisé chaque mois, le rendement annuel effectif mathématique atteint environ 10,47%, soit 104,71 USDT sur 1 000 USDT. Avec une capitalisation quotidienne, il atteint environ 10,52%, soit 105,16 USDT.
Cela ne signifie pas qu'une capitalisation quotidienne rende automatiquement un plan meilleur. Dans cet exemple, l'écart avec le calcul simple n'est que d'environ 5,16 USDT, et le calcul n'est valable que si le taux reste inchangé, si les gains sont réinvestis comme prévu, s'il n'y a pas de déduction et si tout le solde reste éligible. Les produits réels peuvent avoir des taux variables, des conditions d'éligibilité, des limites de capacité, des frais ou des contraintes de retrait.
- Convertissez le taux nominal annuel en décimal : 10% = 0,10.
- Pour n périodes de capitalisation : rendement effectif = (1 + taux / n)^n - 1.
- Multipliez le rendement effectif par le capital éligible pour obtenir une estimation avant frais.
- Ajustez ensuite le résultat aux règles réelles du produit, sans traiter la formule comme une promesse de paiement.
| Traitement hypothétique | Taux annuel effectif | Gain annuel estimé sur 1 000 USDT |
|---|---|---|
| Aucun réinvestissement pendant l'année | 10,00% | 100,00 USDT |
| Capitalisation mensuelle | 10,47% | 104,71 USDT |
| Capitalisation quotidienne | 10,52% | 105,16 USDT |
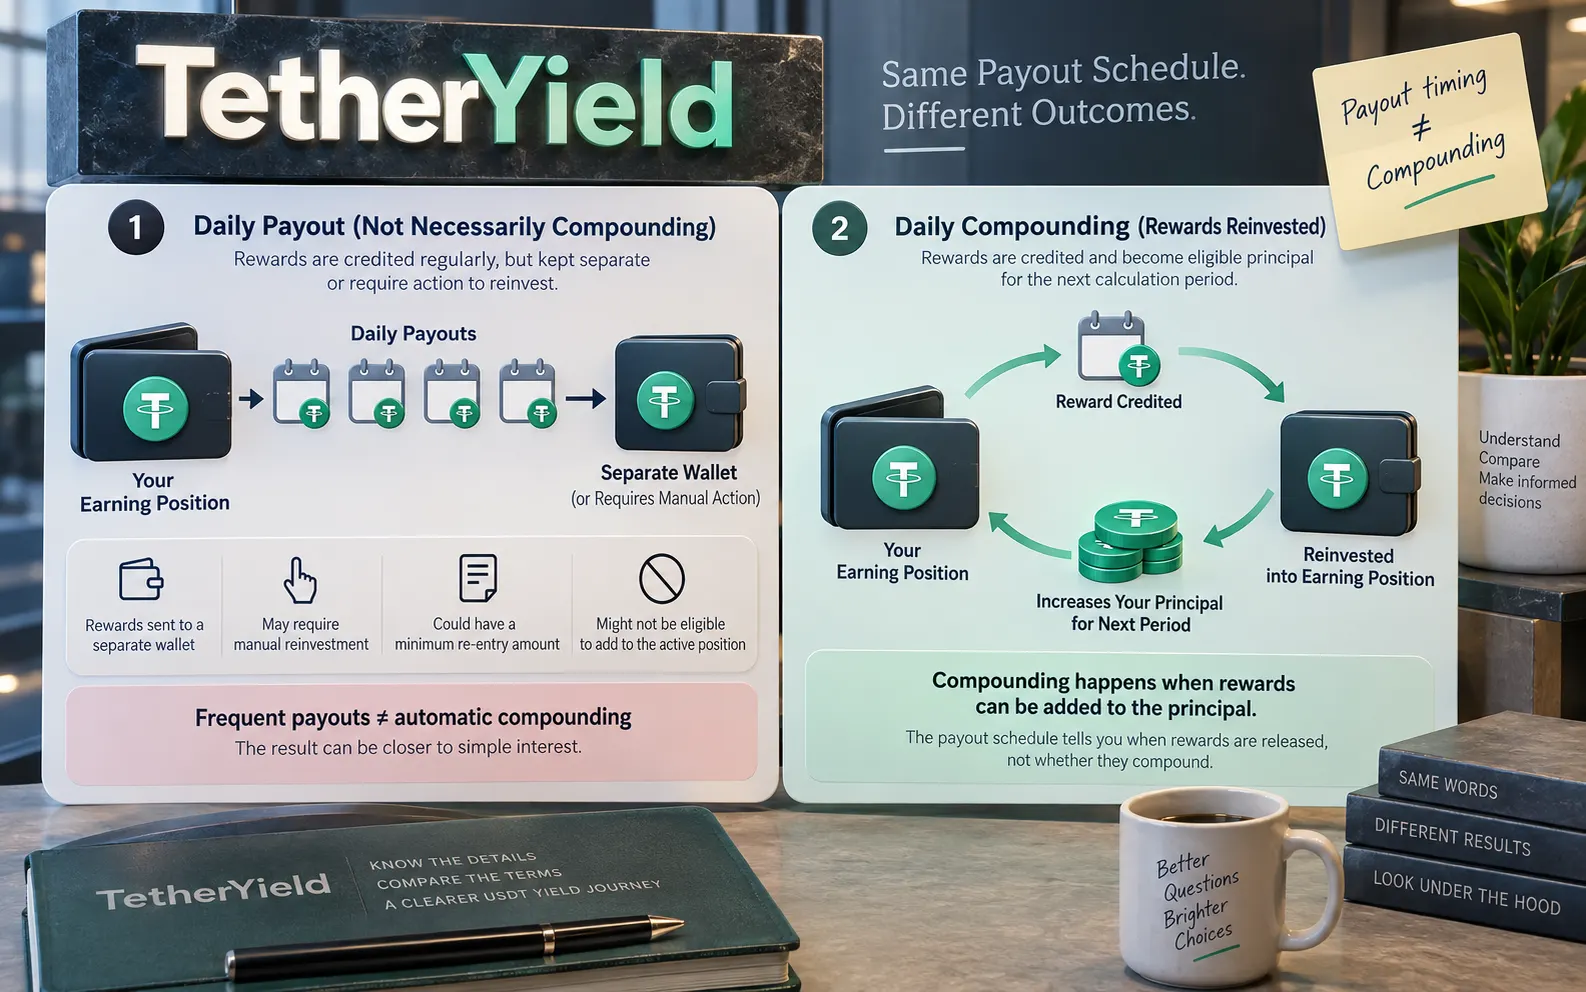
Un versement quotidien n'est pas forcément une capitalisation quotidienne
Une erreur fréquente consiste à voir « versement quotidien » et à supposer que le gain se capitalise chaque jour. Le calendrier de versement indique seulement quand le gain est crédité ou libéré. Pour qu'il y ait capitalisation quotidienne, ce gain doit aussi devenir du capital éligible pour la période suivante. S'il reste dans un portefeuille séparé, nécessite une action manuelle, impose un minimum pour réinvestir ou ne peut pas rejoindre la position active, le résultat économique peut se rapprocher davantage d'un calcul simple que d'un APY capitalisé quotidiennement.
L'inverse compte aussi. Un produit peut afficher un APY fondé sur un réinvestissement automatique alors que vous comptez retirer les gains au fur et à mesure. Votre résultat réalisé s'écartera alors du scénario de capitalisation affiché. Comparez le plan à votre comportement réel, pas seulement à l'exemple annualisé idéal du fournisseur.
- Vérifiez si le réinvestissement est automatique, facultatif ou indisponible.
- Contrôlez si les gains crédités deviennent immédiatement éligibles à de nouveaux gains.
- Cherchez les minimums, fenêtres de temps ou limites de capacité liés au réinvestissement.
- Si vous prévoyez de retirer les gains, calculez séparément ce flux de trésorerie.
L'APY affiché n'est qu'une ligne du calcul de rendement net
Même une bonne formule de capitalisation est incomplète si elle ignore les règles du produit. Un taux plus faible avec des retraits simples et peu de déductions peut mieux convenir qu'un taux plus élevé assorti d'une liquidité restrictive ou d'une règle de capital mal comprise. La question utile n'est donc pas « quel APY est le plus élevé ? », mais « que puis-je raisonnablement attendre avec les règles exactes que j'accepte ? ».
Pour les plans TetherYield, consultez la page actuelle du plan et la divulgation des risques avant de financer, car les conditions, la disponibilité et les estimations peuvent changer. Si un plan ne restitue pas le capital comme un dépôt classique, une comparaison par APY annualisé peut être inadaptée ; le calendrier de versement, le point mort et le rendement net sur la durée réelle peuvent être plus pertinents.
- Frais et déductions : entrée, retrait, réseau ou autres coûts applicables.
- Liquidité : période de blocage, règles de sortie anticipée et disponibilité des fonds.
- Règle de capital : si le principal est restitué et à quel moment.
- Variabilité du taux : possibilité de changement du taux affiché.
- Éligibilité et capacité : minimums, maximums, limites de lot ou autres conditions.
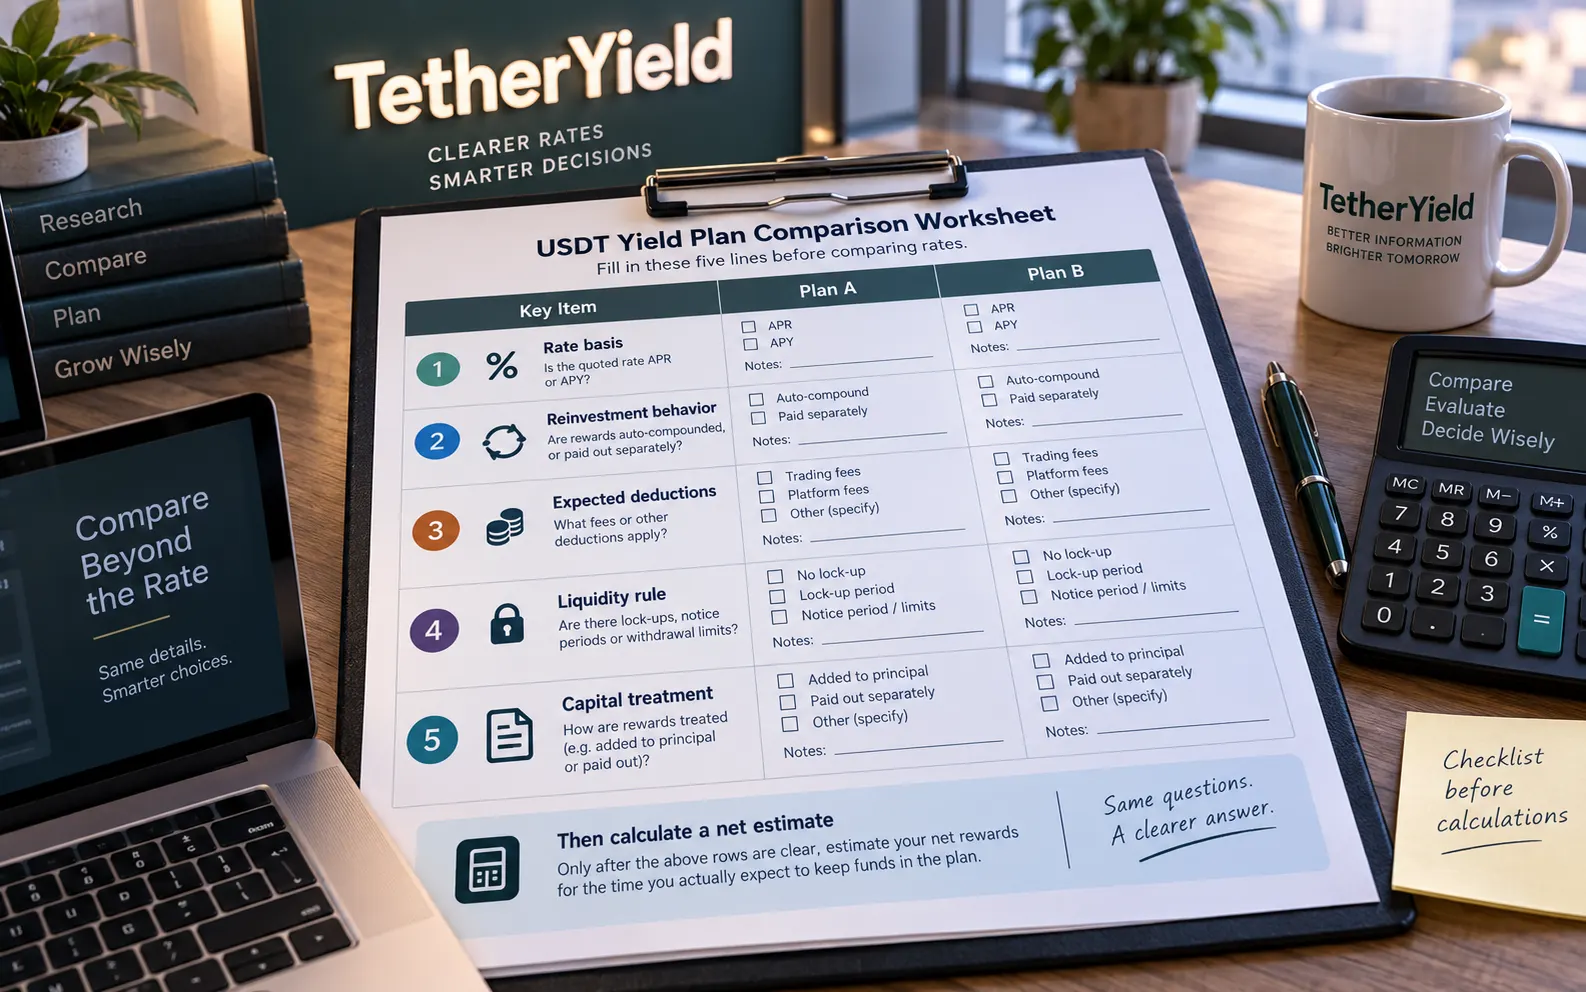
Utilisez une grille de cinq lignes avant de comparer deux plans
Une grille simple évite que l'étiquette du taux domine la décision. Pour chaque plan, notez la base du taux, le comportement réel de réinvestissement, les déductions attendues, la règle de liquidité et le traitement du capital. Ce n'est qu'une fois ces lignes claires qu'il faut calculer une estimation nette pour la durée pendant laquelle vous comptez réellement conserver les fonds.
Pour un terme fixe, utilisez le même capital et la même durée pour les deux plans. Pour un plan ouvert, évitez de projeter un résultat composé sur un an si les règles et votre comportement ne soutiennent pas réellement cette hypothèse. Si deux offres donnent des définitions différentes de l'APR ou de l'APY, ramenez-les au même scénario au lieu de comparer directement les pourcentages affichés.
- Choisissez un montant de capital et une durée de détention.
- Convertissez le taux affiché selon la méthode réelle de versement et de capitalisation.
- Soustrayez les frais ou déductions attendus dans votre scénario.
- Intégrez blocage, sortie anticipée et règles de restitution du capital.
- Comparez les flux de trésorerie et les risques obtenus, pas seulement le pourcentage final.
| Ligne de comparaison | Plan A | Plan B | Pourquoi c'est important |
|---|---|---|---|
| Base du taux | APR / APY / autre | APR / APY / autre | Les libellés peuvent reposer sur des hypothèses différentes. |
| Réinvestissement | Automatique / manuel / aucun | Automatique / manuel / aucun | Détermine si la capitalisation est réaliste. |
| Frais et déductions | Coûts attendus | Coûts attendus | Le rendement affiché n'est pas le rendement net. |
| Liquidité | Blocage et règle de sortie | Blocage et règle de sortie | Affecte l'accès aux fonds et la flexibilité. |
| Traitement du capital | Règle et date de restitution | Règle et date de restitution | Change le sens d'une comparaison en pourcentage. |
Le meilleur taux est celui que vous pouvez expliquer ligne par ligne
APR et APY sont des raccourcis utiles, mais ils ne remplacent pas les règles de flux de trésorerie. Une comparaison solide de rendement USDT doit vous permettre d'expliquer d'où vient le pourcentage, si la capitalisation a vraiment lieu, quand les gains deviennent disponibles, quels coûts peuvent les réduire et ce qui arrive au principal.
Avant de financer, enregistrez ou relisez les conditions actuelles et testez un scénario prudent en plus du scénario mis en avant. Si une donnée reste floue—en particulier la base du taux, le réinvestissement, le moment du retrait ou le traitement du capital—considérez l'estimation comme incomplète. Les estimations de gains sont des outils de planification, pas des rendements garantis.
- Puis-je reproduire le chiffre annualisé à partir des hypothèses publiées ?
- Mon comportement réel de retrait ou de réinvestissement correspond-il à ces hypothèses ?
- Que se passe-t-il si le taux change ou si je sors plus tôt que prévu ?
- Quels coûts ou quelles règles de capital pourraient réduire mon résultat par rapport au chiffre affiché ?