APR وAPY يجيبان عن سؤالين مختلفين
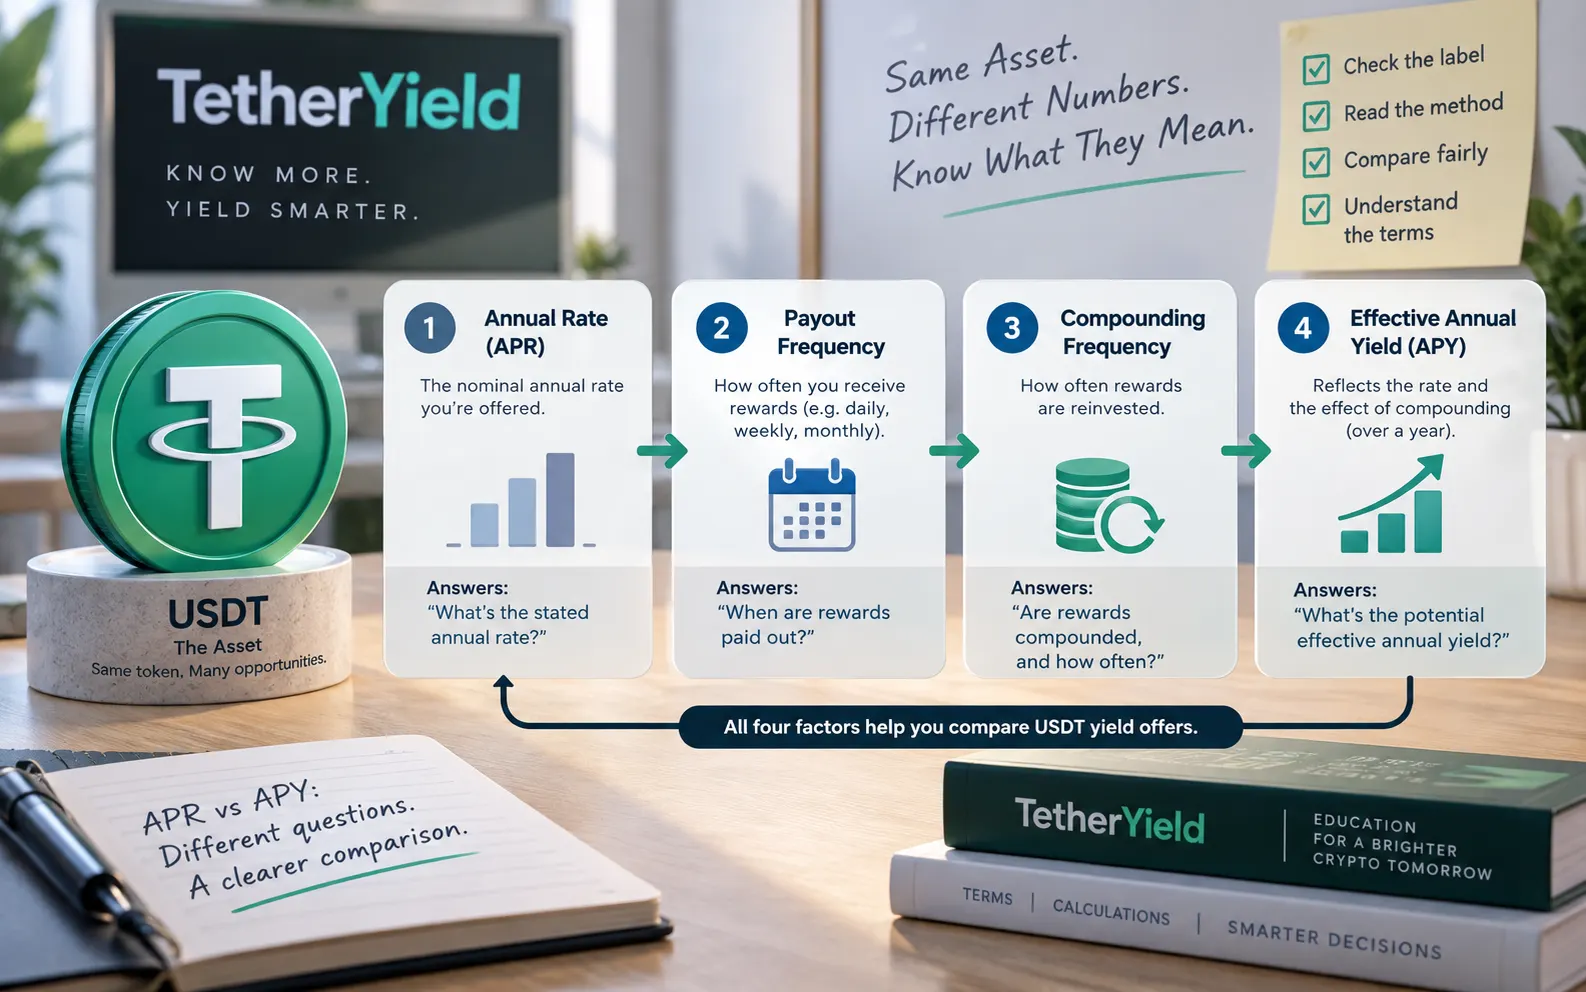
عندما تعرض خطتان لعائد USDT نسبًا سنوية، لا تصبح الأرقام قابلة للمقارنة إلا إذا عرفت الافتراضات وراء كل رقم. في قواعد الودائع الاستهلاكية الأمريكية، APY مقياس سنوي يعكس معدل الفائدة وتكرار التركيب معًا. أما منتجات العملات المشفرة والعائد فلا تستخدم APR وAPY دائمًا بالتعريفات التنظيمية نفسها، لذلك اعتبر التسمية نقطة بداية واقرأ طريقة الحساب لدى المزود.
يمكن تبسيط الأمر إلى ثلاث طبقات: المعدل السنوي الاسمي أو المعلن؛ ودورية الدفع التي تحدد متى تضاف المكافأة أو تصبح متاحة؛ والتركيب الذي يحدد ما إذا كانت المكافأة المضافة تدخل تلقائيًا أو يدويًا في الرصيد الذي يولد المكافأة التالية. يحاول APY التعبير عن النتيجة السنوية الفعلية عندما تدخل فرضية التركيب في الحساب، بينما المعدل الاسمي عادة لا يفعل ذلك.
- المعدل السنوي المعلن: النسبة الأساسية قبل افتراضات التركيب.
- دورية الدفع: عدد مرات إضافة المكافأة أو إتاحتها.
- تكرار التركيب: عدد مرات دخول المكافآت المكتسبة في قاعدة الربح التالية.
- العائد السنوي الفعلي: النتيجة السنوية المحسوبة بعد افتراض التركيب.
مثال 1,000 USDT يوضح فرق التركيب
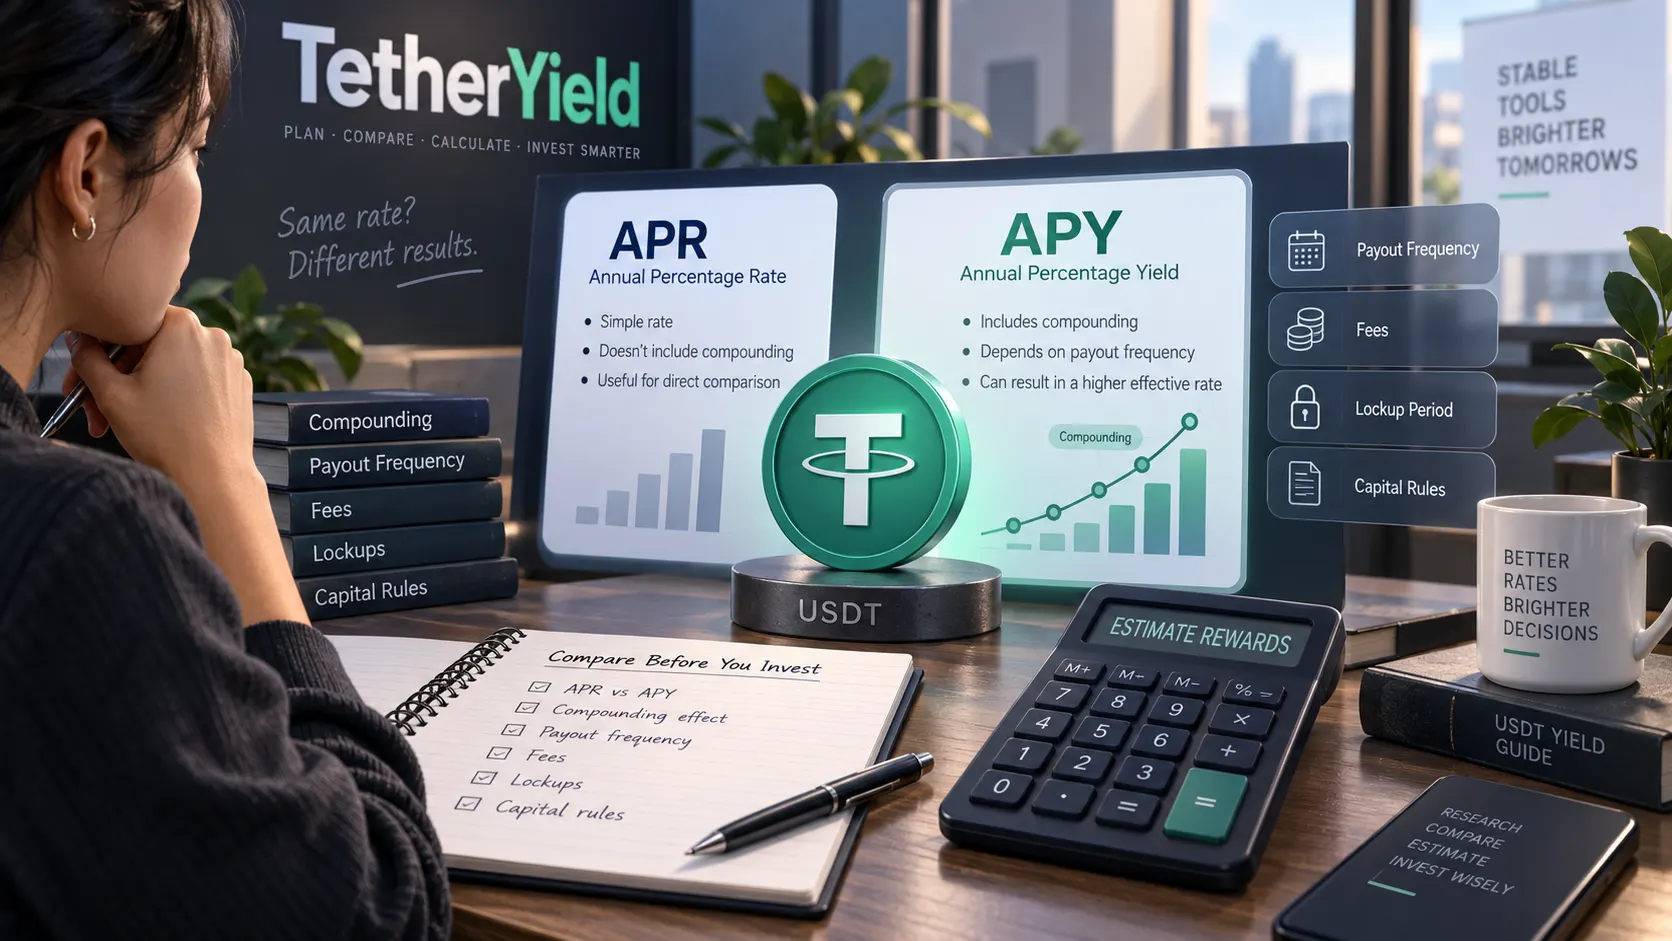
افترض رصيدًا قدره 1,000 USDT ومعدلًا اسميًا سنويًا 10%. إذا لم تعد استثمار أي مكافأة خلال السنة، فالتقدير البسيط هو 100 USDT. وإذا رُكِّب المعدل نفسه شهريًا، يصبح العائد السنوي الفعلي رياضيًا نحو 10.47%، أي قرابة 104.71 USDT على 1,000 USDT. ومع التركيب اليومي يصبح نحو 10.52%، أي قرابة 105.16 USDT.
المغزى ليس أن التركيب اليومي يجعل الخطة أفضل تلقائيًا. الفرق في هذا المثال عن الحساب البسيط لا يتجاوز نحو 5.16 USDT، ولا يصح الحساب إلا إذا بقي المعدل ثابتًا، وأعيد استثمار المكافآت في مواعيدها، ولم توجد اقتطاعات، وظل كامل الرصيد مؤهلًا. المنتجات الفعلية قد تتضمن معدلات متغيرة أو شروط أهلية أو حدود سعة أو رسومًا أو قيود سحب تغيّر النتيجة.
- حوّل المعدل السنوي الاسمي إلى رقم عشري: 10% = 0.10.
- لعدد n من فترات التركيب: العائد الفعلي = (1 + المعدل / n)^n - 1.
- اضرب العائد الفعلي في رأس المال المؤهل للحصول على تقدير قبل الرسوم.
- بعد ذلك عدّل النتيجة وفق قواعد المنتج الفعلية بدل اعتبار الصيغة وعدًا بالدفع.
| المعالجة الافتراضية | المعدل السنوي الفعلي | المكافأة السنوية المقدرة على 1,000 USDT |
|---|---|---|
| من دون إعادة استثمار خلال السنة | 10.00% | 100.00 USDT |
| تركيب شهري | 10.47% | 104.71 USDT |
| تركيب يومي | 10.52% | 105.16 USDT |
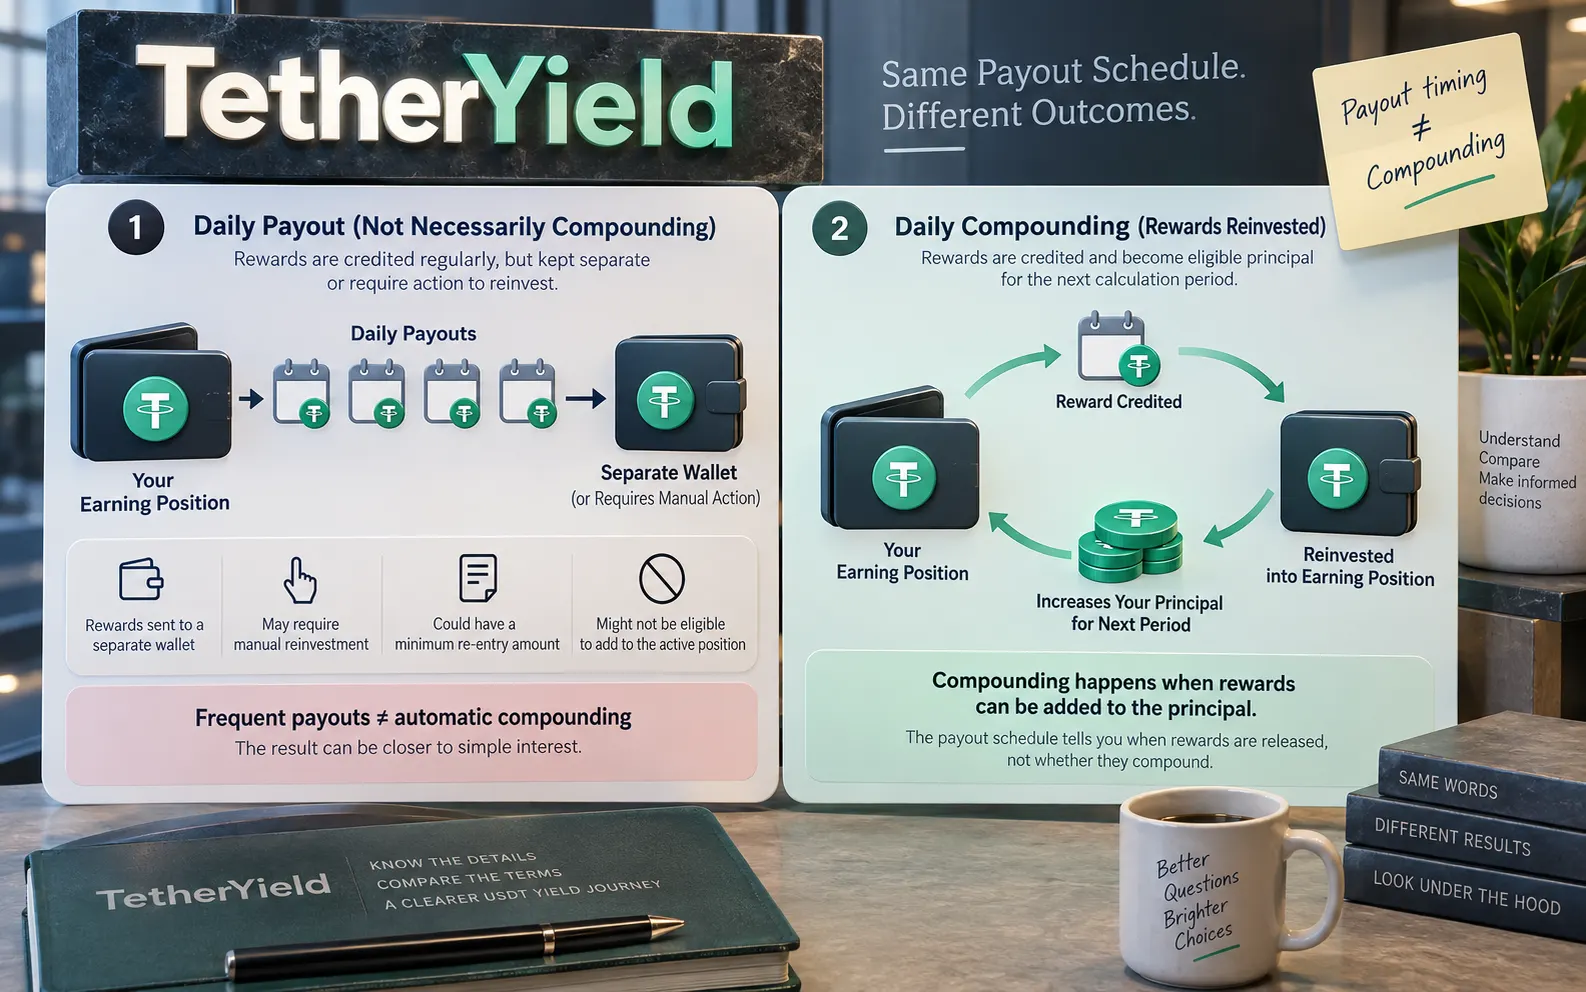
الدفع اليومي لا يعني بالضرورة تركيبًا يوميًا
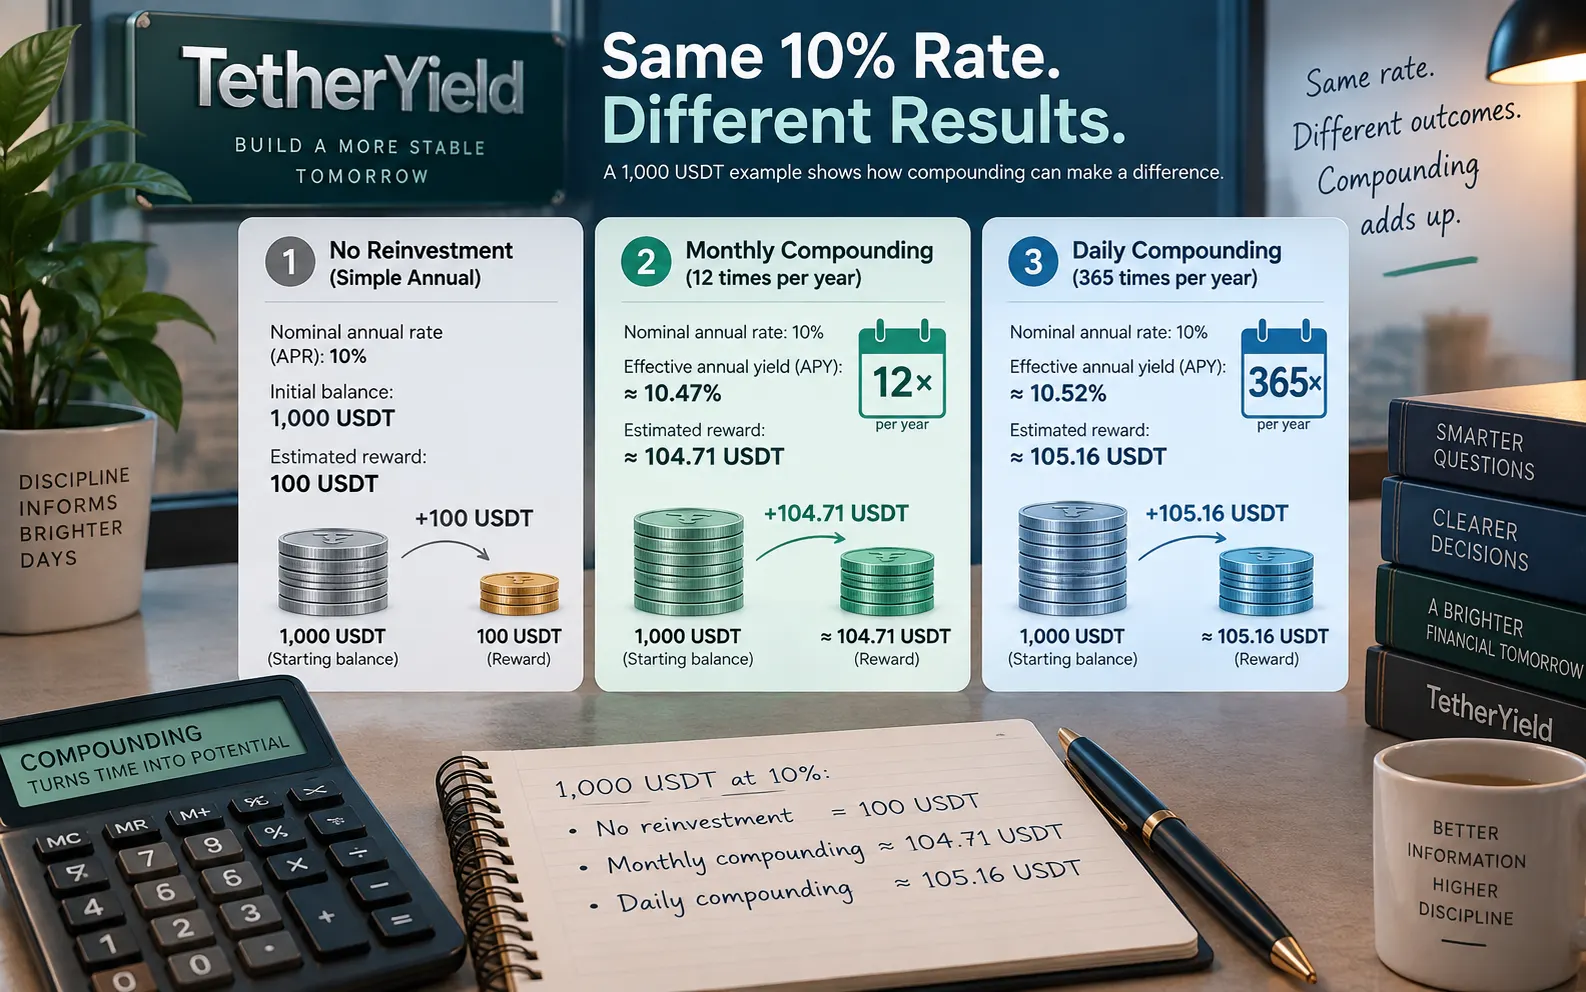
من الأخطاء الشائعة رؤية عبارة «دفع يومي» وافتراض أن المكافأة المعروضة تتركب كل يوم. جدول الدفع يوضح فقط متى تضاف المكافأة أو تصبح قابلة للاستلام. ولكي يحدث تركيب يومي، يجب أن تصبح المكافأة أيضًا جزءًا من رأس المال المؤهل للفترة التالية. إذا بقيت في محفظة منفصلة أو احتاجت إلى إجراء يدوي أو حد أدنى لإعادة الدخول أو تعذر إضافتها إلى المركز النشط، فقد تكون النتيجة أقرب إلى العائد البسيط منها إلى APY مركب يوميًا.
والعكس مهم أيضًا. قد يعرض المنتج APY على أساس إعادة استثمار تلقائية بينما ينوي المستخدم سحب المكافآت عند وصولها. عندها سيختلف المسار الفعلي للمستخدم عن سيناريو التركيب المعروض. قارن الخطة بالطريقة التي تنوي استخدامها فعليًا، لا بالمثال السنوي المثالي للمزود.
- تحقق مما إذا كانت إعادة الاستثمار تلقائية أو اختيارية أو غير متاحة.
- تأكد من أن المكافأة المضافة تصبح مؤهلة فورًا لتوليد مكافأة جديدة.
- ابحث عن حد أدنى أو نافذة زمنية أو قيود سعة لإعادة الاستثمار.
- إذا كنت تنوي سحب المكافآت، فاحسب مسار التدفق النقدي هذا بشكل منفصل.
APY البارز مجرد سطر واحد في حساب العائد الصافي
حتى حساب التركيب الصحيح يظل ناقصًا إذا تجاهل قواعد المنتج. قد يناسبك معدل أقل مع سحب واضح واقتطاعات محدودة أكثر من معدل أعلى مع سيولة مقيدة أو قاعدة لرأس المال لم تفهمها. لذلك السؤال المفيد ليس «أي APY أعلى؟» بل «ما الذي يمكنني توقعه بشكل معقول ضمن القواعد الدقيقة التي أقبلها؟».
في خطط TetherYield، راجع صفحة الخطة الحالية وإفصاح المخاطر قبل التمويل لأن الشروط والتوافر والتقديرات قد تتغير. وإذا كانت الخطة لا تعيد رأس المال بالطريقة نفسها التي يعمل بها الإيداع التقليدي، فقد تكون مقارنة APY سنوية هي المقياس الخاطئ؛ وقد يكون جدول الدفع ونقطة التعادل والعائد الصافي خلال المدة الفعلية أكثر فائدة.
- الرسوم والاقتطاعات: رسوم الانضمام أو السحب أو الشبكة أو التكاليف الأخرى.
- السيولة: مدة القفل وقواعد الإغلاق المبكر وموعد إتاحة الأموال.
- قاعدة رأس المال: هل يعاد رأس المال ومتى.
- تغير المعدل: هل يمكن أن يتغير المعدل المعروض خلال الفترة.
- الأهلية والسعة: الحدود الدنيا والعليا أو حدود الدفعات أو الشروط الأخرى.
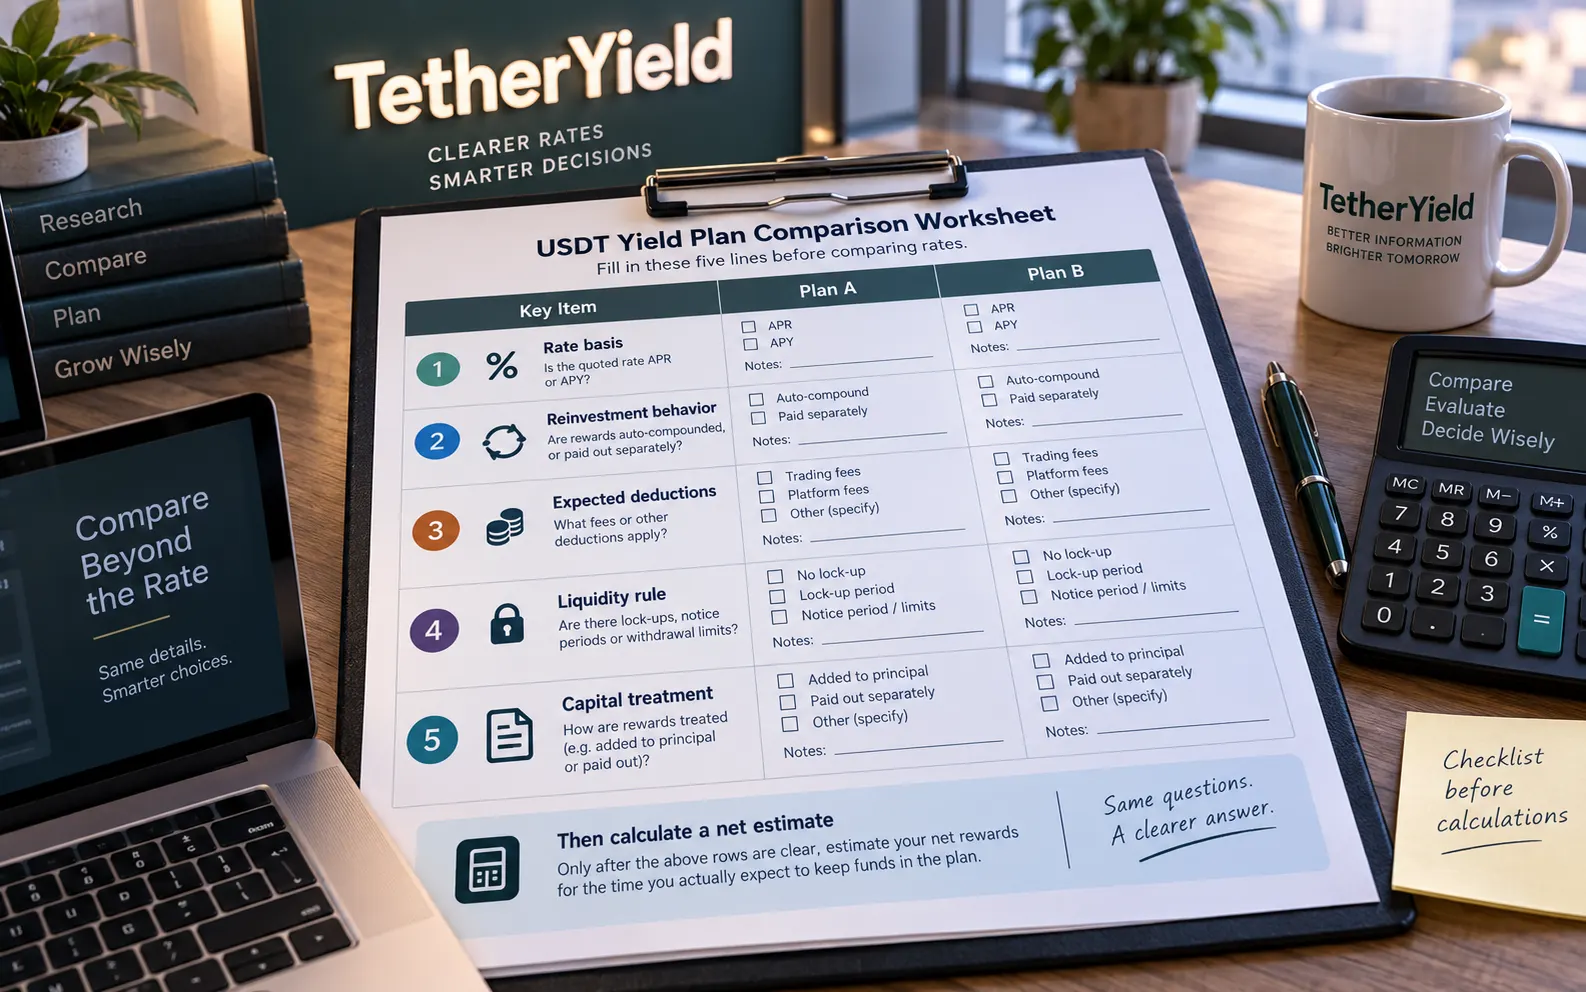
استخدم ورقة من خمسة أسطر قبل مقارنة خطتين
تمنع ورقة بسيطة تسمية المعدل من السيطرة على القرار. دوّن لكل خطة أساس المعدل، وسلوك إعادة الاستثمار الفعلي، والاقتطاعات المتوقعة، وقاعدة السيولة، وطريقة التعامل مع رأس المال. بعد وضوح هذه البنود فقط، احسب تقديرًا صافيًا للمدة التي تتوقع فعلًا إبقاء الأموال فيها.
في مقارنة الخطط ذات الأجل المحدد، استخدم رأس المال ومدة الاحتفاظ نفسيهما. أما في الخطة المفتوحة، فتجنب إسقاط نتيجة مركبة لسنة كاملة إلا إذا كانت قواعد الخطة وسلوكك يدعمان ذلك فعلًا. وإذا استخدمت خطتان تعريفين مختلفين لـ APR أو APY، فحوّلهما إلى السيناريو نفسه قبل مقارنة النسب المعروضة.
- اختر مبلغ رأس مال واحدًا ومدة احتفاظ واحدة.
- حوّل المعدل المعلن إلى طريقة الدفع والتركيب الفعلية للخطة.
- اطرح الرسوم أو الاقتطاعات المتوقعة في سيناريوك.
- احسب أثر القفل والإغلاق المبكر وقواعد إعادة رأس المال.
- قارن التدفقات النقدية والمخاطر الناتجة، لا النسبة النهائية فقط.
| بند المقارنة | الخطة A | الخطة B | لماذا يهم |
|---|---|---|---|
| أساس المعدل | APR / APY / غير ذلك | APR / APY / غير ذلك | قد تستخدم التسميات افتراضات مختلفة. |
| إعادة الاستثمار | تلقائية / يدوية / لا توجد | تلقائية / يدوية / لا توجد | تحدد ما إذا كان افتراض التركيب واقعيًا. |
| الرسوم والاقتطاعات | التكاليف المتوقعة | التكاليف المتوقعة | العائد المعلن ليس العائد الصافي. |
| السيولة | القفل وقاعدة الخروج | القفل وقاعدة الخروج | تؤثر في الوصول إلى الأموال والمرونة. |
| معاملة رأس المال | قاعدة وموعد الإعادة | قاعدة وموعد الإعادة | تغيّر معنى المقارنة بالنسبة المئوية. |
المعدل الأفضل هو الذي تستطيع شرحه سطرًا بسطر
APR وAPY اختصاران مفيدان، لكنهما لا يحلان محل قواعد التدفق النقدي الأساسية. المقارنة السليمة لعائد USDT يجب أن تمكّنك من شرح مصدر النسبة، وهل يحدث التركيب فعلًا، ومتى تصبح المكافآت متاحة، وما التكاليف التي قد تخفضها، وما الذي يحدث لرأس المال.
قبل التمويل، احفظ أو راجع الشروط الحالية وشغّل سيناريو محافظًا إلى جانب السيناريو البارز. إذا كان أي عنصر غير واضح—خصوصًا أساس المعدل أو إعادة الاستثمار أو توقيت السحب أو معاملة رأس المال—فاعتبر التقدير غير مكتمل. تقديرات المكافآت أدوات للتخطيط وليست عوائد مضمونة.
- هل أستطيع إعادة حساب الرقم السنوي من الافتراضات المعلنة؟
- هل سلوك السحب أو إعادة الاستثمار الفعلي لدي يطابق تلك الافتراضات؟
- ماذا يحدث إذا تغير المعدل أو خرجت أبكر من المخطط؟
- ما الرسوم أو قواعد رأس المال التي قد تجعل النتيجة الفعلية أقل من الرقم البارز؟