APR und APY beantworten unterschiedliche Fragen
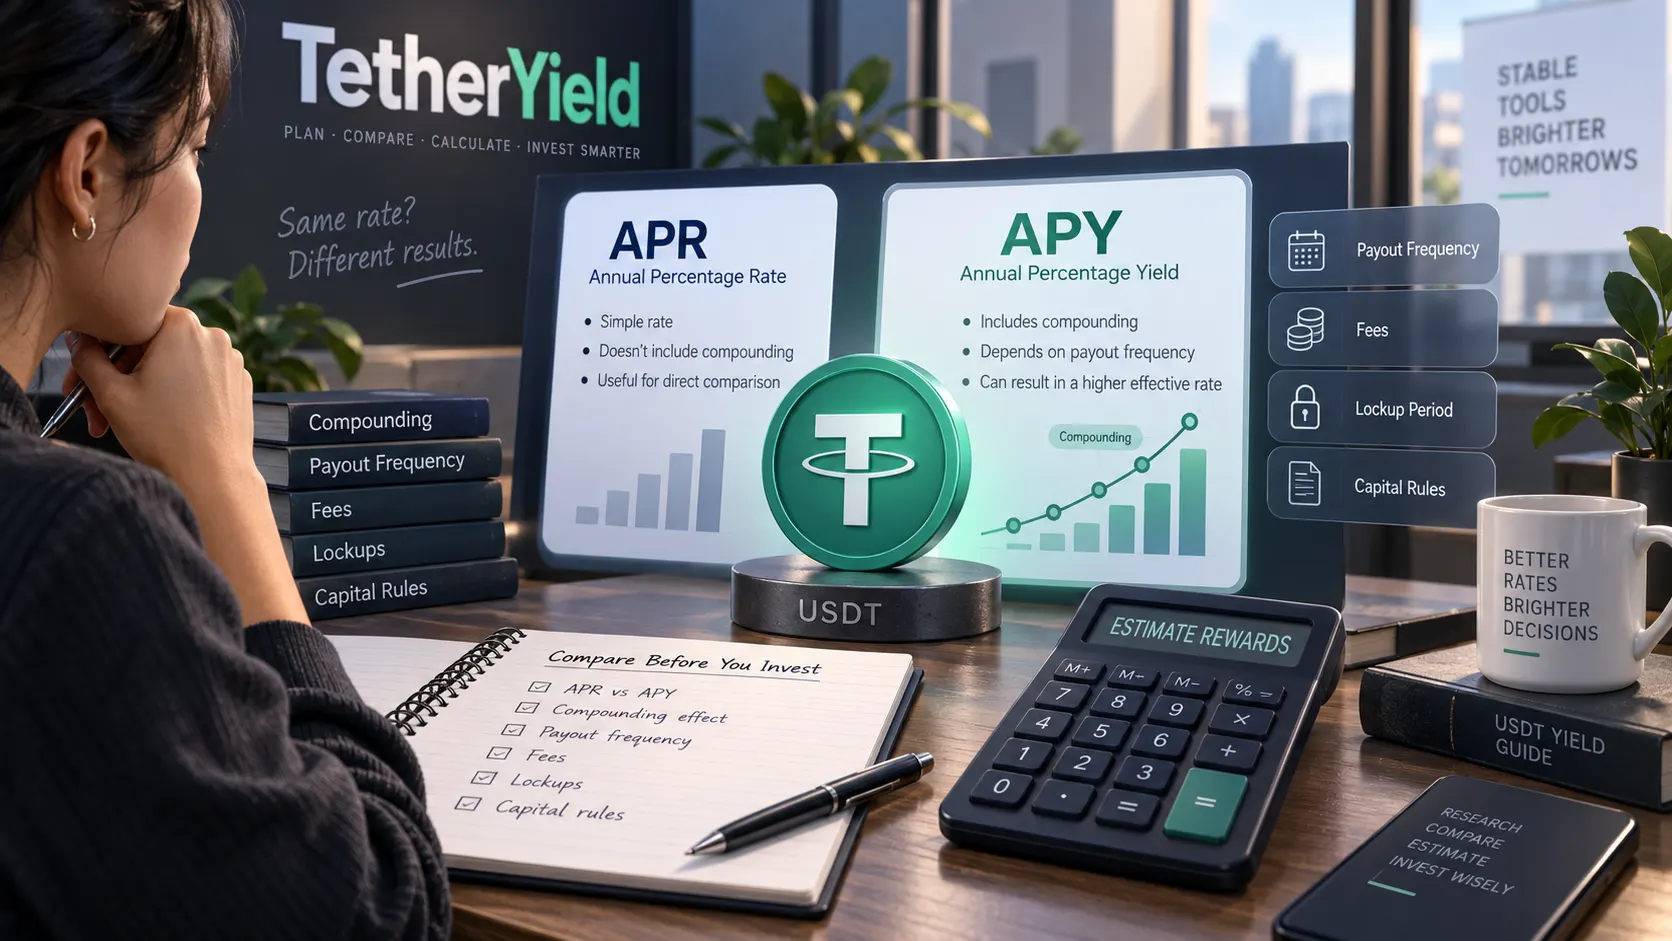
Wenn zwei USDT-Renditeangebote jährliche Prozentsätze anzeigen, sind die Zahlen nur vergleichbar, wenn ihre Annahmen klar sind. In US-Regeln für Verbrauchereinlagen ist APY eine annualisierte Größe, die sowohl den Zinssatz als auch die Häufigkeit der Wiederanlage berücksichtigt. Krypto- und Renditeprodukte verwenden APR und APY nicht immer nach denselben regulatorischen Definitionen. Deshalb sollte die Bezeichnung nur der Ausgangspunkt sein; entscheidend ist die Berechnungsmethode des Anbieters.
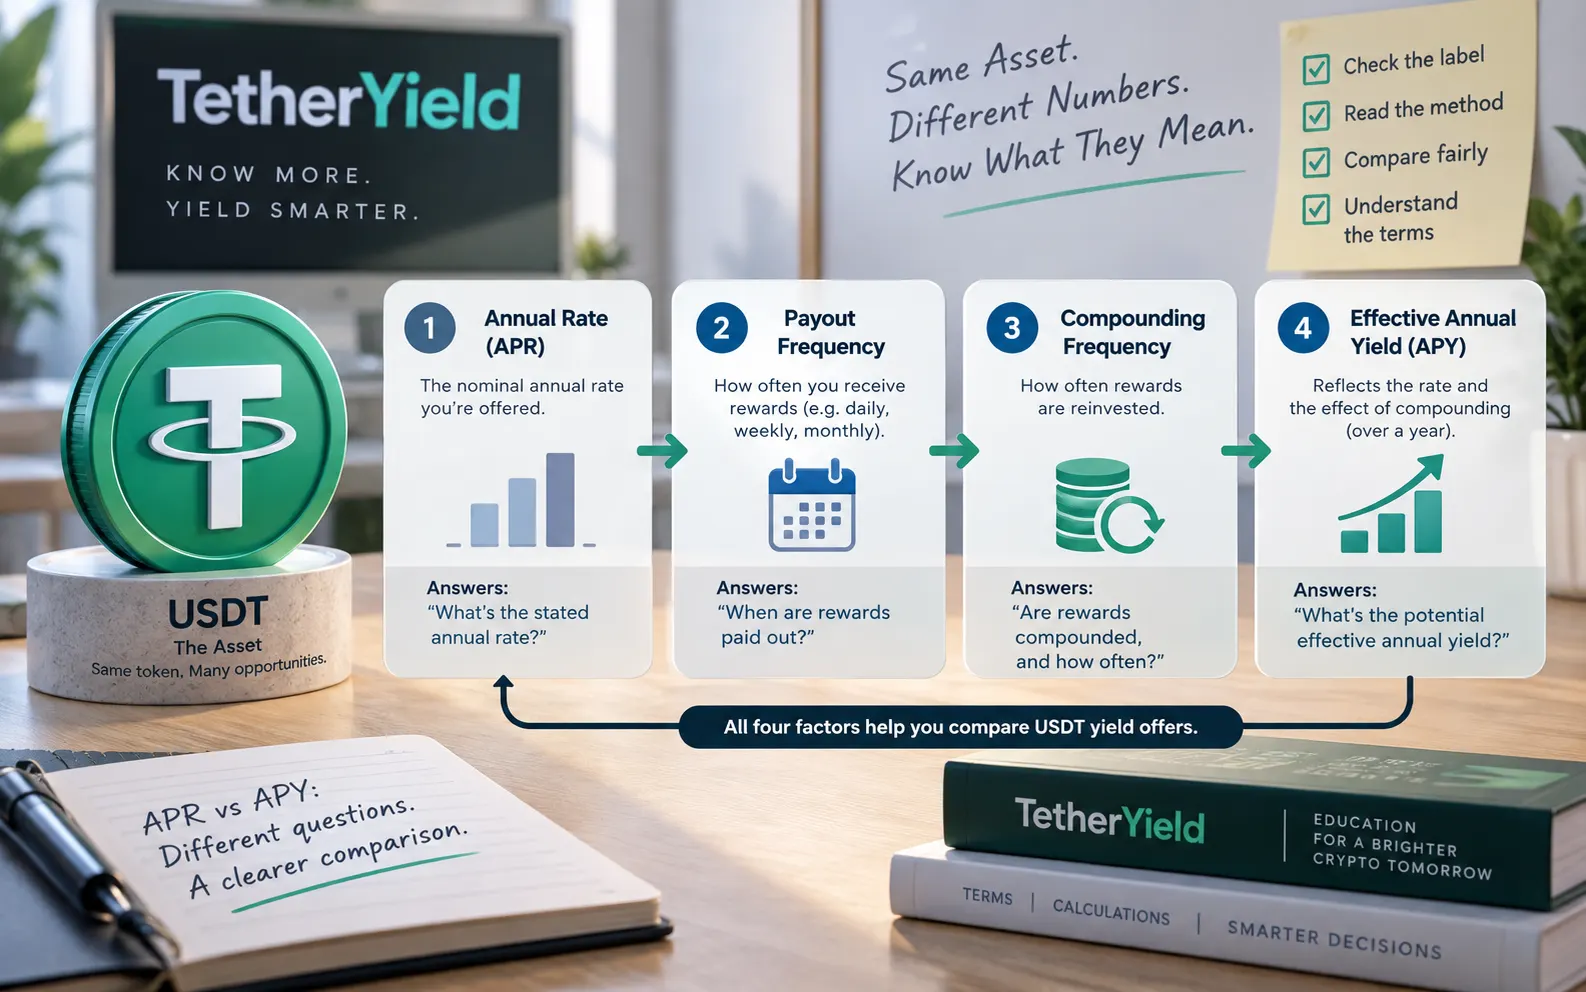
Praktisch lassen sich drei Ebenen trennen: der nominale oder ausgewiesene Jahreswert; die Auszahlungsfrequenz, also wann Erträge gutgeschrieben oder verfügbar werden; und das Compounding, also ob gutgeschriebene Erträge automatisch oder manuell zur Basis der nächsten Ertragsberechnung hinzukommen. APY versucht, unter einer Wiederanlageannahme die effektive Jahresrendite auszudrücken; ein nominaler Jahreswert tut das üblicherweise nicht.
- Ausgewiesener Jahreswert: Basisprozentsatz vor der Wiederanlageannahme.
- Auszahlungsfrequenz: wie oft Erträge gutgeschrieben oder verfügbar werden.
- Compounding-Frequenz: wie oft Erträge tatsächlich Teil der nächsten Ertragsbasis werden.
- Effektive Jahresrendite: annualisiertes mathematisches Ergebnis nach der Wiederanlageannahme.
Ein Beispiel mit 1.000 USDT zeigt den Compounding-Unterschied
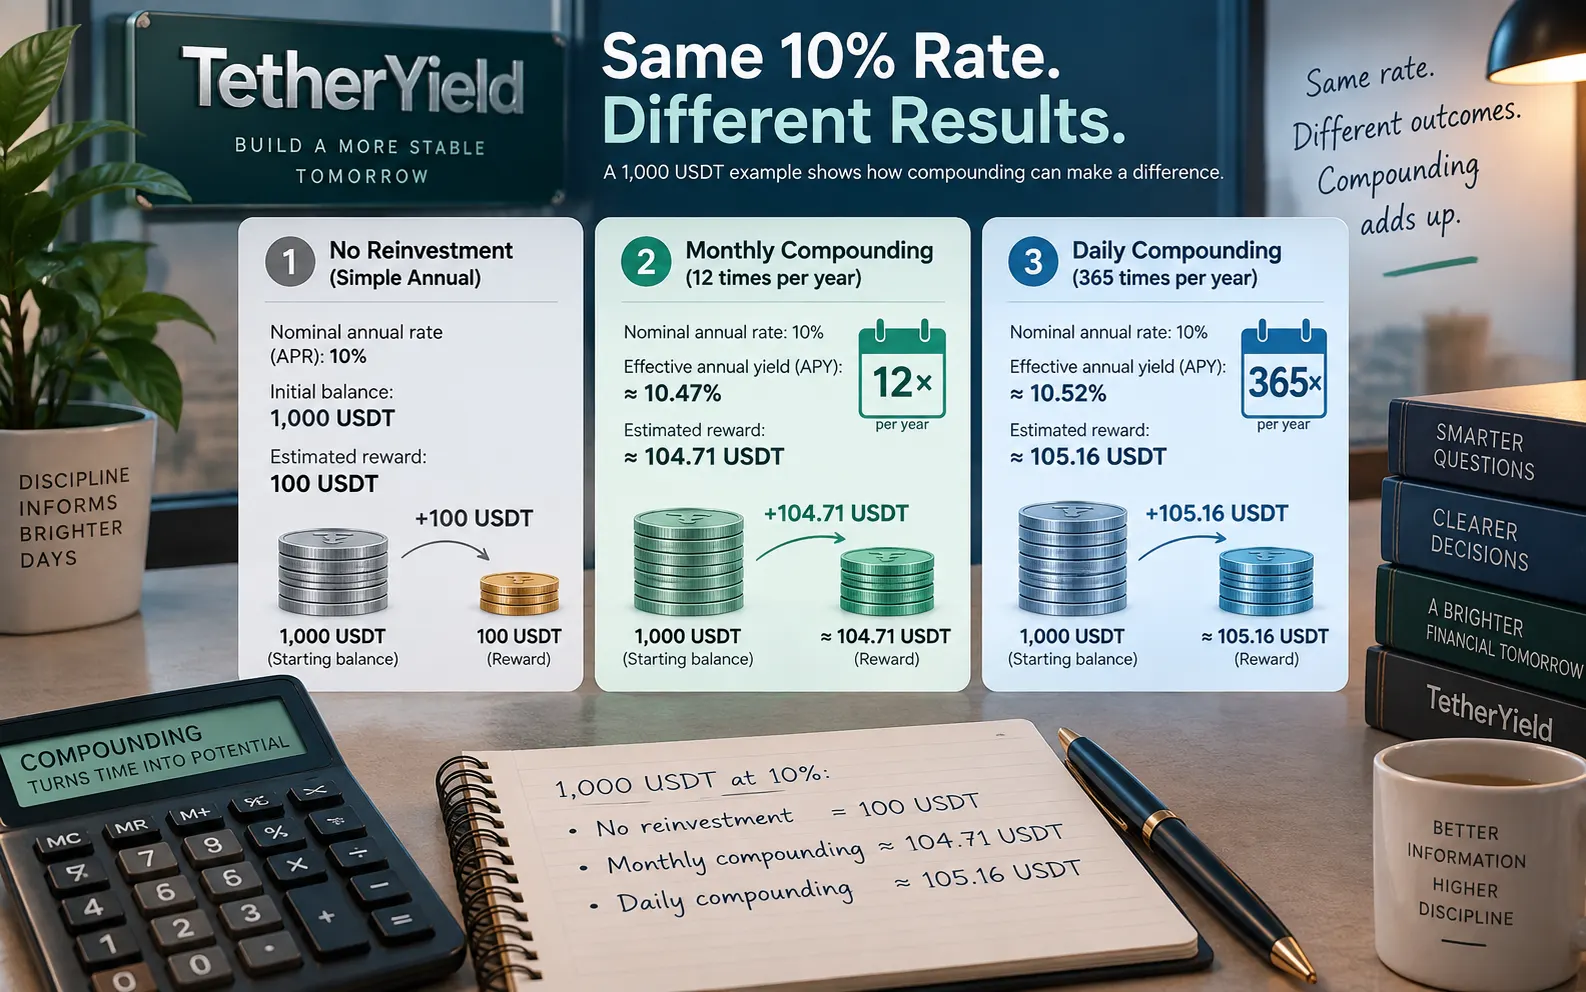
Nehmen wir hypothetisch 1.000 USDT und einen nominalen Jahreswert von 10%. Ohne Wiederanlage während des Jahres beträgt die einfache Schätzung 100 USDT. Bei monatlicher Wiederanlage ergibt derselbe nominale Wert mathematisch etwa 10,47% effektive Jahresrendite, also rund 104,71 USDT auf 1.000 USDT. Bei täglicher Wiederanlage sind es etwa 10,52% beziehungsweise rund 105,16 USDT.
Das bedeutet nicht, dass tägliches Compounding einen Plan automatisch besser macht. In diesem Beispiel beträgt der Unterschied zur einfachen Rechnung nur etwa 5,16 USDT. Die Rechnung gilt außerdem nur, wenn der Satz unverändert bleibt, Erträge planmäßig reinvestiert werden, keine Abzüge anfallen und das gesamte Guthaben berechtigt bleibt. Reale Produkte können variable Sätze, Teilnahmebedingungen, Kapazitätsgrenzen, Gebühren oder Auszahlungsbeschränkungen haben.
- Nominalen Jahreswert in eine Dezimalzahl umwandeln: 10% = 0,10.
- Für n Compounding-Perioden: effektive Rendite = (1 + Satz / n)^n - 1.
- Effektive Rendite mit dem berechtigten Kapital multiplizieren, um eine Schätzung vor Gebühren zu erhalten.
- Danach die tatsächlichen Produktregeln anwenden; die Formel ist keine garantierte Auszahlung.
| Hypothetische Behandlung | Effektiver Jahreswert | Geschätzter Jahresertrag auf 1.000 USDT |
|---|---|---|
| Keine Wiederanlage im Jahr | 10,00% | 100,00 USDT |
| Monatliches Compounding | 10,47% | 104,71 USDT |
| Tägliches Compounding | 10,52% | 105,16 USDT |
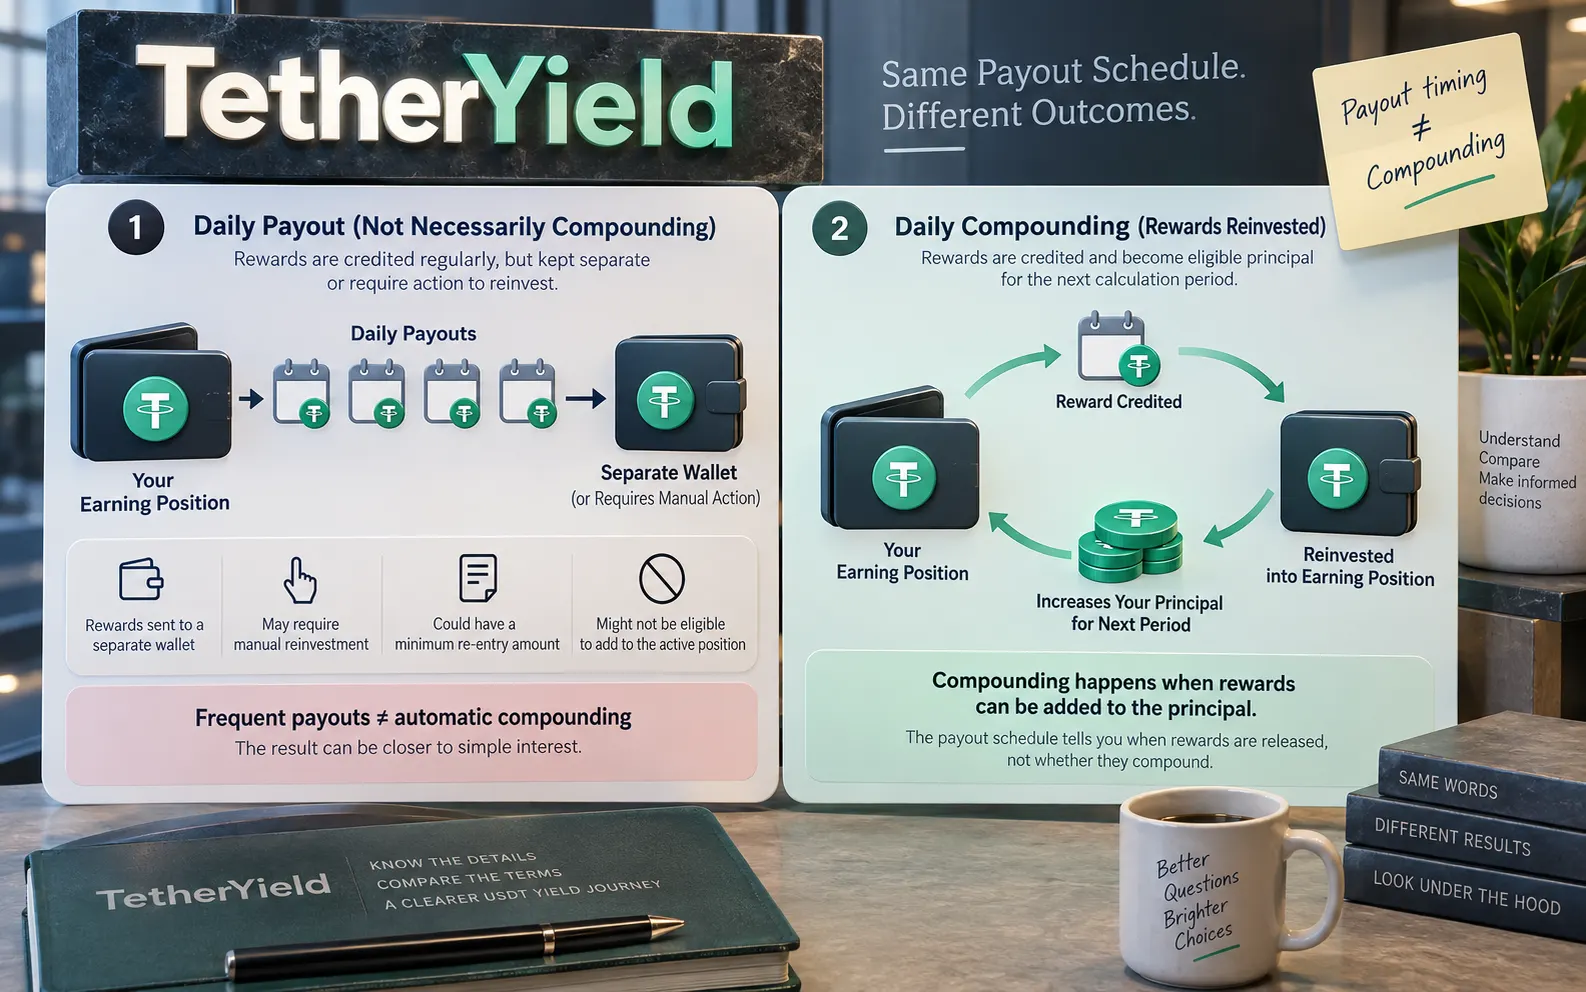
Tägliche Auszahlung bedeutet nicht automatisch tägliches Compounding
Ein häufiger Fehler ist, „tägliche Auszahlung“ mit täglicher Wiederanlage gleichzusetzen. Der Auszahlungsrhythmus sagt nur, wann ein Ertrag gutgeschrieben oder freigegeben wird. Für tägliches Compounding muss dieser Ertrag zugleich berechtigtes Kapital für die nächste Periode werden. Liegt er in einer separaten Wallet, erfordert einen manuellen Schritt, hat einen Mindestbetrag für den Wiedereinstieg oder kann nicht zur aktiven Position hinzugefügt werden, kann das wirtschaftliche Ergebnis eher einer einfachen Rechnung als einem täglich kompoundierten APY entsprechen.
Auch das Gegenteil ist relevant. Ein Produkt kann einen APY auf Basis automatischer Wiederanlage zeigen, während Sie Erträge bei Eingang abziehen möchten. Dann weicht Ihr tatsächlicher Verlauf vom dargestellten Compounding-Szenario ab. Vergleichen Sie den Plan mit Ihrem geplanten Verhalten, nicht nur mit dem idealisierten Jahresbeispiel des Anbieters.
- Prüfen, ob Wiederanlage automatisch, optional oder nicht verfügbar ist.
- Prüfen, ob gutgeschriebene Erträge sofort wieder ertragsberechtigt sind.
- Mindestbeträge, Zeitfenster oder Kapazitätsgrenzen für Wiederanlage prüfen.
- Bei geplanter Auszahlung der Erträge diesen Cashflow separat berechnen.
Der hervorgehobene APY ist nur eine Zeile der Nettorendite
Selbst korrekte Compounding-Mathematik bleibt unvollständig, wenn Produktregeln fehlen. Ein niedrigerer Satz mit einfacher Auszahlung und geringen Abzügen kann besser passen als ein höherer Satz mit eingeschränkter Liquidität oder einer unverstandenen Kapitalregel. Die sinnvolle Frage lautet daher nicht „Welcher APY ist am höchsten?“, sondern „Was kann ich unter den genauen Regeln, die ich akzeptiere, realistisch erwarten?“.
Bei TetherYield-Plänen sollten vor der Finanzierung die aktuelle Planseite und die Risikohinweise geprüft werden, da Bedingungen, Verfügbarkeit und Schätzungen sich ändern können. Wenn ein Plan Kapital nicht wie eine konventionelle Einlage zurückgibt, kann ein annualisierter APY-Vergleich ungeeignet sein; Auszahlungsplan, Break-even und Nettorendite über die tatsächliche Laufzeit können aussagekräftiger sein.
- Gebühren und Abzüge: Einstieg, Auszahlung, Netzwerk oder andere anwendbare Kosten.
- Liquidität: Sperrfrist, Regeln für vorzeitigen Ausstieg und Verfügbarkeit der Mittel.
- Kapitalregel: ob und wann der Hauptbetrag zurückgegeben wird.
- Satzvariabilität: ob der ausgewiesene Wert sich im relevanten Zeitraum ändern kann.
- Berechtigung und Kapazität: Mindest- und Höchstwerte, Batch-Limits oder andere Bedingungen.
Vor dem Vergleich zweier Pläne hilft ein Arbeitsblatt mit fünf Zeilen
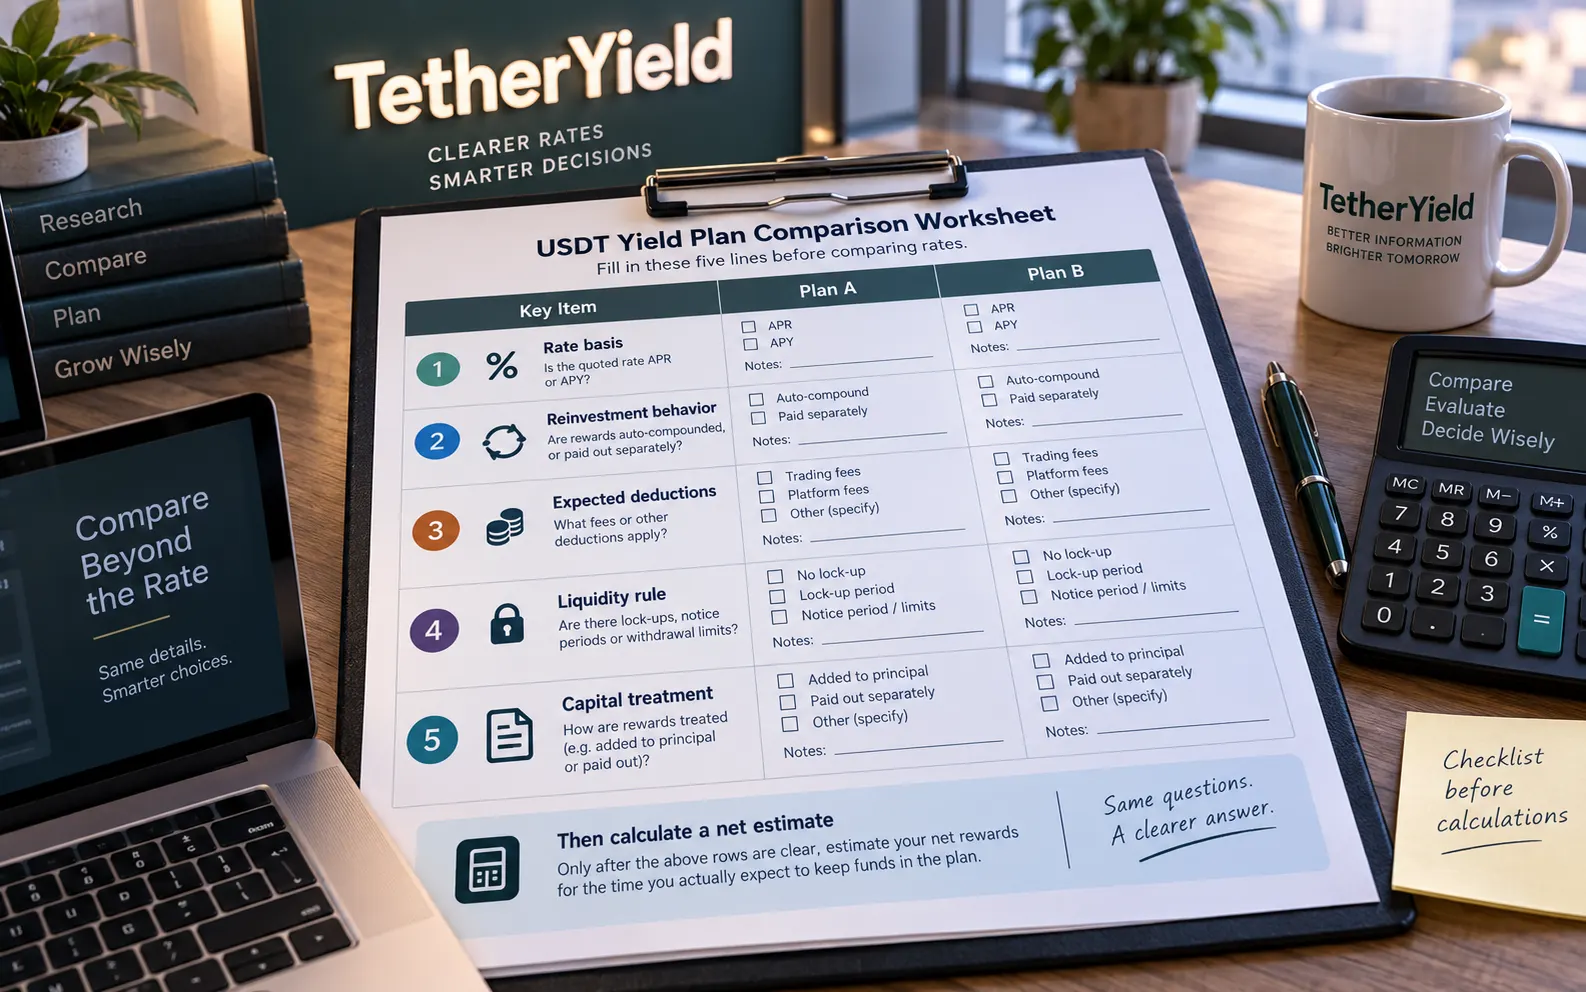
Ein einfaches Arbeitsblatt verhindert, dass die Ratenbezeichnung die Entscheidung dominiert. Notieren Sie für jeden Plan die Basis des Satzes, das tatsächliche Wiederanlageverhalten, erwartete Abzüge, die Liquiditätsregel und die Kapitalbehandlung. Erst wenn diese Punkte klar sind, sollte eine Nettoschätzung für den Zeitraum berechnet werden, in dem Sie die Mittel tatsächlich halten möchten.
Bei festen Laufzeiten sollten beide Pläne mit demselben Kapital und derselben Haltedauer gerechnet werden. Bei offenen Plänen sollte keine einjährige Compounding-Projektion verwendet werden, wenn Planregeln und eigenes Verhalten diese Annahme nicht wirklich stützen. Verwenden zwei Angebote unterschiedliche Definitionen von APR oder APY, sollten sie zuerst auf dasselbe Szenario normalisiert werden.
- Einen Kapitalbetrag und eine Haltedauer wählen.
- Den ausgewiesenen Satz in die tatsächliche Auszahlungs- und Compounding-Methode umrechnen.
- Erwartete Gebühren oder Abzüge des eigenen Szenarios abziehen.
- Sperre, vorzeitigen Ausstieg und Kapitalrückgabe berücksichtigen.
- Die resultierenden Cashflows und Risiken vergleichen, nicht nur den Endprozentsatz.
| Vergleichszeile | Plan A | Plan B | Warum wichtig |
|---|---|---|---|
| Ratenbasis | APR / APY / andere | APR / APY / andere | Bezeichnungen können unterschiedliche Annahmen verwenden. |
| Wiederanlage | Automatisch / manuell / keine | Automatisch / manuell / keine | Bestimmt, ob Compounding realistisch ist. |
| Gebühren und Abzüge | Erwartete Kosten | Erwartete Kosten | Die ausgewiesene Rendite ist nicht die Nettorendite. |
| Liquidität | Sperre und Ausstiegsregel | Sperre und Ausstiegsregel | Beeinflusst Zugriff auf Mittel und Flexibilität. |
| Kapitalbehandlung | Rückgaberegel und Zeitpunkt | Rückgaberegel und Zeitpunkt | Verändert die Bedeutung eines Prozentvergleichs. |
Der bessere Satz ist der, den Sie Zeile für Zeile erklären können
APR und APY sind nützliche Abkürzungen, ersetzen aber nicht die zugrunde liegenden Cashflow-Regeln. Ein solider USDT-Renditevergleich sollte erklären können, woher die Prozentzahl kommt, ob Compounding wirklich stattfindet, wann Erträge verfügbar werden, welche Kosten sie mindern und was mit dem Kapital geschieht.
Vor der Finanzierung sollten die aktuellen Bedingungen gespeichert oder erneut geprüft und neben dem hervorgehobenen Szenario auch ein konservatives Szenario gerechnet werden. Wenn eine Eingabe unklar ist—insbesondere Ratenbasis, Wiederanlage, Auszahlungszeitpunkt oder Kapitalbehandlung—ist die Schätzung unvollständig. Ertragsschätzungen sind Planungswerkzeuge, keine garantierten Renditen.
- Kann ich die annualisierte Zahl aus den veröffentlichten Annahmen nachvollziehen?
- Passt mein tatsächliches Auszahlungs- oder Wiederanlageverhalten zu diesen Annahmen?
- Was passiert, wenn sich der Satz ändert oder ich früher aussteige?
- Welche Kosten oder Kapitalregeln können mein reales Ergebnis unter die hervorgehobene Schätzung drücken?