Concentrez-vous sur le rendement net réel, non sur des chiffres d'affichage démesurés
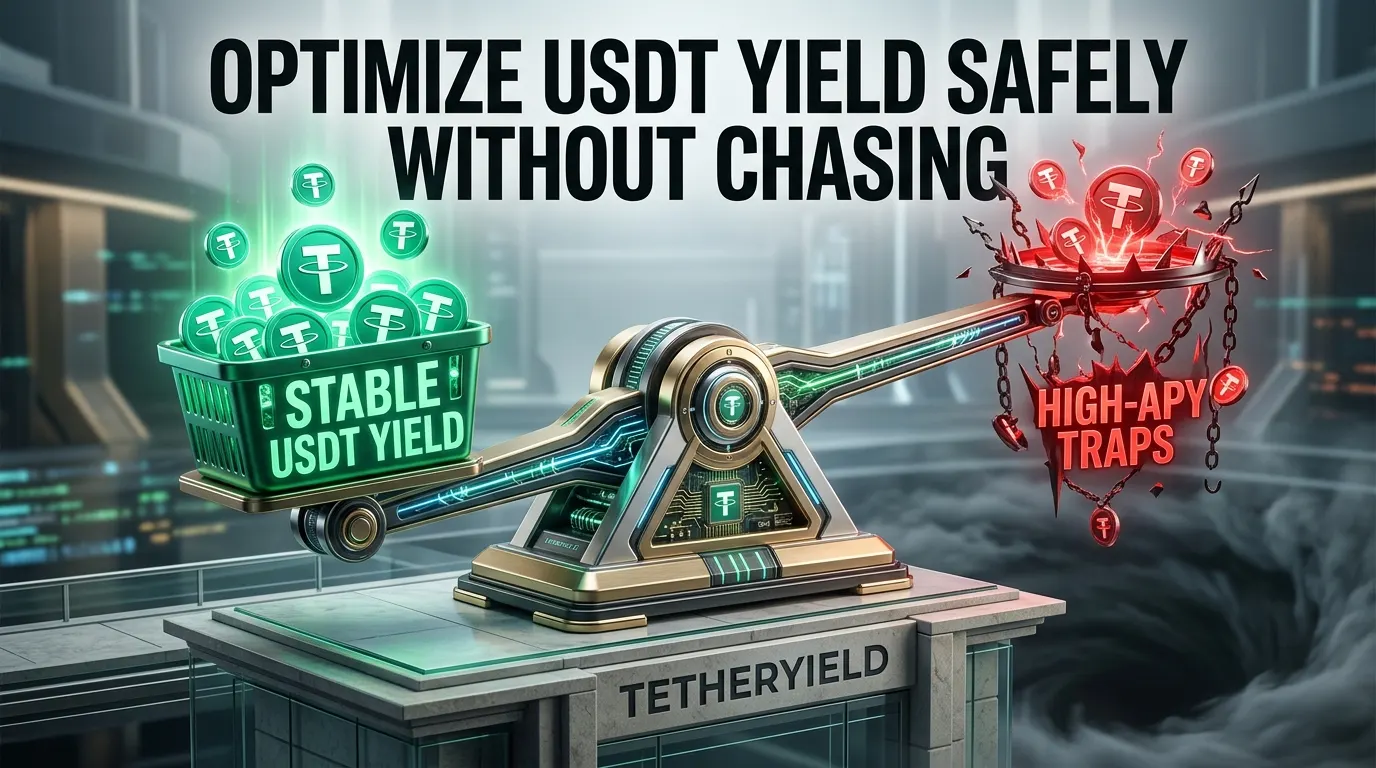
Dans la quête de revenus passifs, de nombreux investisseurs crypto se laissent séduire par des rendements annuels (APY) mirobolants. Pourtant, des chiffres promotionnels spectaculaires dissimulent souvent des pénalités de blocage draconiennes, des frais de retrait exorbitants et des offres éphémères qui s'estompent après quelques semaines.
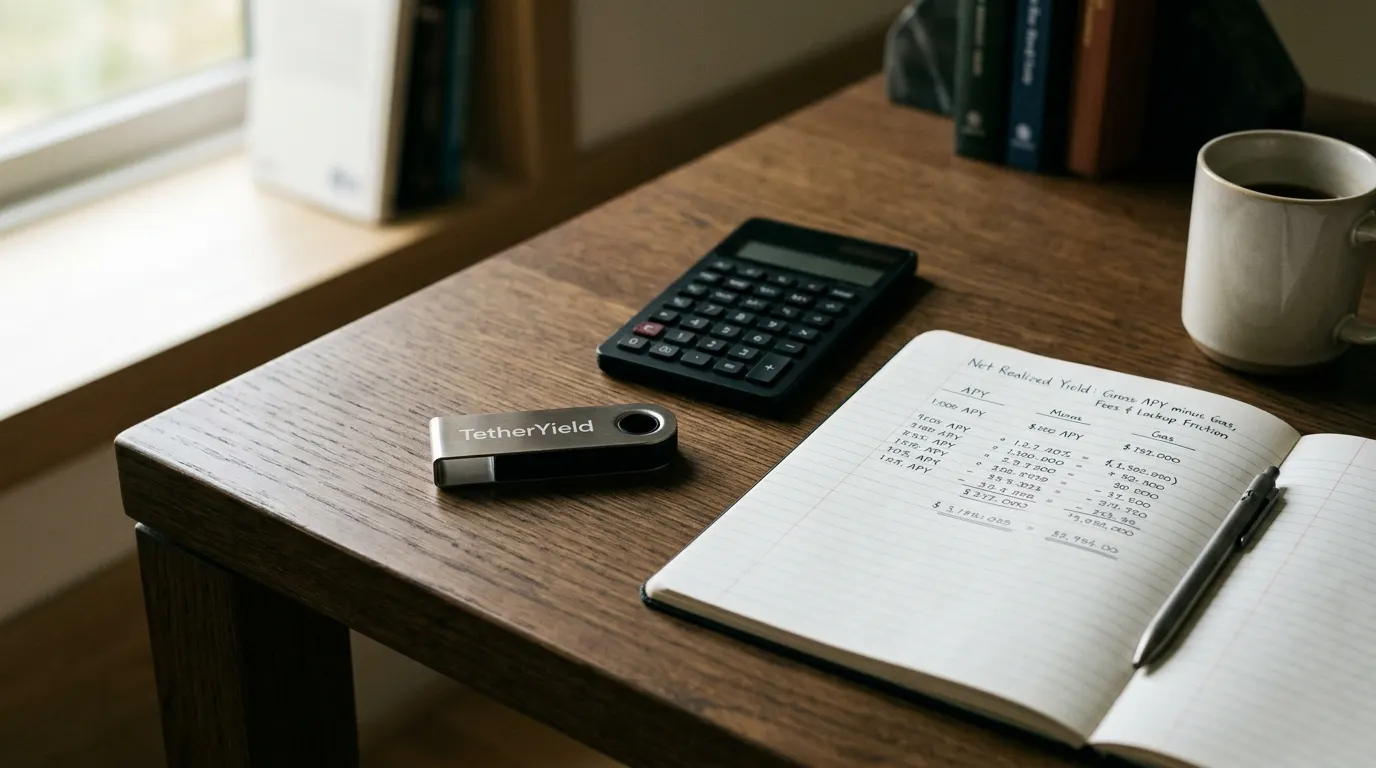
Chez TetherYield, une gestion rigoureuse repose d'abord sur l'évaluation du rendement net réellement perçu. En intégrant les frais de transfert réseau, la périodicité des versements et les durées d'engagement du capital, un taux prévisible et transparent surpasse largement les promesses hasardeuses du marché.
- Distinguez l'APY théorique des gains nets perçus : Déduisez les frais de réseau et de règlement de vos gains bruts.
- Vérifiez la souplesse de retrait : Privilégiez la disponibilité quotidienne des intérêts plutôt que des blocages avec réinvestissement imposé.
- Élaborez des scénarios prudents : Fondez votre plan financier sur des taux de base réalistes et non sur des pointes promotionnelles passagères.
- Évaluez le rapport risque-rendement : Demandez-vous si un faible gain additionnel justifie d'exposer votre capital principal à des aléas opérationnels.
Structurez votre capital selon des paliers disciplinés de liquidité
Traiter l'ensemble de ses avoirs en USDT comme un bloc uniforme constitue une erreur majeure de gestion des risques. Les sommes nécessaires aux dépenses courantes ou aux opportunités d'achat lors des corrections de marché ne doivent jamais être immobilisées sur des durées fermes, quel que soit l'attrait apparent du taux.
En compartimentant vos fonds en plusieurs paliers de liquidité, vous mettez en place un véritable coupe-feu financier. Cette méthode permet de faire fructifier les réserves engagées tout en conservant une réactivité totale face aux imprévus du quotidien.
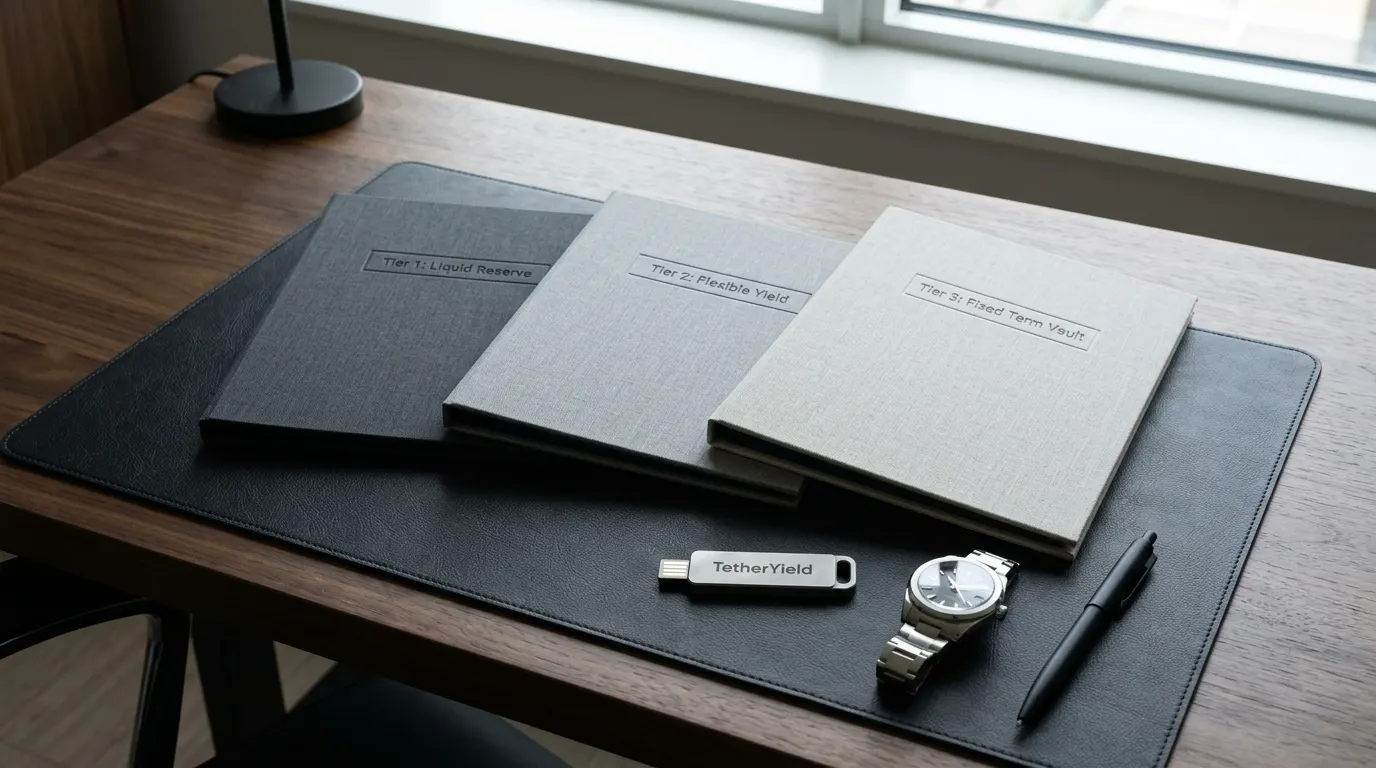
- Palier 1 (Réserve d'urgence immédiate) : Conservez des liquidités sur portefeuille privé pour vos dépenses sans délai de déblocage.
- Palier 2 (Rendement quotidien flexible) : Allouez une part aux forfaits flexibles TetherYield pour accumuler des intérêts quotidiens retirables à tout moment.
- Palier 3 (Croissance à terme fixe) : Bloquez les capitaux excédentaires sur des durées déterminées pour verrouiller des rendements stables et avantageux.
- Règle d'or de la liquidité : N'engagez aucun fonds sur un terme bloqué si vous êtes susceptible d'en avoir l'usage dans les 30 prochains jours.
Diversifiez les véritables facteurs de risque, pas seulement les noms de plateformes
Bien des épargnants s'imaginent diversifiés simplement en répartissant leurs USDT sur plusieurs applications. Or, si l'ensemble de ces services partage les mêmes architectures de conservation, des ponts de smart contracts vulnérables ou des contreparties communes, le risque systémique demeure entier.
Une diversification authentique requiert une analyse attentive de l'infrastructure opérationnelle. Évaluez les standards de conservation, la stabilité des blockchains exploitées (TRC20, ERC20, BEP20) et les processus de règlement des retraits avant de disséminer vos stablecoins.
- Examinez l'interdépendance des contreparties : Vérifiez si plusieurs prestataires s'appuient sur les mêmes mécanismes de liquidité.
- Contrôlez les coûts de réseau : Privilégiez des réseaux de transfert abordables garantissant des délais de confirmation sécurisés.
- Appréhendez les mécanismes des contrats intelligents : Renseignez-vous sur les dispositifs cryptographiques protégeant votre solde.
- Gardez un portefeuille lisible : Maintenez une organisation simple et facile à auditer chaque jour à partir de relevés transparents.
Instaurez un calendrier méthodique de révision et de rééquilibrage
Une stratégie pérenne de valorisation en USDT ne saurait être figée dans le temps. L'environnement des taux d'intérêt fluctue, les coûts de transaction évoluent et vos impératifs personnels changent au fil des saisons.
Sur TetherYield, les investisseurs avertis planifient des bilans réguliers pour vérifier leurs identifiants TxID, contrôler l'échéance des forfaits en cours et réajuster les proportions avant tout renouvellement. Cette démarche rigoureuse garantit sérénité et solidité financière sur la durée.
- La formule de calcul des gains ou le calendrier de versement ont-ils fait l'objet de modifications récentes ?
- Les frais de retrait réseau et les délais de traitement s'exécutent-ils de manière fluide et habituelle ?
- Ai-je conservé une réserve suffisante de liquidités immédiatement mobilisables pour parer aux imprévus ?
- La part allouée à une formule ou échéance particulière est-elle devenue disproportionnée par rapport à l'ensemble du patrimoine ?
- Les conditions contractuelles et les avertissements officiels sur les risques de TetherYield correspondent-ils toujours à mes attentes ?
- Convient-il de rapatrier les intérêts quotidiens accumulés sur un portefeuille à froid ou de les réengager dans un forfait à terme ?