APR dan APY menjawab pertanyaan yang berbeda
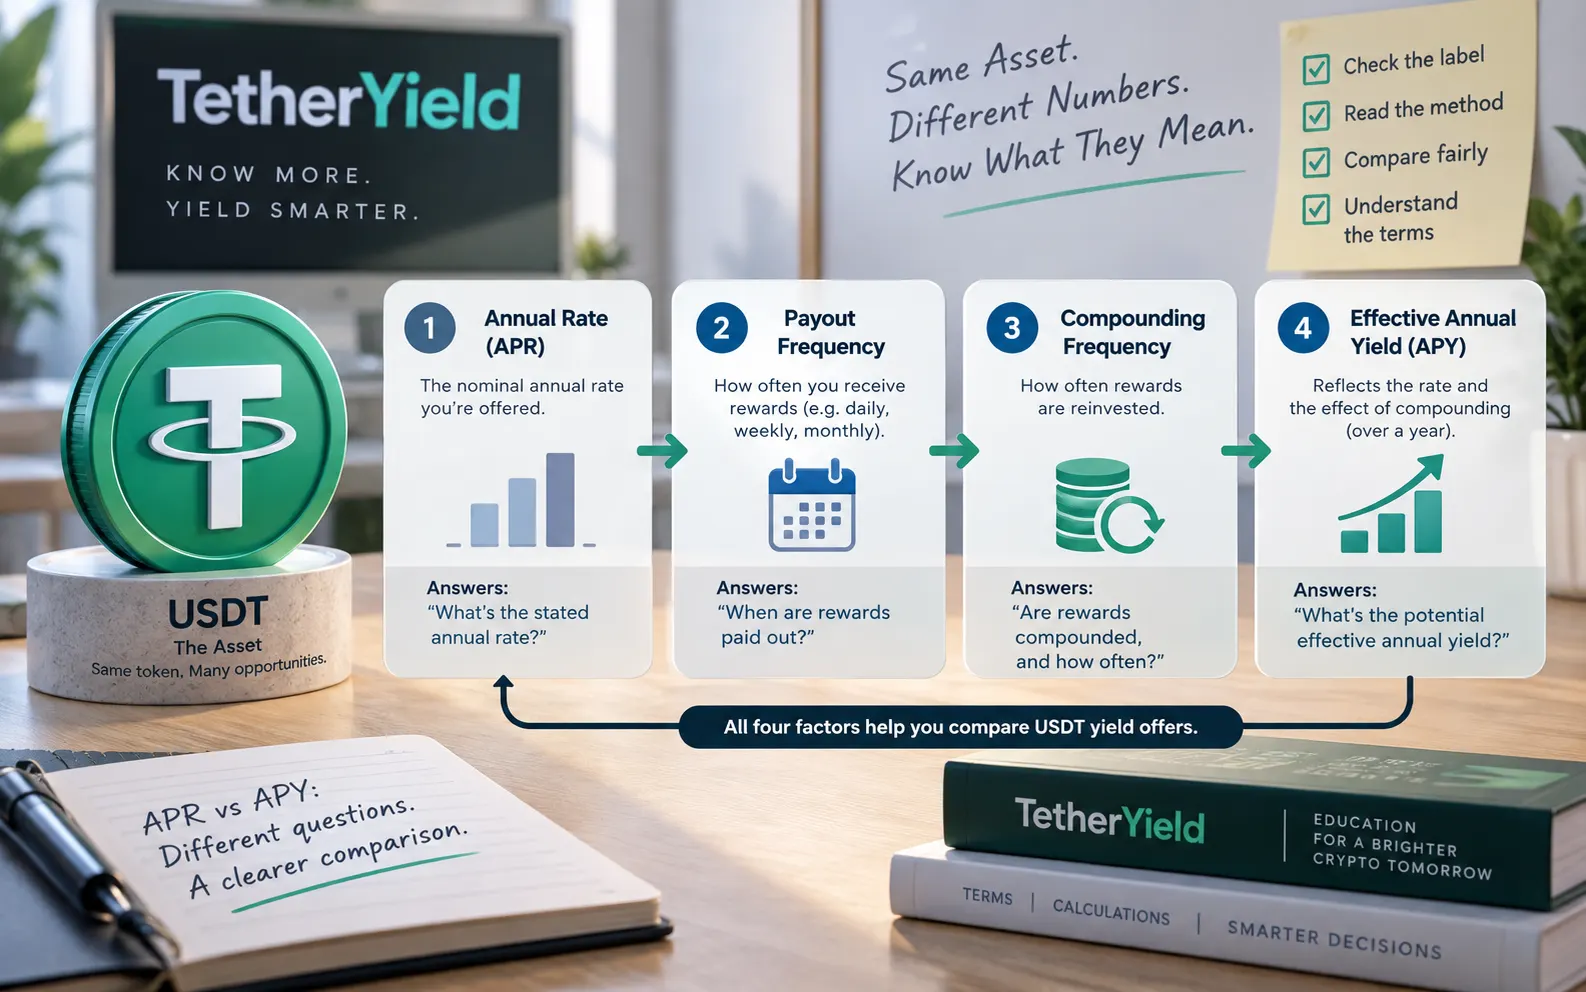
Ketika dua penawaran yield USDT menampilkan persentase tahunan, angkanya baru bisa dibandingkan jika Anda memahami asumsi di balik masing-masing angka. Dalam aturan deposito konsumen di AS, APY adalah ukuran tahunan yang mencerminkan tingkat bunga sekaligus frekuensi compounding. Produk crypto dan yield tidak selalu memakai APR dan APY dengan definisi regulasi yang sama, jadi perlakukan label tersebut sebagai titik awal dan baca metode perhitungan dari penyedia.
Cara praktis adalah memisahkan tiga lapisan: tingkat tahunan nominal atau yang ditampilkan; frekuensi payout, yaitu seberapa sering reward dikreditkan atau tersedia; dan compounding, yaitu apakah reward yang sudah dikreditkan otomatis atau manual ditambahkan ke saldo yang menghasilkan reward berikutnya. APY berusaha menunjukkan hasil tahunan efektif ketika asumsi compounding dimasukkan; tingkat nominal biasanya tidak.
- Tingkat tahunan yang ditampilkan: persentase dasar sebelum asumsi compounding.
- Frekuensi payout: seberapa sering reward dikreditkan atau tersedia.
- Frekuensi compounding: seberapa sering reward benar-benar masuk ke basis penghasilan berikutnya.
- Yield tahunan efektif: hasil tahunan matematis setelah asumsi compounding.
Contoh 1.000 USDT menunjukkan selisih akibat compounding
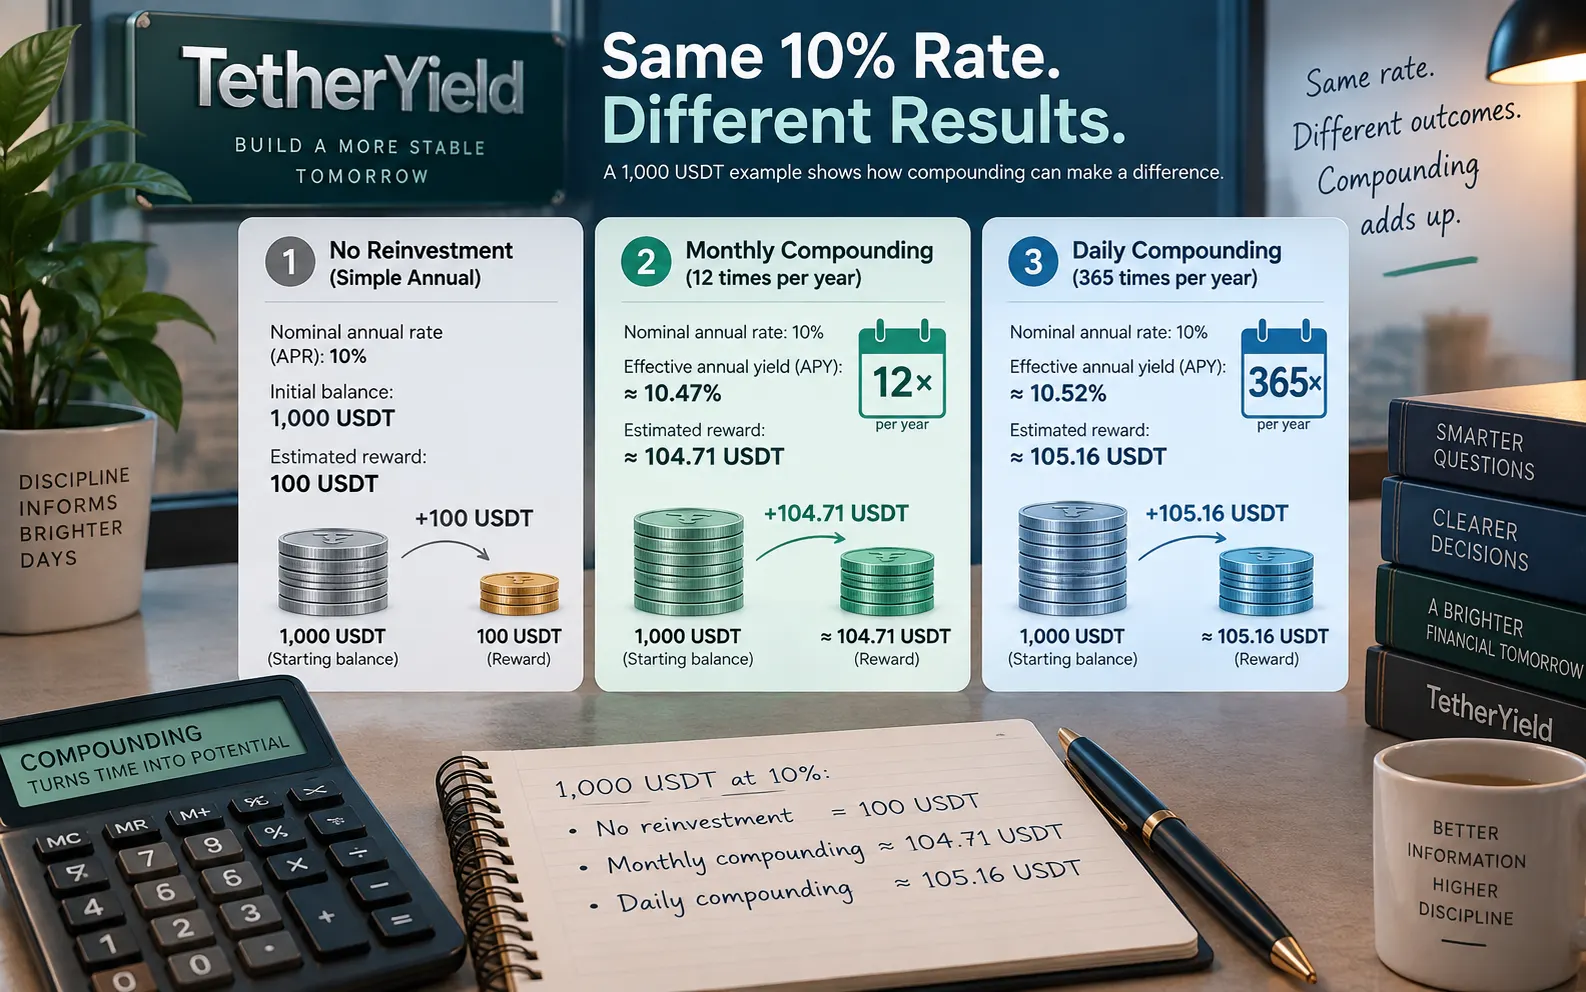
Gunakan saldo hipotetis 1.000 USDT dan tingkat nominal tahunan 10%. Jika tidak ada reward yang direinvestasikan selama setahun, estimasi sederhana adalah 100 USDT. Jika tingkat nominal yang sama di-compound setiap bulan, yield tahunan efektif secara matematis sekitar 10,47%, atau sekitar 104,71 USDT dari 1.000 USDT. Dengan compounding harian, hasilnya sekitar 10,52%, atau sekitar 105,16 USDT.
Intinya bukan bahwa compounding harian otomatis membuat plan lebih baik. Dalam contoh ini, selisihnya hanya sekitar 5,16 USDT dibanding perhitungan sederhana, dan rumus hanya berlaku bila tingkat tidak berubah, reward direinvestasikan sesuai jadwal, tidak ada potongan, dan seluruh saldo tetap memenuhi syarat. Produk nyata bisa memiliki tingkat variabel, syarat kelayakan, batas kapasitas, biaya, atau pembatasan penarikan yang mengubah hasil.
- Ubah tingkat nominal tahunan menjadi desimal: 10% = 0,10.
- Untuk n periode compounding: yield efektif = (1 + tingkat / n)^n - 1.
- Kalikan yield efektif dengan modal yang memenuhi syarat untuk estimasi sebelum biaya.
- Setelah itu sesuaikan dengan aturan produk yang sebenarnya; jangan anggap rumus sebagai payout yang dijamin.
| Perlakuan hipotetis | Tingkat tahunan efektif | Estimasi reward tahunan atas 1.000 USDT |
|---|---|---|
| Tanpa reinvestasi selama setahun | 10,00% | 100,00 USDT |
| Compounding bulanan | 10,47% | 104,71 USDT |
| Compounding harian | 10,52% | 105,16 USDT |
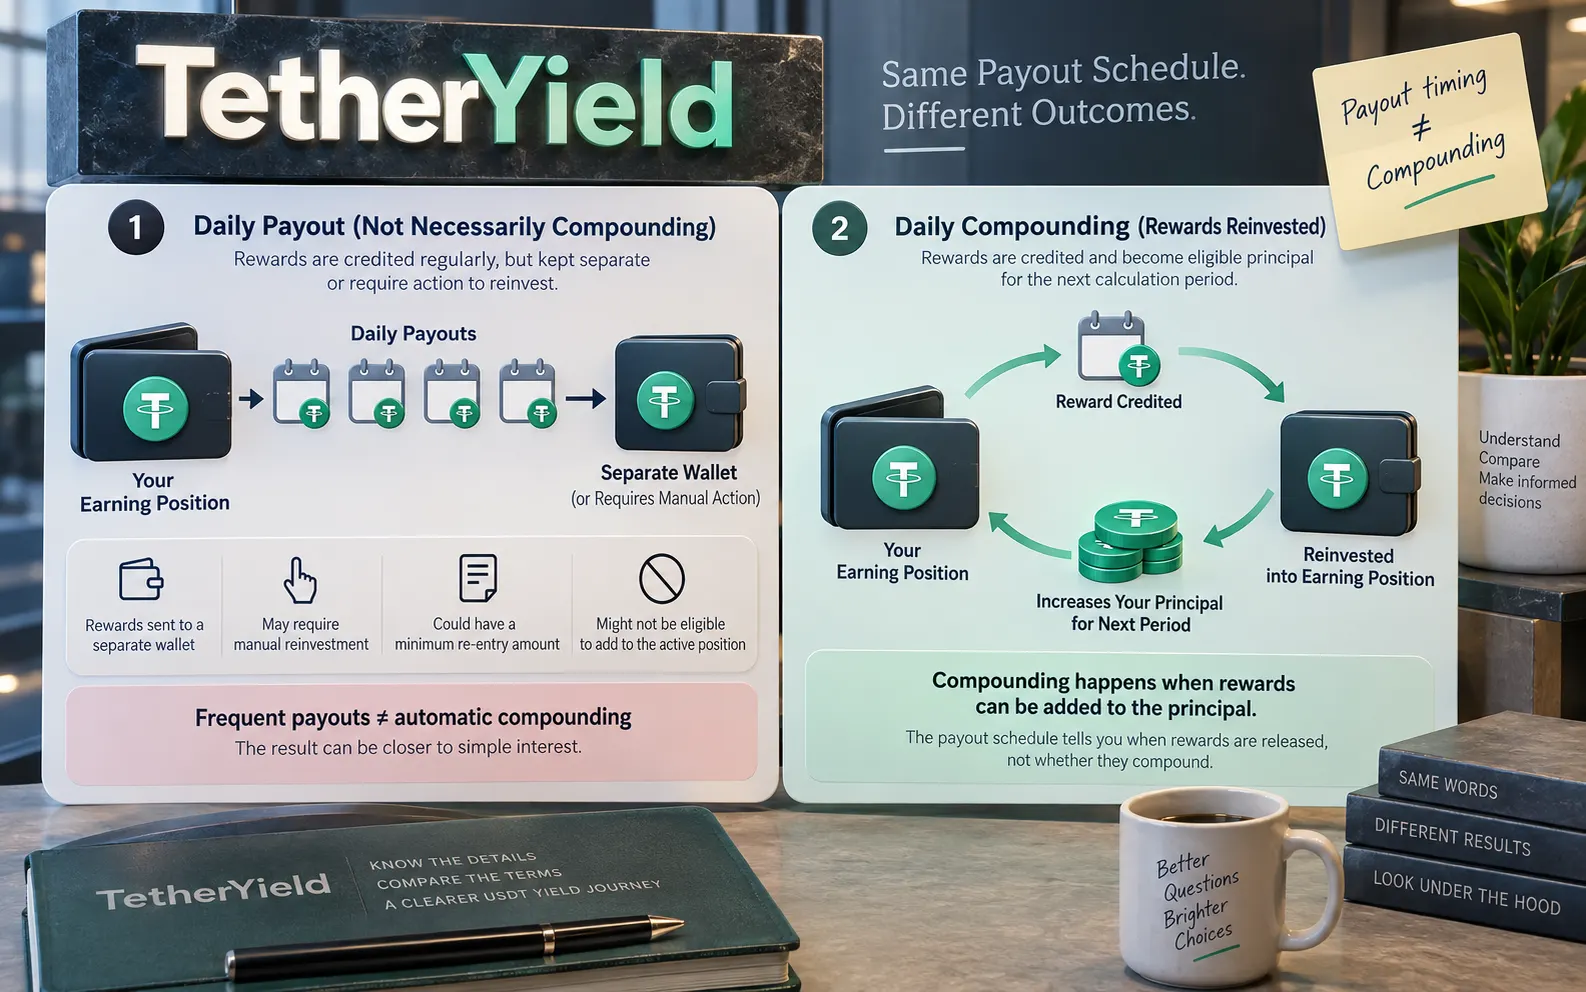
Payout harian belum tentu berarti compounding harian
Kesalahan umum adalah melihat “payout harian” lalu menganggap reward otomatis di-compound setiap hari. Jadwal payout hanya memberi tahu kapan reward dikreditkan atau dilepas. Agar compounding harian benar-benar terjadi, reward itu juga harus menjadi modal yang memenuhi syarat untuk periode berikutnya. Jika reward berada di wallet terpisah, perlu tindakan manual, memiliki minimum untuk masuk kembali, atau tidak bisa ditambahkan ke posisi aktif, hasil ekonominya bisa lebih dekat ke bunga sederhana daripada APY dengan compounding harian.
Kebalikannya juga penting. Produk dapat menampilkan APY berdasarkan reinvestasi otomatis sementara Anda berencana menarik reward setiap kali diterima. Dalam kondisi itu, hasil aktual Anda akan berbeda dari skenario compounding yang ditampilkan. Bandingkan plan dengan perilaku yang benar-benar Anda rencanakan, bukan hanya contoh tahunan ideal dari penyedia.
- Periksa apakah reinvestasi otomatis, opsional, atau tidak tersedia.
- Pastikan reward yang sudah dikreditkan langsung memenuhi syarat untuk menghasilkan reward lagi.
- Cari minimum, jendela waktu, atau batas kapasitas untuk reinvestasi.
- Jika Anda berencana menarik reward, hitung aliran kas tersebut secara terpisah.
APY yang menonjol hanyalah satu baris dalam perhitungan hasil bersih
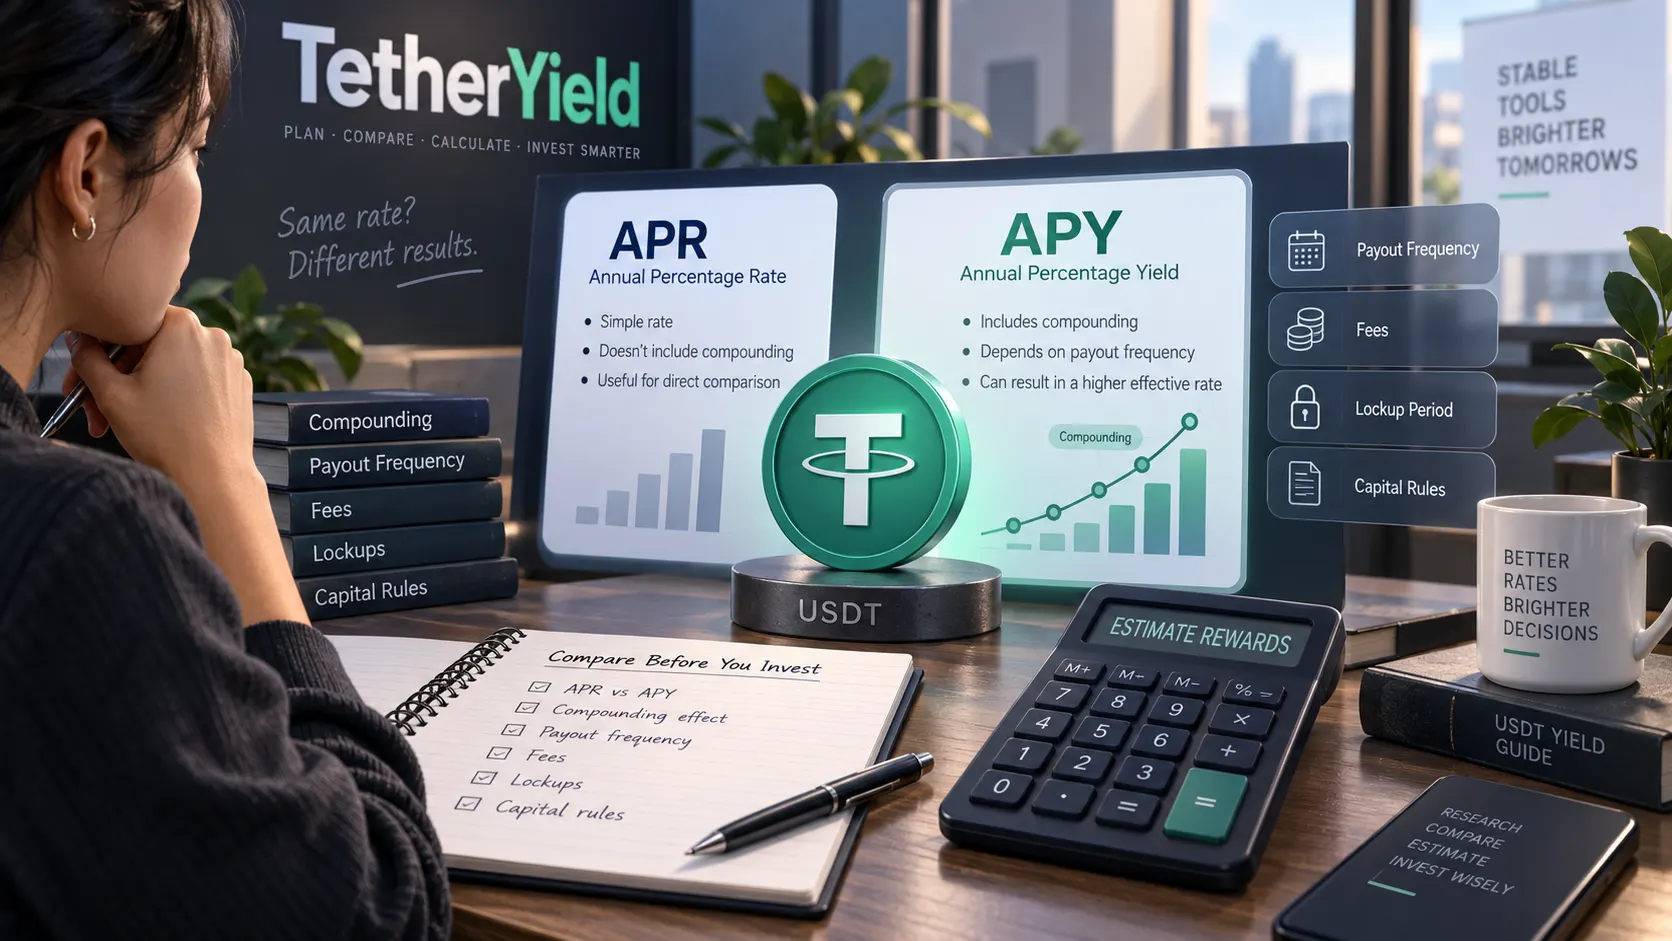
Bahkan matematika compounding yang benar tetap tidak lengkap jika mengabaikan aturan produk. Tingkat yang lebih rendah dengan penarikan sederhana dan potongan kecil bisa lebih cocok daripada tingkat tinggi dengan likuiditas terbatas atau aturan modal yang belum Anda pahami. Jadi pertanyaan yang berguna bukan “APY mana paling tinggi?”, melainkan “apa yang secara wajar bisa saya harapkan dengan aturan persis yang saya terima?”.
Untuk plan TetherYield, tinjau halaman plan terkini dan pengungkapan risiko sebelum mendanai karena ketentuan, ketersediaan, dan estimasi dapat berubah. Jika sebuah plan tidak mengembalikan modal seperti deposito konvensional, perbandingan APY tahunan bisa menjadi cara pandang yang keliru; jadwal payout, titik impas, dan hasil bersih selama periode aktual dapat lebih informatif.
- Biaya dan potongan: masuk, penarikan, jaringan, atau biaya lain yang berlaku.
- Likuiditas: periode lock, aturan penutupan awal, dan kapan dana tersedia.
- Aturan modal: apakah dan kapan modal pokok dikembalikan.
- Variasi tingkat: apakah tingkat yang ditampilkan dapat berubah.
- Kelayakan dan kapasitas: minimum, maksimum, batas batch, atau syarat lain.
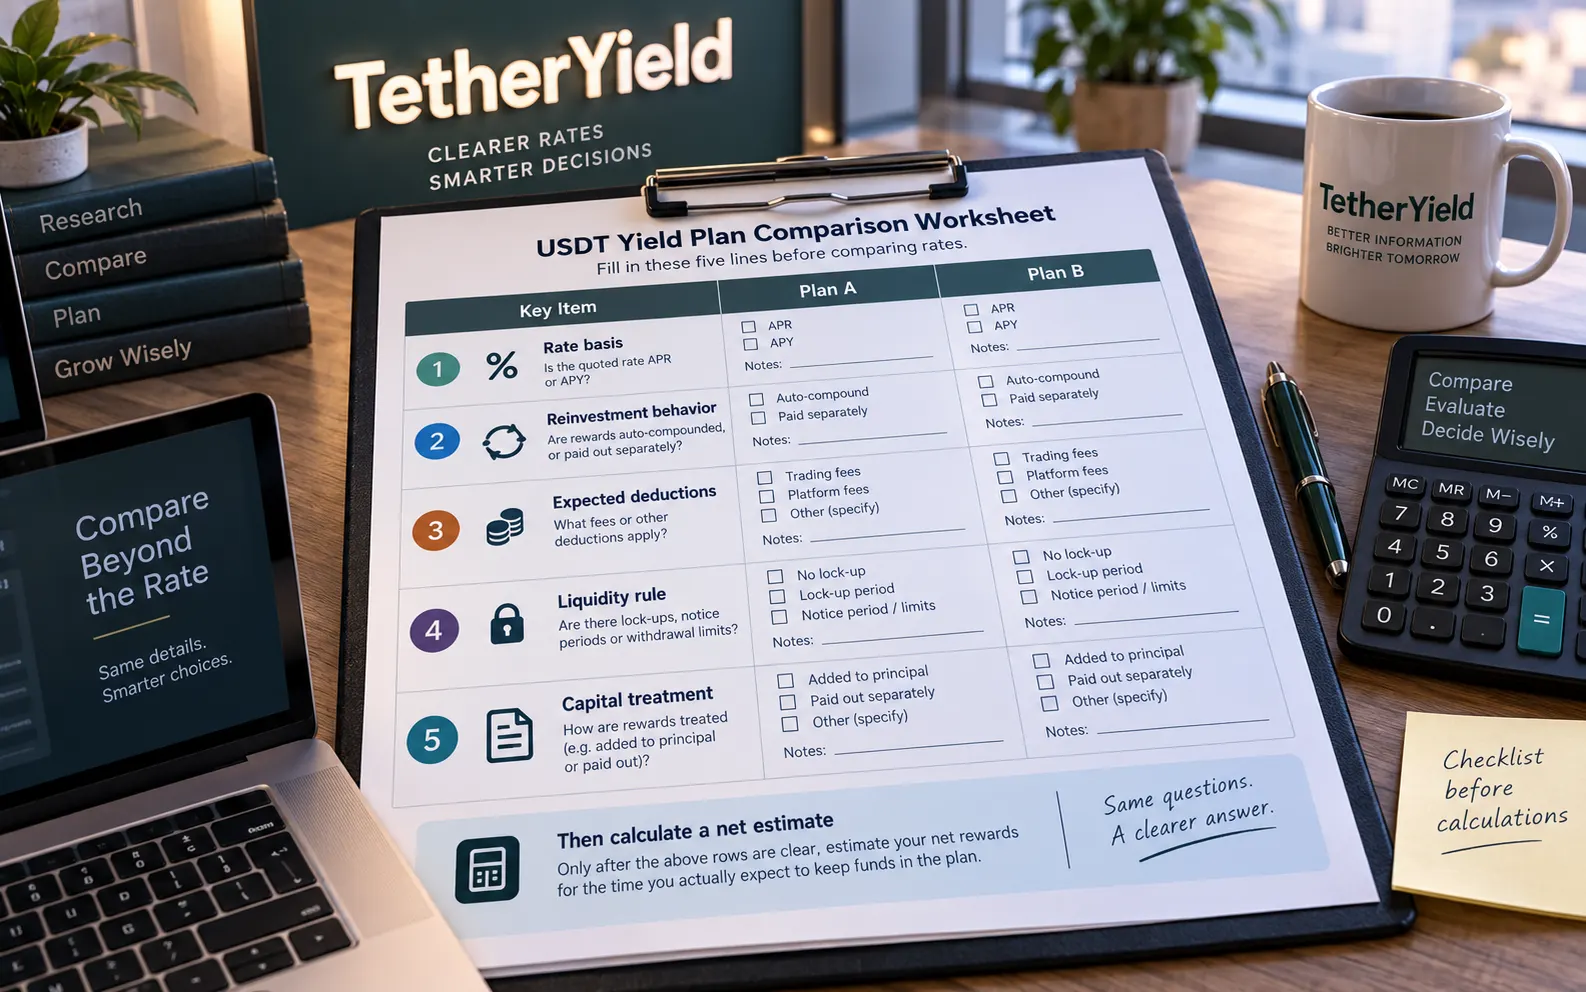
Gunakan lembar lima baris sebelum membandingkan dua plan
Lembar sederhana mencegah label tingkat mendominasi keputusan. Untuk tiap plan, tuliskan dasar tingkat, perilaku reinvestasi yang sebenarnya, potongan yang diperkirakan, aturan likuiditas, dan perlakuan terhadap modal. Setelah semua baris itu jelas, barulah hitung estimasi bersih untuk waktu yang benar-benar Anda rencanakan menahan dana.
Untuk plan berjangka tetap, hitung kedua plan dengan modal dan periode yang sama. Untuk plan terbuka, hindari memproyeksikan hasil compounding setahun kecuali aturan plan dan perilaku Anda benar-benar mendukung asumsi itu. Jika dua penawaran mendefinisikan APR atau APY secara berbeda, normalkan keduanya ke skenario yang sama sebelum membandingkan angka yang ditampilkan.
- Pilih satu jumlah modal dan satu periode penahanan.
- Ubah tingkat yang ditampilkan ke metode payout dan compounding sebenarnya.
- Kurangi biaya atau potongan yang diperkirakan berlaku pada skenario Anda.
- Masukkan aturan lock, penutupan awal, dan pengembalian modal.
- Bandingkan aliran kas dan risikonya, bukan hanya persentase akhir.
| Baris perbandingan | Plan A | Plan B | Mengapa penting |
|---|---|---|---|
| Dasar tingkat | APR / APY / lain | APR / APY / lain | Label dapat memakai asumsi berbeda. |
| Reinvestasi | Otomatis / manual / tidak ada | Otomatis / manual / tidak ada | Menentukan apakah compounding realistis. |
| Biaya dan potongan | Daftar biaya perkiraan | Daftar biaya perkiraan | Yield headline bukan yield bersih. |
| Likuiditas | Lock dan aturan keluar | Lock dan aturan keluar | Mempengaruhi akses dana dan fleksibilitas. |
| Perlakuan modal | Aturan dan waktu pengembalian | Aturan dan waktu pengembalian | Mengubah arti perbandingan berdasarkan persentase. |
Tingkat yang lebih baik adalah yang bisa Anda jelaskan baris demi baris
APR dan APY adalah singkatan yang berguna, tetapi tidak menggantikan aturan aliran kas di baliknya. Perbandingan yield USDT yang sehat seharusnya membuat Anda dapat menjelaskan dari mana persentase berasal, apakah compounding benar-benar terjadi, kapan reward tersedia, biaya apa yang bisa mengurangi hasil, dan apa yang terjadi pada modal pokok.
Sebelum mendanai, simpan atau tinjau kembali ketentuan plan saat ini dan jalankan skenario konservatif selain skenario utama. Jika ada input yang belum jelas—terutama dasar tingkat, reinvestasi, waktu penarikan, atau perlakuan modal—anggap estimasi belum lengkap. Estimasi reward adalah alat perencanaan, bukan return yang dijamin.
- Bisakah saya menghitung ulang angka tahunan dari asumsi yang dipublikasikan?
- Apakah perilaku penarikan atau reinvestasi saya benar-benar sesuai dengan asumsi itu?
- Apa yang terjadi jika tingkat berubah atau saya keluar lebih awal?
- Biaya atau aturan modal apa yang bisa membuat hasil aktual lebih rendah dari estimasi headline?