APR e APY respondem a perguntas diferentes
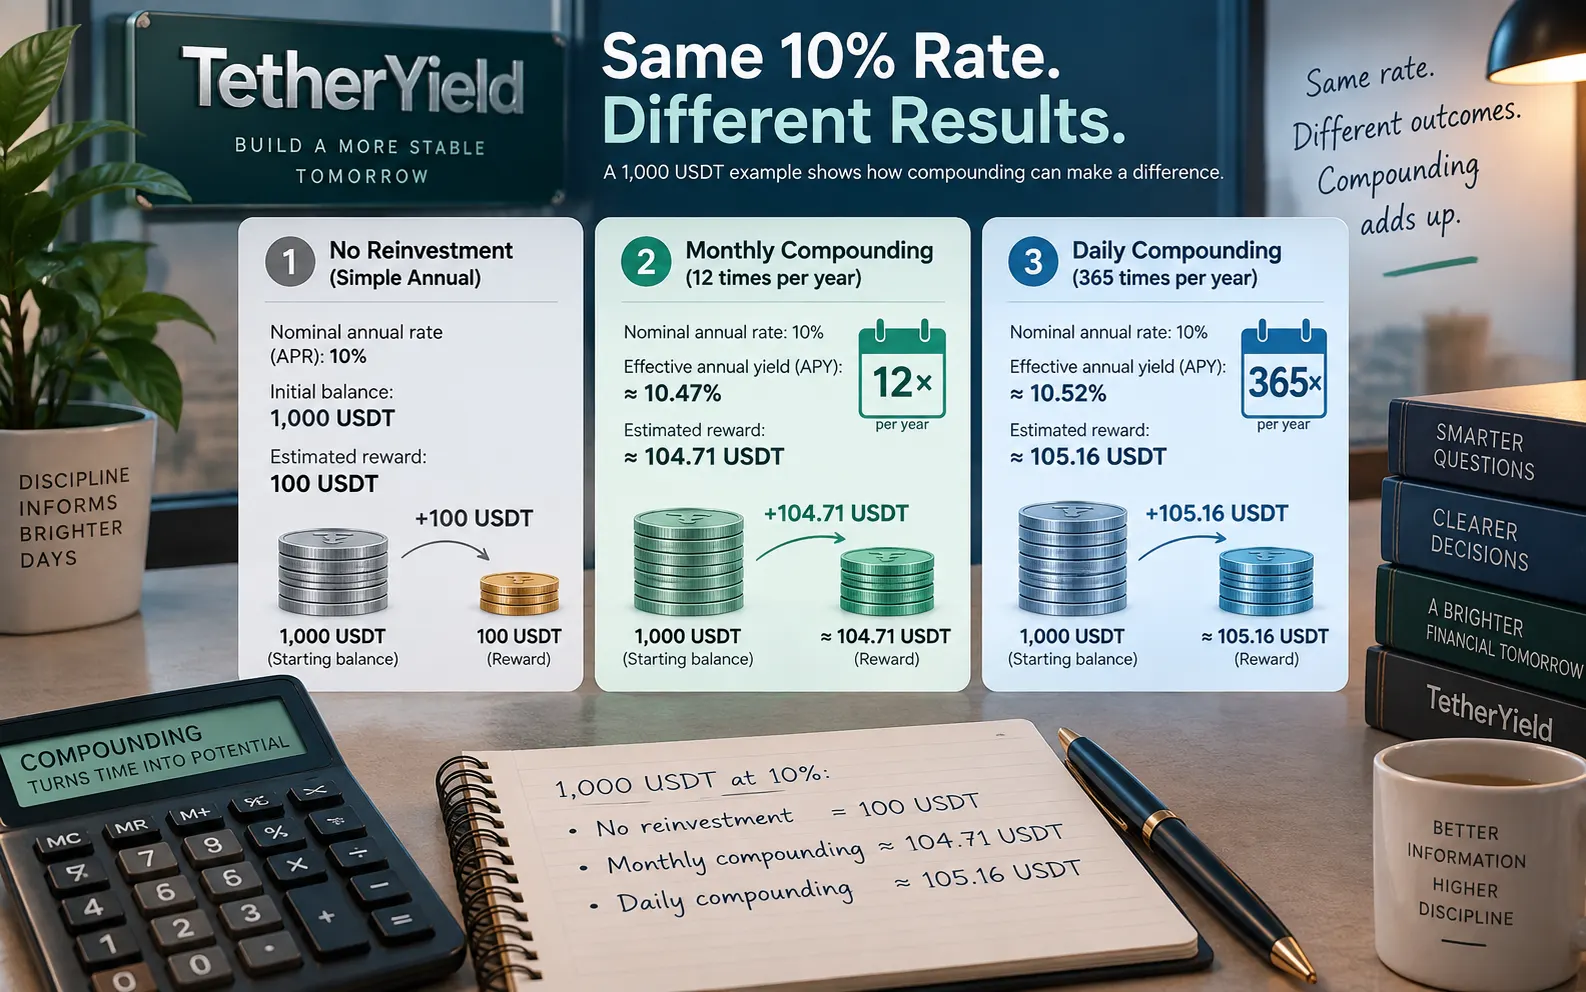
Quando duas ofertas de rendimento em USDT mostram percentuais anuais, os números só são comparáveis se você souber o que cada um pressupõe. Nas regras americanas para contas de depósito de consumidores, o APY é uma medida anualizada que considera a taxa e a frequência de capitalização. Produtos de cripto e rendimento nem sempre usam APR e APY com as mesmas definições regulatórias; por isso, trate o rótulo como ponto de partida e leia a metodologia do provedor.
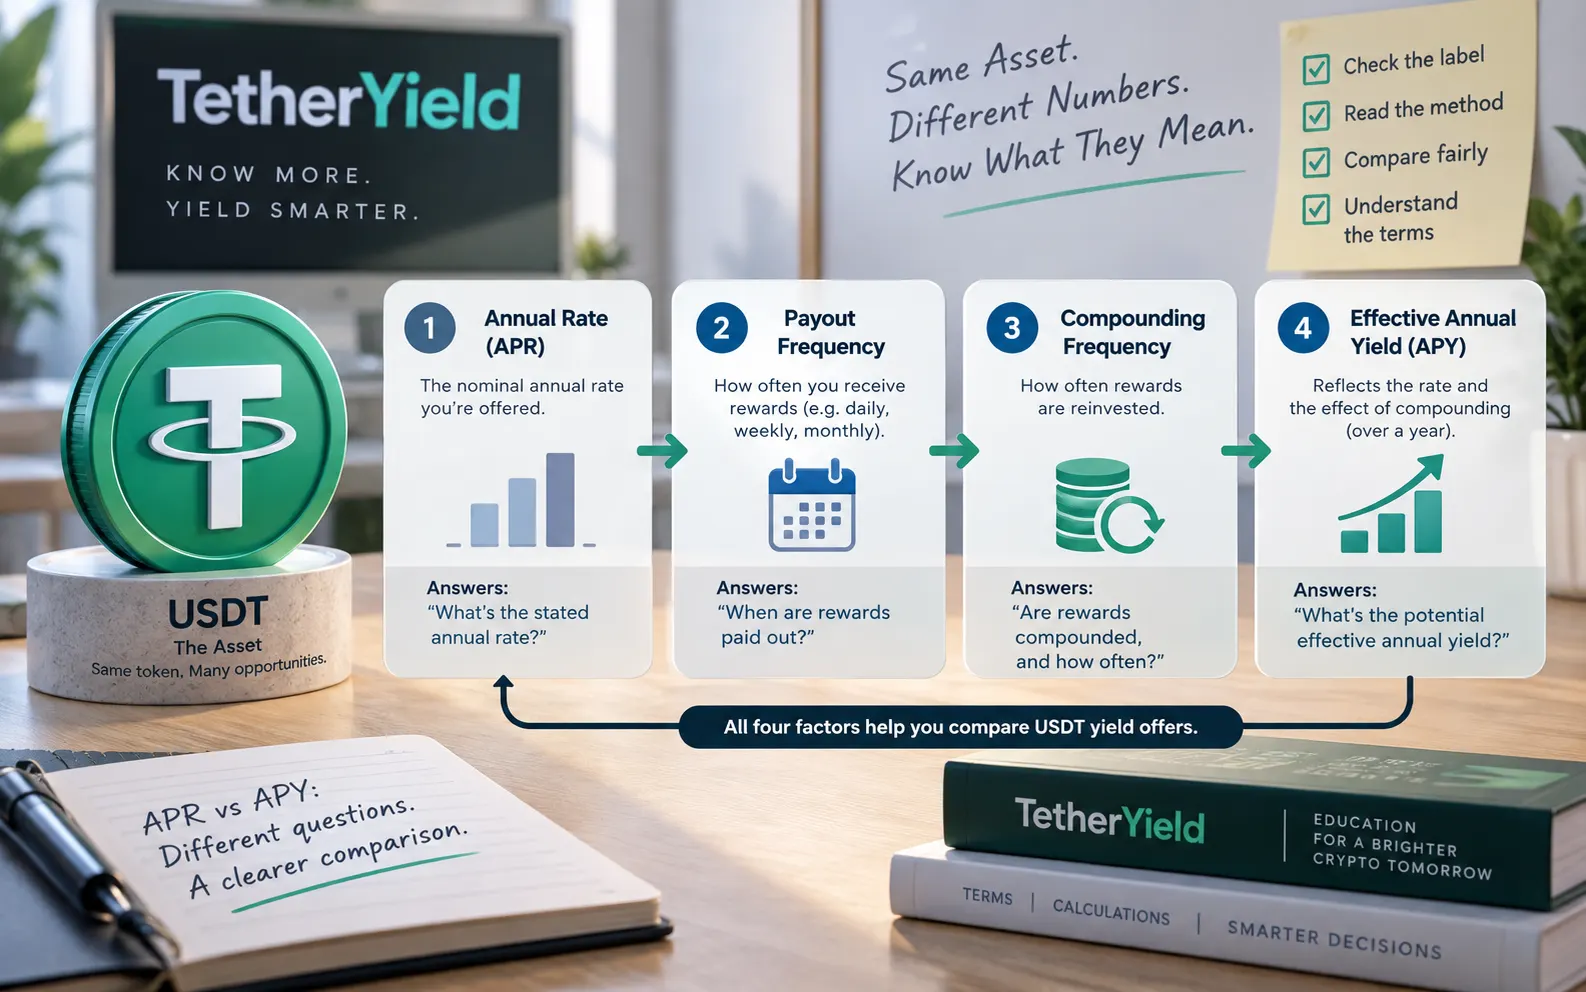
Uma forma prática é separar três camadas: a taxa anual nominal ou divulgada; a frequência de pagamento, isto é, com que frequência a recompensa é creditada ou liberada; e a capitalização, que indica se a recompensa volta para a base que gera o próximo rendimento. O APY tenta mostrar o resultado anual efetivo quando há uma hipótese de capitalização; a taxa nominal normalmente não.
- Taxa anual divulgada: percentual base antes da hipótese de capitalização.
- Frequência de pagamento: com que frequência a recompensa é creditada ou fica disponível.
- Frequência de capitalização: com que frequência a recompensa entra na próxima base de cálculo.
- Rendimento anual efetivo: resultado anualizado após a hipótese de capitalização.
Um exemplo com 1.000 USDT mostra a diferença da capitalização
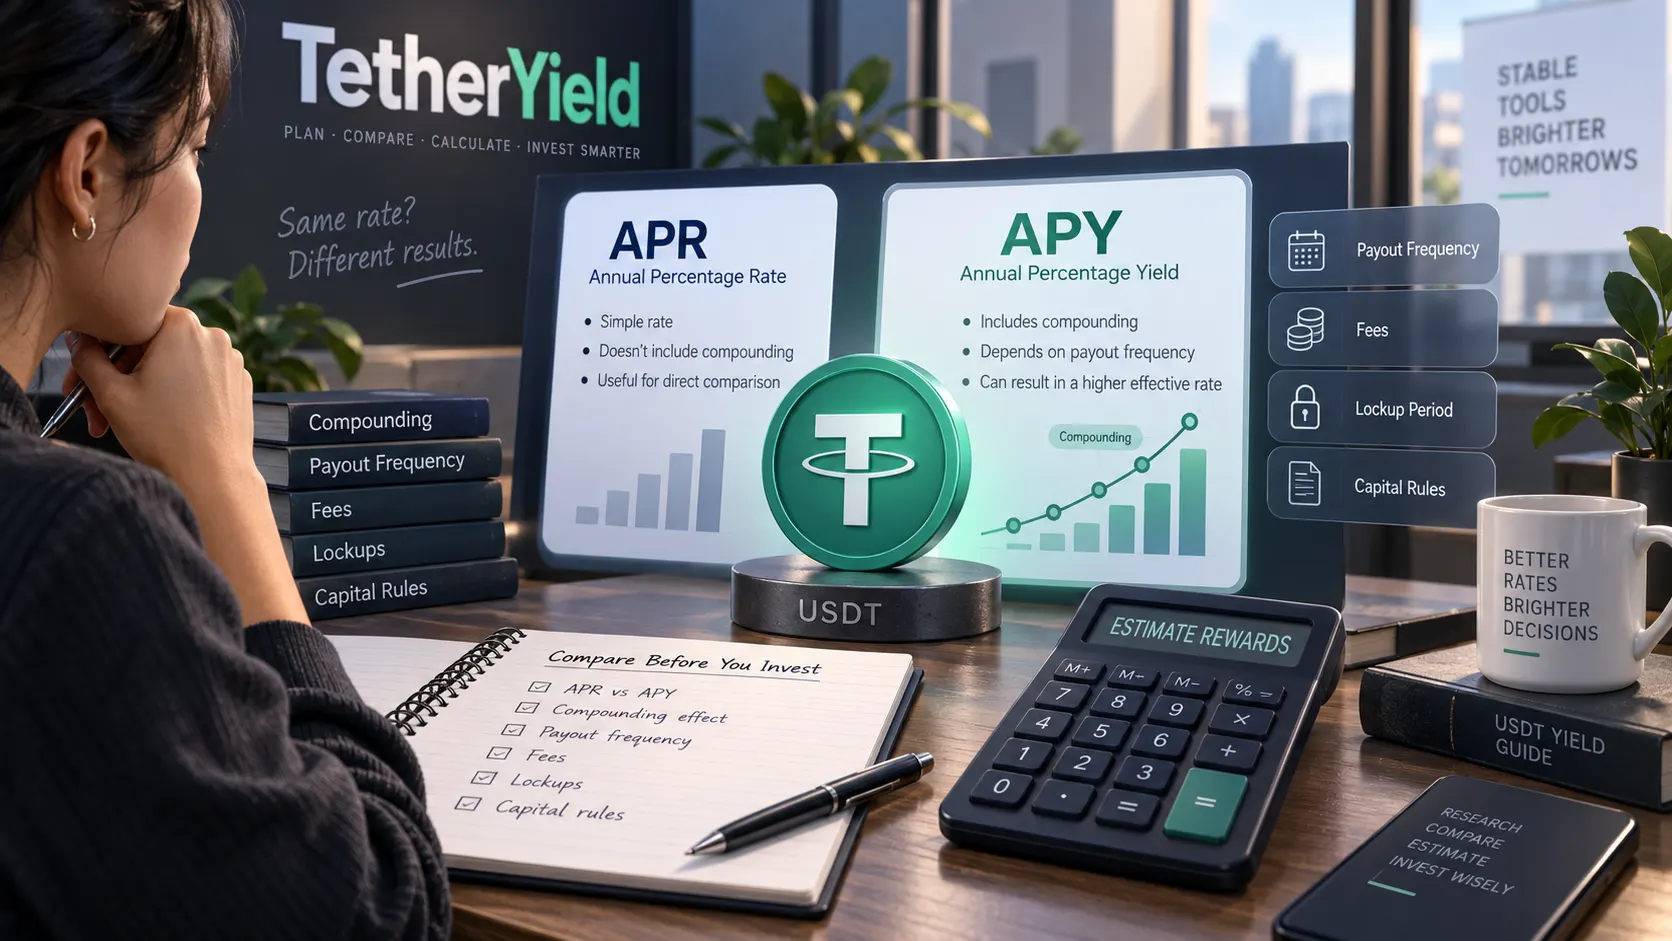
Considere um saldo hipotético de 1.000 USDT e uma taxa nominal anual de 10%. Sem reinvestir durante o ano, a estimativa simples é de 100 USDT. Se a mesma taxa nominal capitalizar mensalmente, o rendimento anual efetivo matemático fica em aproximadamente 10,47%, ou cerca de 104,71 USDT sobre 1.000 USDT. Com capitalização diária, fica em aproximadamente 10,52%, ou cerca de 105,16 USDT.
Isso não significa que capitalizar diariamente torne um plano automaticamente melhor. Neste exemplo, a diferença para a conta simples é de apenas 5,16 USDT, e o cálculo só vale se a taxa permanecer igual, as recompensas forem reinvestidas no prazo, não houver deduções e todo o saldo continuar elegível. Produtos reais podem ter taxas variáveis, requisitos, limites de capacidade, custos ou restrições de saque.
- Converta a taxa nominal anual em decimal: 10% = 0,10.
- Para n períodos de capitalização: rendimento efetivo = (1 + taxa / n)^n - 1.
- Multiplique o rendimento efetivo pelo principal elegível para obter uma estimativa antes de custos.
- Depois ajuste o resultado às regras reais do produto; a fórmula não é uma promessa de pagamento.
| Tratamento hipotético | Taxa anual efetiva | Recompensa anual estimada sobre 1.000 USDT |
|---|---|---|
| Sem reinvestimento durante o ano | 10,00% | 100,00 USDT |
| Capitalização mensal | 10,47% | 104,71 USDT |
| Capitalização diária | 10,52% | 105,16 USDT |
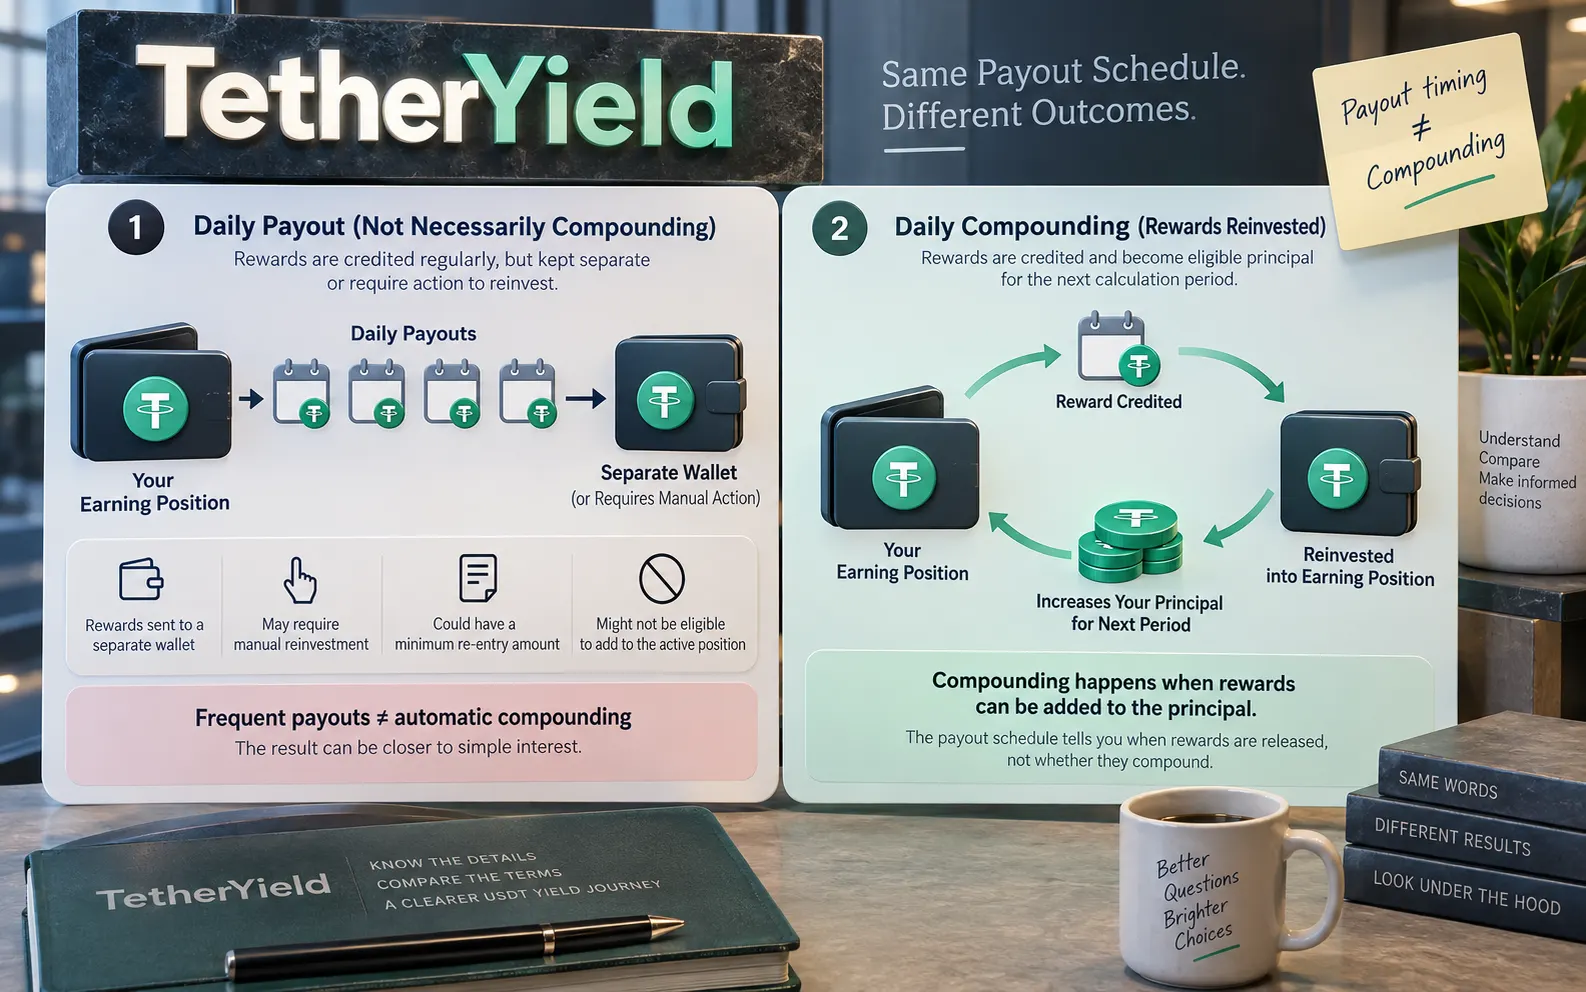
Pagamento diário não significa, necessariamente, capitalização diária
Um erro comum é ler “pagamento diário” e presumir que a recompensa capitaliza todos os dias. O calendário de pagamento só informa quando a recompensa é creditada ou liberada. Para existir capitalização diária, ela também precisa virar principal elegível para o período seguinte. Se ficar em uma carteira separada, exigir ação manual, tiver mínimo para nova entrada ou não puder ser adicionada à posição ativa, o resultado pode se aproximar mais de juros simples do que de um APY com capitalização diária.
O inverso também importa. Um produto pode mostrar APY com reinvestimento automático enquanto você pretende sacar as recompensas assim que chegarem. Nesse caso, o resultado realizado será diferente do cenário de capitalização exibido. Compare o plano com o comportamento que você realmente pretende seguir.
- Veja se o reinvestimento é automático, opcional ou indisponível.
- Confirme se a recompensa creditada pode voltar a gerar rendimento imediatamente.
- Procure mínimos, janelas de tempo ou limites de capacidade para reinvestir.
- Se pretende sacar as recompensas, calcule esse fluxo de caixa separadamente.
O APY em destaque é apenas uma linha do retorno líquido
Mesmo uma conta correta de capitalização fica incompleta se ignorar as regras do produto. Uma taxa menor com saques simples e poucas deduções pode se adequar melhor do que uma taxa maior com liquidez restrita ou uma regra de capital que você não entendeu. A pergunta útil não é “qual APY é maior?”, mas “o que posso esperar de forma razoável com as regras exatas que aceito?”.
Nos planos TetherYield, revise a página atual do plano e a divulgação de risco antes de aportar, pois condições, disponibilidade e estimativas podem mudar. Se um plano não devolve o capital como um depósito convencional, comparar APY anualizado pode ser a lente errada; calendário de pagamentos, ponto de equilíbrio e retorno líquido no prazo real podem informar melhor.
- Taxas e deduções: entrada, saque, rede ou outros custos aplicáveis.
- Liquidez: período de bloqueio, regras de saída antecipada e disponibilidade dos fundos.
- Regra de capital: se e quando o principal é devolvido.
- Variabilidade da taxa: se a taxa exibida pode mudar no período.
- Elegibilidade e capacidade: mínimos, máximos, limites de lote ou outras condições.
Use uma planilha de cinco linhas antes de comparar dois planos
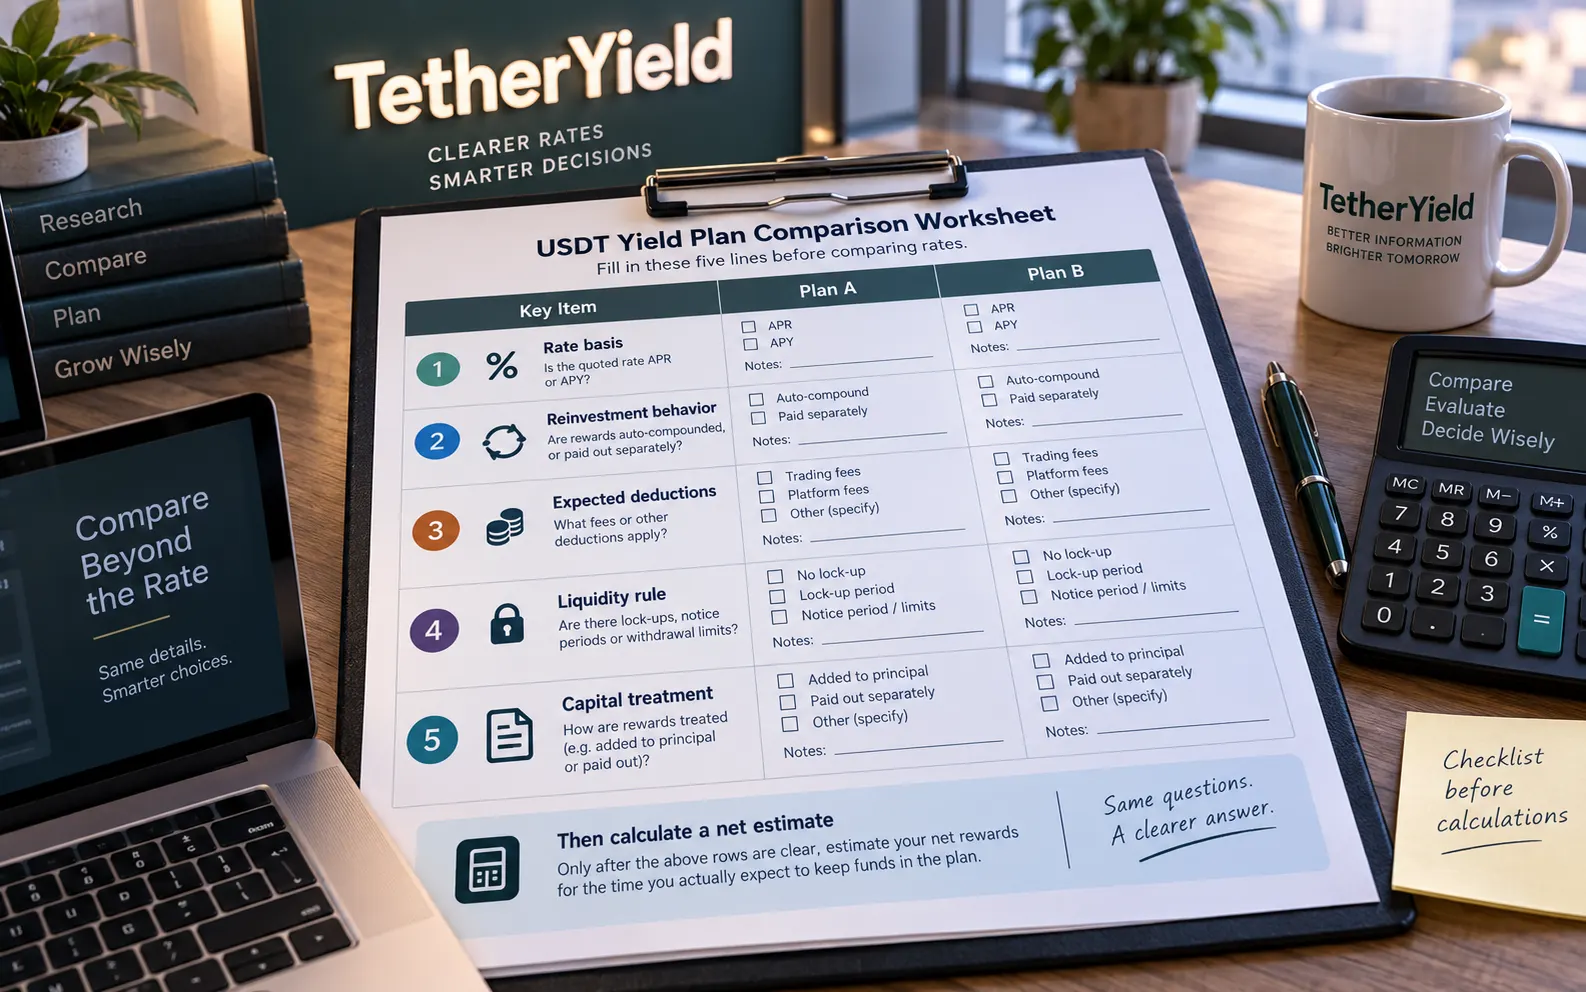
Uma planilha simples impede que o rótulo da taxa domine a decisão. Para cada plano, anote a base da taxa, o reinvestimento que realmente acontecerá, as deduções esperadas, a regra de liquidez e o tratamento do capital. Só depois calcule uma estimativa líquida para o tempo em que você realmente pretende manter os recursos.
Em planos de prazo fixo, use o mesmo principal e o mesmo período para os dois. Em plano aberto, evite projetar um ano de capitalização se as regras e o seu comportamento não sustentarem essa hipótese. Se duas ofertas usam definições diferentes de APR ou APY, normalize ambas para o mesmo cenário antes de comparar percentuais.
- Escolha um valor de principal e um período de permanência.
- Converta a taxa divulgada para o método real de pagamento e capitalização.
- Desconte taxas ou deduções esperadas no seu cenário.
- Inclua bloqueio, saída antecipada e regras de devolução do capital.
- Compare os fluxos de caixa e riscos resultantes, não apenas o percentual final.
| Linha de comparação | Plano A | Plano B | Por que importa |
|---|---|---|---|
| Base da taxa | APR / APY / outra | APR / APY / outra | Os rótulos podem usar hipóteses diferentes. |
| Reinvestimento | Automático / manual / nenhum | Automático / manual / nenhum | Define se a capitalização é realista. |
| Taxas e deduções | Custos esperados | Custos esperados | Rendimento anunciado não é rendimento líquido. |
| Liquidez | Bloqueio e regra de saída | Bloqueio e regra de saída | Afeta acesso aos fundos e flexibilidade. |
| Tratamento do capital | Regra e momento de devolução | Regra e momento de devolução | Muda o significado da comparação percentual. |
A taxa melhor é a que você consegue explicar linha por linha
APR e APY são atalhos úteis, mas não substituem as regras de fluxo de caixa. Uma comparação sólida de rendimento em USDT deve permitir explicar de onde vem o percentual, se a capitalização realmente ocorre, quando as recompensas ficam disponíveis, quais custos podem reduzi-las e o que acontece com o principal.
Antes de aportar, salve ou revise as condições atuais e rode um cenário conservador além do cenário de destaque. Se alguma entrada estiver incerta—principalmente a base da taxa, reinvestimento, momento do saque ou tratamento do capital—considere a estimativa incompleta. Estimativas de recompensa são ferramentas de planejamento, não retorno garantido.
- Consigo reproduzir o número anualizado a partir das hipóteses publicadas?
- Meu comportamento real de saque ou reinvestimento combina com essas hipóteses?
- O que acontece se a taxa mudar ou eu sair antes do previsto?
- Quais custos ou regras de capital podem reduzir meu resultado frente ao destaque?