APR ve APY farklı soruları yanıtlar
İki USDT getiri teklifi yıllık yüzdeler gösterdiğinde, sayıları ancak her birinin hangi varsayımlara dayandığını biliyorsanız karşılaştırabilirsiniz. ABD tüketici mevduat düzenlemelerinde APY, faiz oranını ve bileşik getiri sıklığını birlikte yansıtan yıllıklaştırılmış bir ölçüdür. Kripto ve getiri ürünleri APR ile APY'yi her zaman aynı düzenleyici tanımlarla kullanmaz; bu nedenle etiketi başlangıç noktası kabul edin ve sağlayıcının hesaplama yöntemini okuyun.
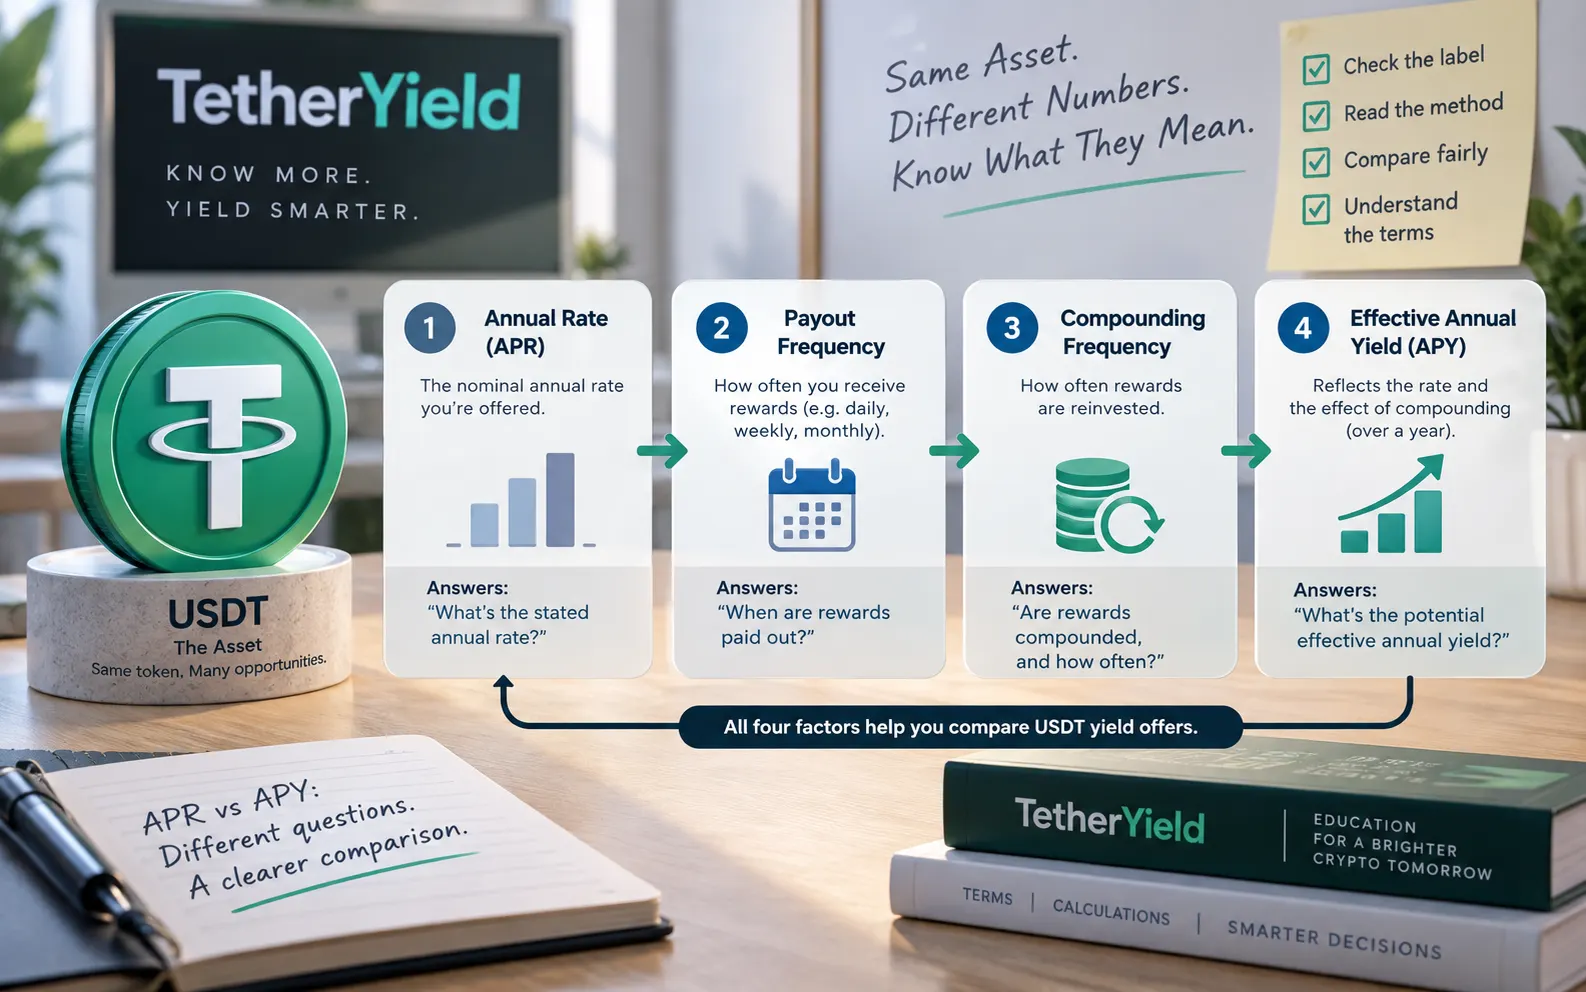
Pratik olarak üç katmanı ayırın: nominal veya ilan edilen yıllık oran; ödülün ne sıklıkta hesaba geçtiğini ya da kullanılabilir hâle geldiğini gösteren ödeme sıklığı; ve ödülün bir sonraki kazanç tabanına otomatik veya manuel olarak eklenip eklenmediğini gösteren bileşik getiri. APY, bileşik getiri varsayımı dâhil edildiğinde efektif yıllık sonucu ifade etmeye çalışır; nominal yıllık oran genellikle bunu yapmaz.
- İlan edilen yıllık oran: bileşik getiri varsayımından önceki temel yüzde.
- Ödeme sıklığı: ödülün ne sıklıkta hesaba geçtiği veya kullanılabilir olduğu.
- Bileşik getiri sıklığı: kazanılan ödülün ne sıklıkta bir sonraki kazanç tabanına eklendiği.
- Efektif yıllık getiri: bileşik getiri varsayımından sonraki yıllıklaştırılmış matematiksel sonuç.
1.000 USDT örneği bileşik getiri farkını gösterir
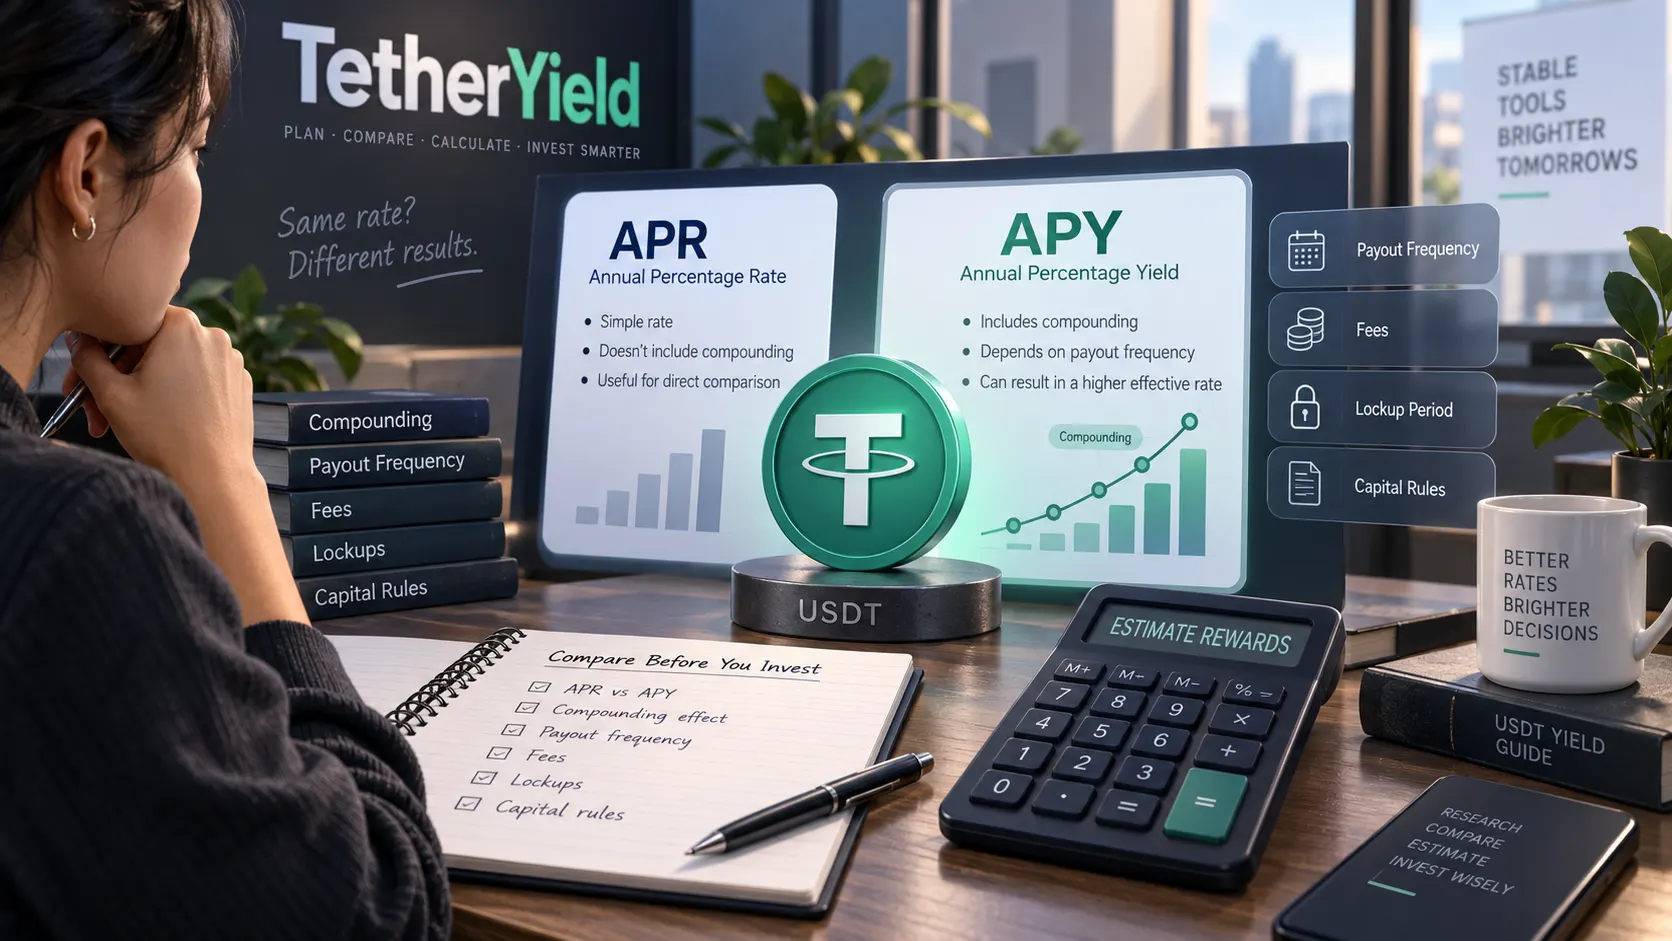
Varsayımsal olarak 1.000 USDT bakiye ve yıllık %10 nominal oran düşünün. Yıl boyunca hiçbir şey yeniden yatırılmazsa basit yıllık tahmin 100 USDT olur. Aynı nominal oran aylık bileşiklenirse matematiksel efektif yıllık getiri yaklaşık %10,47, yani 1.000 USDT üzerinde yaklaşık 104,71 USDT olur. Günlük bileşiklenirse yaklaşık %10,52 ve 105,16 USDT sonucuna ulaşılır.
Buradaki sonuç günlük bileşik getirinin otomatik olarak daha iyi olduğu değildir. Bu örnekte basit hesaba göre fark yalnızca yaklaşık 5,16 USDT'dir ve hesap ancak oran değişmezse, ödüller zamanında yeniden yatırılırsa, kesinti yoksa ve bakiyenin tamamı uygun kalırsa geçerlidir. Gerçek ürünlerde değişken oranlar, uygunluk koşulları, kapasite sınırları, ücretler veya çekim kısıtları sonucu değiştirebilir.
- Nominal yıllık oranı ondalık biçime çevirin: %10 = 0,10.
- n bileşik dönem için: efektif getiri = (1 + oran / n)^n - 1.
- Ücret öncesi tahmin için efektif getiriyi uygun anapara ile çarpın.
- Sonra gerçek ürün kurallarını uygulayın; formülü garanti edilmiş ödeme gibi görmeyin.
| Varsayımsal yöntem | Efektif yıllık oran | 1.000 USDT için tahmini yıllık ödül |
|---|---|---|
| Yıl içinde yeniden yatırım yok | %10,00 | 100,00 USDT |
| Aylık bileşik getiri | %10,47 | 104,71 USDT |
| Günlük bileşik getiri | %10,52 | 105,16 USDT |
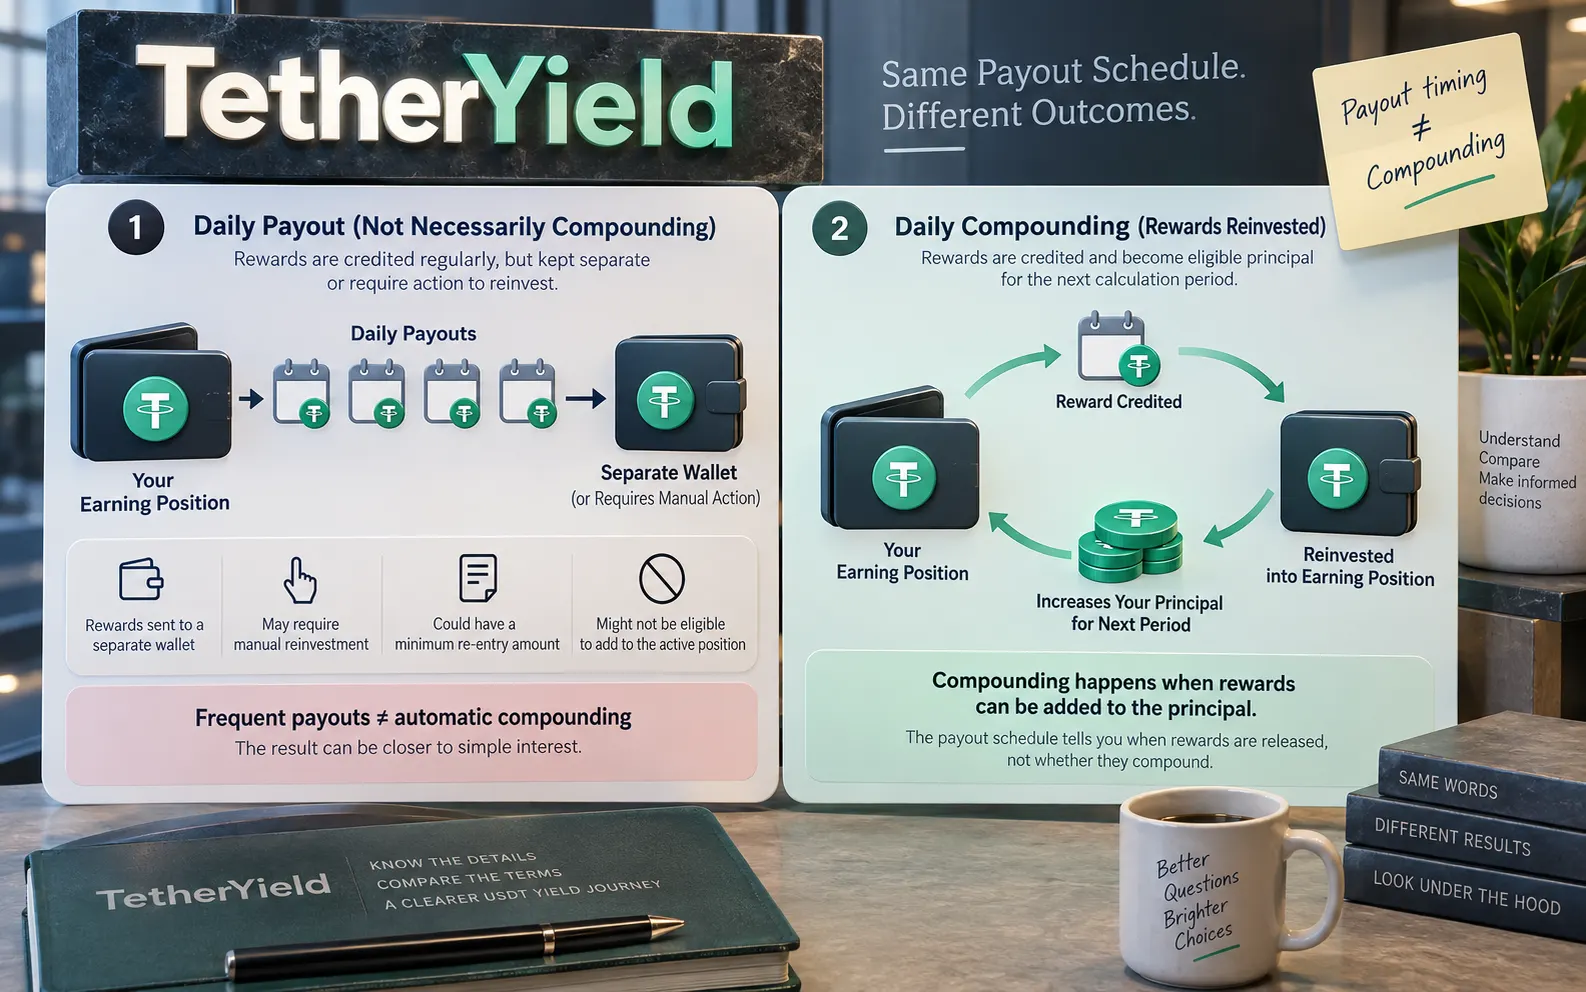
Günlük ödeme, günlük bileşik getiri demek değildir
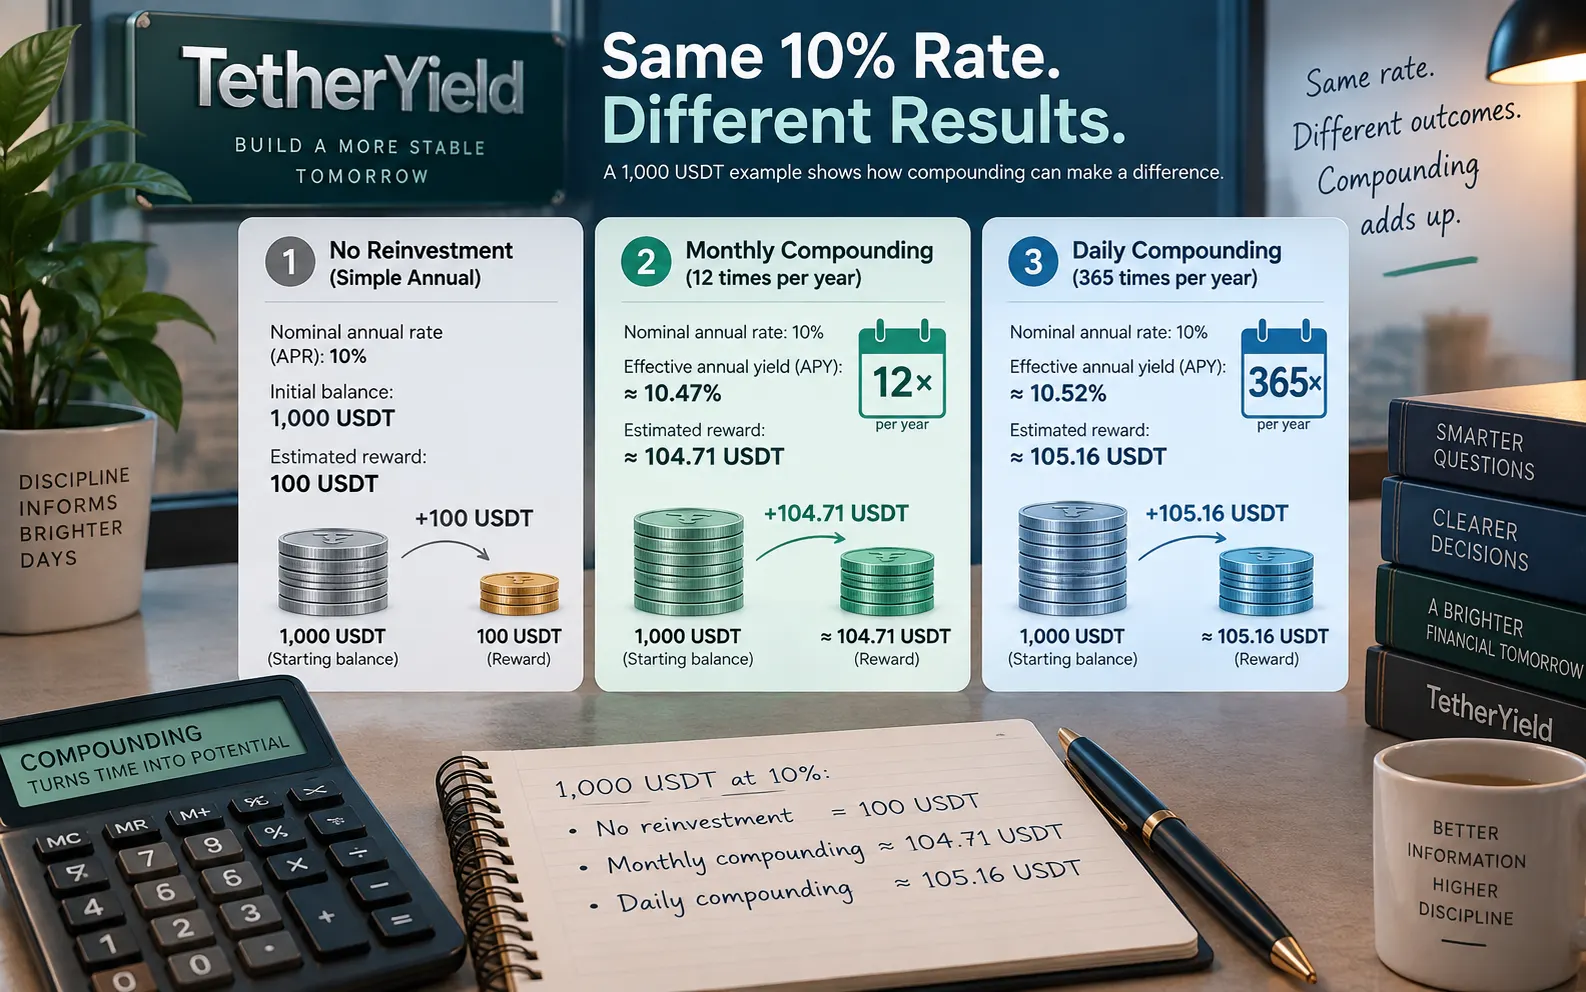
Yaygın bir hata, “günlük ödeme” ifadesini görüp gösterilen ödülün her gün bileşikleştiğini varsaymaktır. Ödeme takvimi yalnızca ödülün ne zaman hesaba geçtiğini veya serbest bırakıldığını söyler. Günlük bileşik getiri için bu ödülün bir sonraki hesaplama döneminde uygun anaparaya da dönüşmesi gerekir. Ödül ayrı cüzdanda kalıyorsa, manuel işlem gerektiriyorsa, yeniden katılım için minimum tutar varsa veya aktif pozisyona eklenemiyorsa ekonomik sonuç günlük bileşik APY'den çok basit getiriye yaklaşabilir.
Tersi de önemlidir. Bir ürün otomatik yeniden yatırımı varsayan APY gösterebilirken kullanıcı ödülleri geldikçe çekmeyi planlayabilir. Bu durumda gerçekleşen sonuç, ekrandaki bileşik senaryodan farklı olur. Planı sağlayıcının idealize yıllık örneğine göre değil, sizin gerçek kullanım biçiminize göre karşılaştırın.
- Yeniden yatırımın otomatik, isteğe bağlı veya kullanılamaz olup olmadığını kontrol edin.
- Hesaba geçen ödülün hemen yeniden getiri üretmeye uygun olup olmadığını doğrulayın.
- Yeniden yatırım için minimum tutar, zaman penceresi veya kapasite sınırı arayın.
- Ödülleri çekmeyi planlıyorsanız bu nakit akışını ayrıca hesaplayın.
Öne çıkan APY, net getiri hesabının yalnızca bir satırıdır
Bileşik getiri hesabı doğru olsa bile ürün kurallarını yok sayıyorsa eksiktir. Kolay çekim ve düşük kesintiye sahip daha düşük bir oran, kısıtlı likiditeye veya anlaşılmamış anapara kuralına sahip daha yüksek bir orandan daha uygun olabilir. Bu yüzden yararlı soru “hangi APY en yüksek?” değil, “kabul ettiğim tam kurallar altında makul olarak ne bekleyebilirim?” olmalıdır.
TetherYield planlarında, koşullar, kullanılabilirlik ve tahminler değişebileceği için fonlama öncesinde güncel plan sayfasını ve risk açıklamasını inceleyin. Bir plan anaparayı geleneksel mevduat gibi geri döndürmüyorsa yıllıklaştırılmış APY karşılaştırması yanlış ölçüt olabilir; gerçek dönem içindeki ödeme takvimi, başa baş noktası ve net getiri daha anlamlı olabilir.
- Ücretler ve kesintiler: katılım, çekim, ağ veya diğer uygulanabilir maliyetler.
- Likidite: kilit süresi, erken çıkış kuralı ve fonların ne zaman kullanılabilir olduğu.
- Anapara kuralı: anaparanın geri dönüp dönmediği ve ne zaman döndüğü.
- Oran değişkenliği: görüntülenen oranın ilgili dönemde değişip değişemeyeceği.
- Uygunluk ve kapasite: minimum, maksimum, batch sınırı veya başka koşullar.
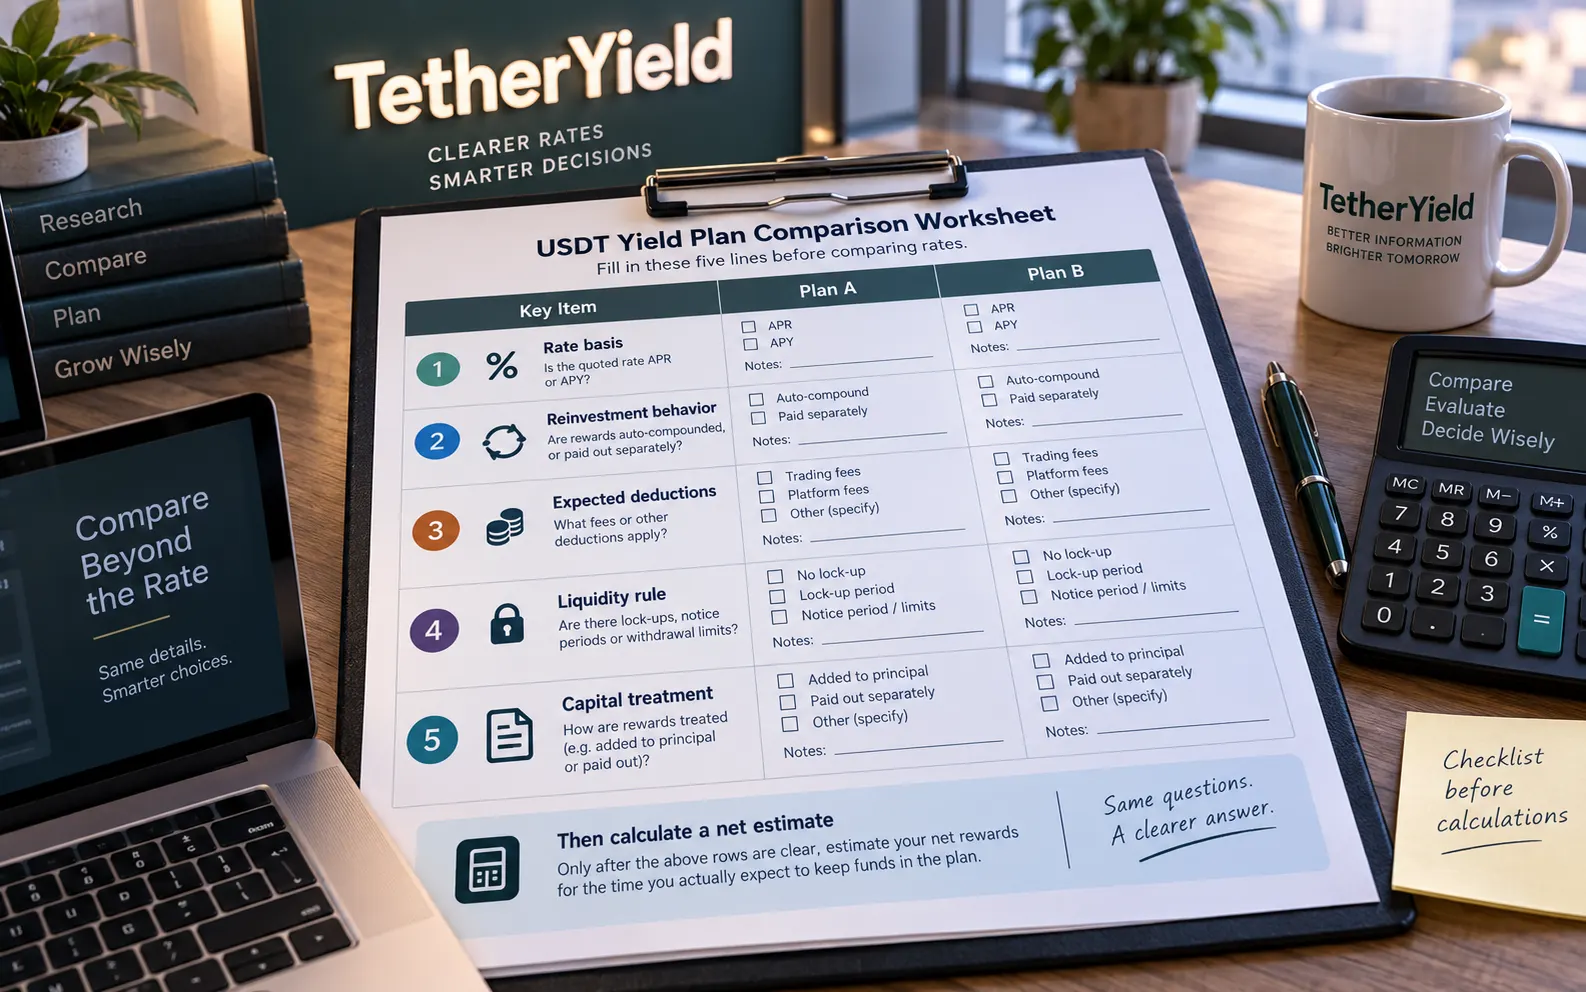
İki planı karşılaştırmadan önce beş satırlık çalışma sayfası kullanın
Basit bir çalışma sayfası oran etiketlerinin kararı domine etmesini engeller. Her plan için oran temelini, gerçek yeniden yatırım davranışını, beklenen kesintileri, likidite kuralını ve anapara işlemesini yazın. Bu satırlar netleşmeden, fonları gerçekten tutmayı düşündüğünüz süre için net tahmin hesaplamayın.
Sabit vadeli karşılaştırmada iki planı aynı anapara ve aynı elde tutma süresiyle hesaplayın. Açık uçlu planda, plan kuralları ve davranışınız bunu gerçekten desteklemiyorsa bir yıllık bileşik sonuç projeksiyonu yapmayın. İki teklif APR veya APY'yi farklı tanımlıyorsa ekrandaki yüzdeleri doğrudan karşılaştırmak yerine aynı senaryoya normalize edin.
- Tek bir anapara tutarı ve elde tutma süresi seçin.
- İlan edilen oranı planın gerçek ödeme ve bileşik yöntemine çevirin.
- Senaryonuza uygulanan beklenen ücretleri ve kesintileri çıkarın.
- Kilit, erken çıkış ve anapara geri dönüş kurallarını hesaba katın.
- Yalnızca son yüzdeleri değil, ortaya çıkan nakit akışlarını ve riskleri karşılaştırın.
| Karşılaştırma satırı | Plan A | Plan B | Neden önemli |
|---|---|---|---|
| Oran temeli | APR / APY / diğer | APR / APY / diğer | Etiketler farklı varsayımlar kullanabilir. |
| Yeniden yatırım | Otomatik / manuel / yok | Otomatik / manuel / yok | Bileşik varsayımın gerçekçi olup olmadığını belirler. |
| Ücretler ve kesintiler | Beklenen maliyetler | Beklenen maliyetler | Başlık getirisi net getiri değildir. |
| Likidite | Kilit ve çıkış kuralı | Kilit ve çıkış kuralı | Fon erişimini ve esnekliği etkiler. |
| Anapara işlemi | Geri dönüş kuralı ve zamanı | Geri dönüş kuralı ve zamanı | Yüzde karşılaştırmasının anlamını değiştirir. |
Daha iyi oran, satır satır açıklayabildiğiniz orandır
APR ve APY faydalı kısaltmalardır ancak alttaki nakit akışı kurallarının yerini tutmaz. Sağlam bir USDT getiri karşılaştırması; yüzdelik oranın nereden geldiğini, bileşikleşmenin gerçekten olup olmadığını, ödüllerin ne zaman kullanılabilir olduğunu, hangi maliyetlerin sonucu düşürdüğünü ve anaparaya ne olduğunu açıklayabilmenizi sağlamalıdır.
Fonlama öncesinde güncel plan koşullarını kaydedin veya yeniden okuyun ve öne çıkan senaryonun yanında muhafazakâr bir senaryo da çalıştırın. Özellikle oran temeli, yeniden yatırım, çekim zamanı veya anapara işlemi belirsizse tahmini tamamlanmamış kabul edin. Ödül tahminleri planlama aracıdır; garanti edilmiş getiri değildir.
- Yıllıklaştırılmış sayıyı yayımlanan varsayımlarla yeniden hesaplayabiliyor muyum?
- Gerçek çekim veya yeniden yatırım davranışım bu varsayımlarla eşleşiyor mu?
- Oran değişirse veya planı erken kapatırsam ne olur?
- Hangi ücret veya anapara kuralı gerçekleşen sonucu başlık tahmininden aşağı çekebilir?