APR y APY responden a preguntas distintas
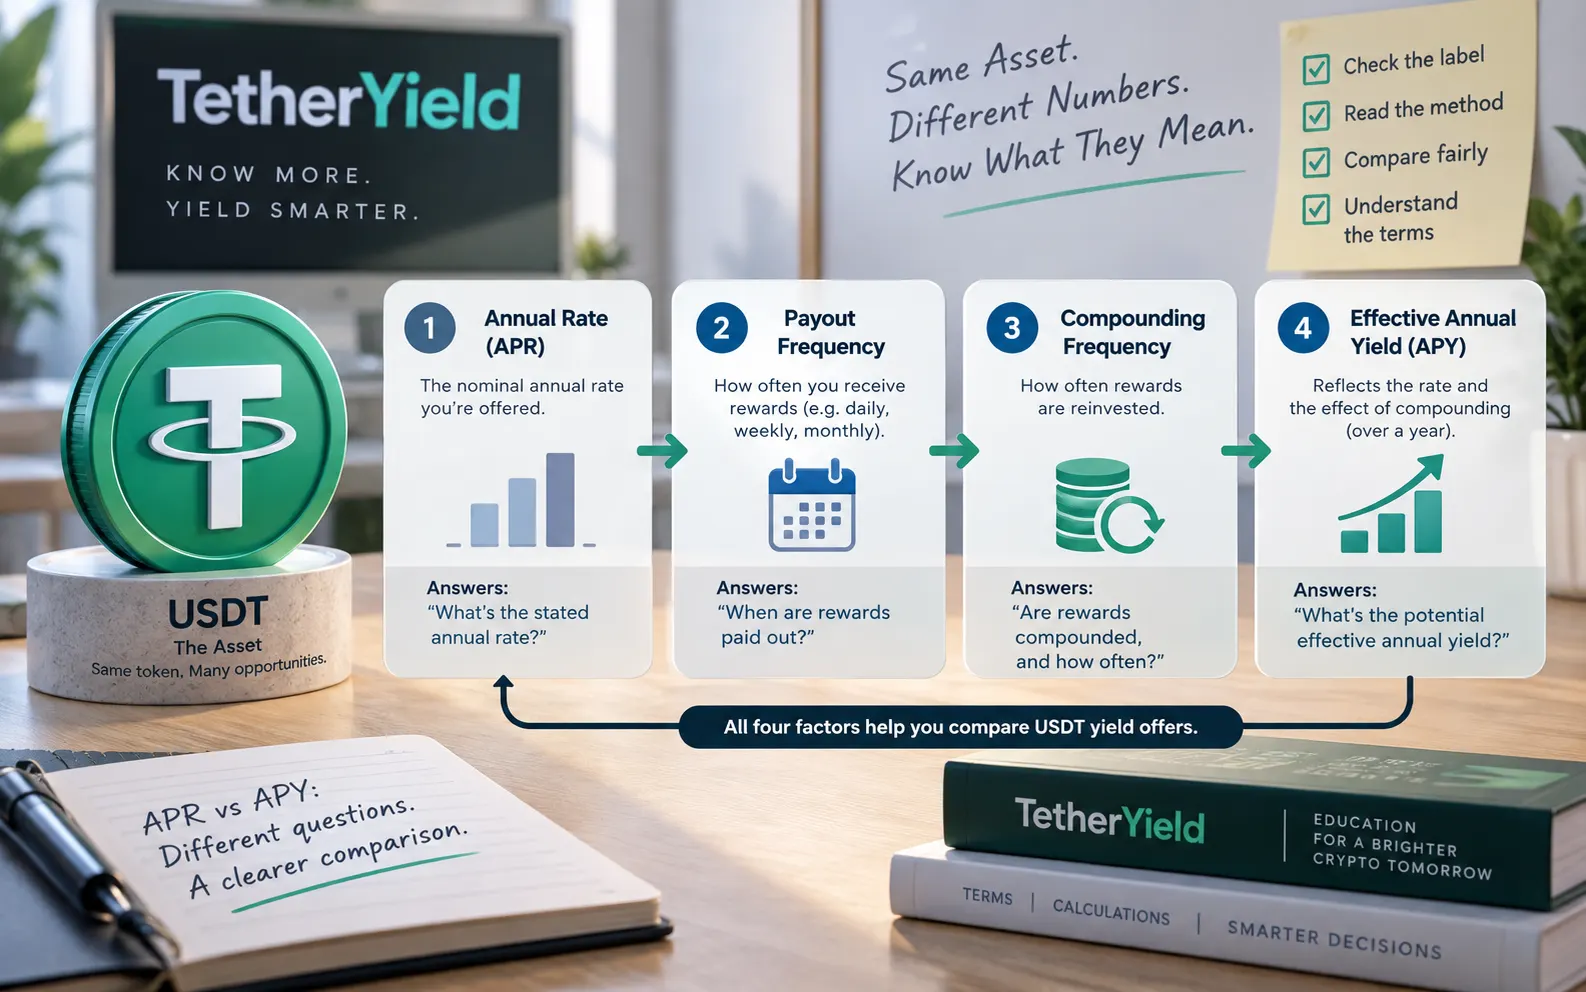
Cuando dos ofertas de rendimiento en USDT muestran porcentajes anuales, solo son comparables si sabes qué supone cada cifra. En la normativa estadounidense de depósitos de consumo, el APY es una medida anualizada que refleja tanto la tasa como la frecuencia de capitalización. Los productos cripto y de rendimiento no siempre usan APR y APY con idénticas definiciones regulatorias, así que conviene tomar la etiqueta como punto de partida y revisar la metodología del proveedor.
Una forma práctica de verlo es separar tres capas: la tasa anual nominal o anunciada; la frecuencia de pago, es decir, cada cuánto se acredita o libera una recompensa; y la capitalización, que indica si esa recompensa vuelve a formar parte de la base que genera la siguiente. El APY intenta expresar el resultado anual efectivo cuando existe una hipótesis de capitalización; una tasa nominal normalmente no.
- Tasa anual anunciada: porcentaje base antes de la capitalización.
- Frecuencia de pago: cada cuánto se acredita o queda disponible la recompensa.
- Frecuencia de capitalización: cada cuánto la recompensa pasa a la base que vuelve a generar rendimiento.
- Rendimiento anual efectivo: resultado anualizado después del supuesto de capitalización.
Un ejemplo con 1.000 USDT muestra la diferencia de la capitalización
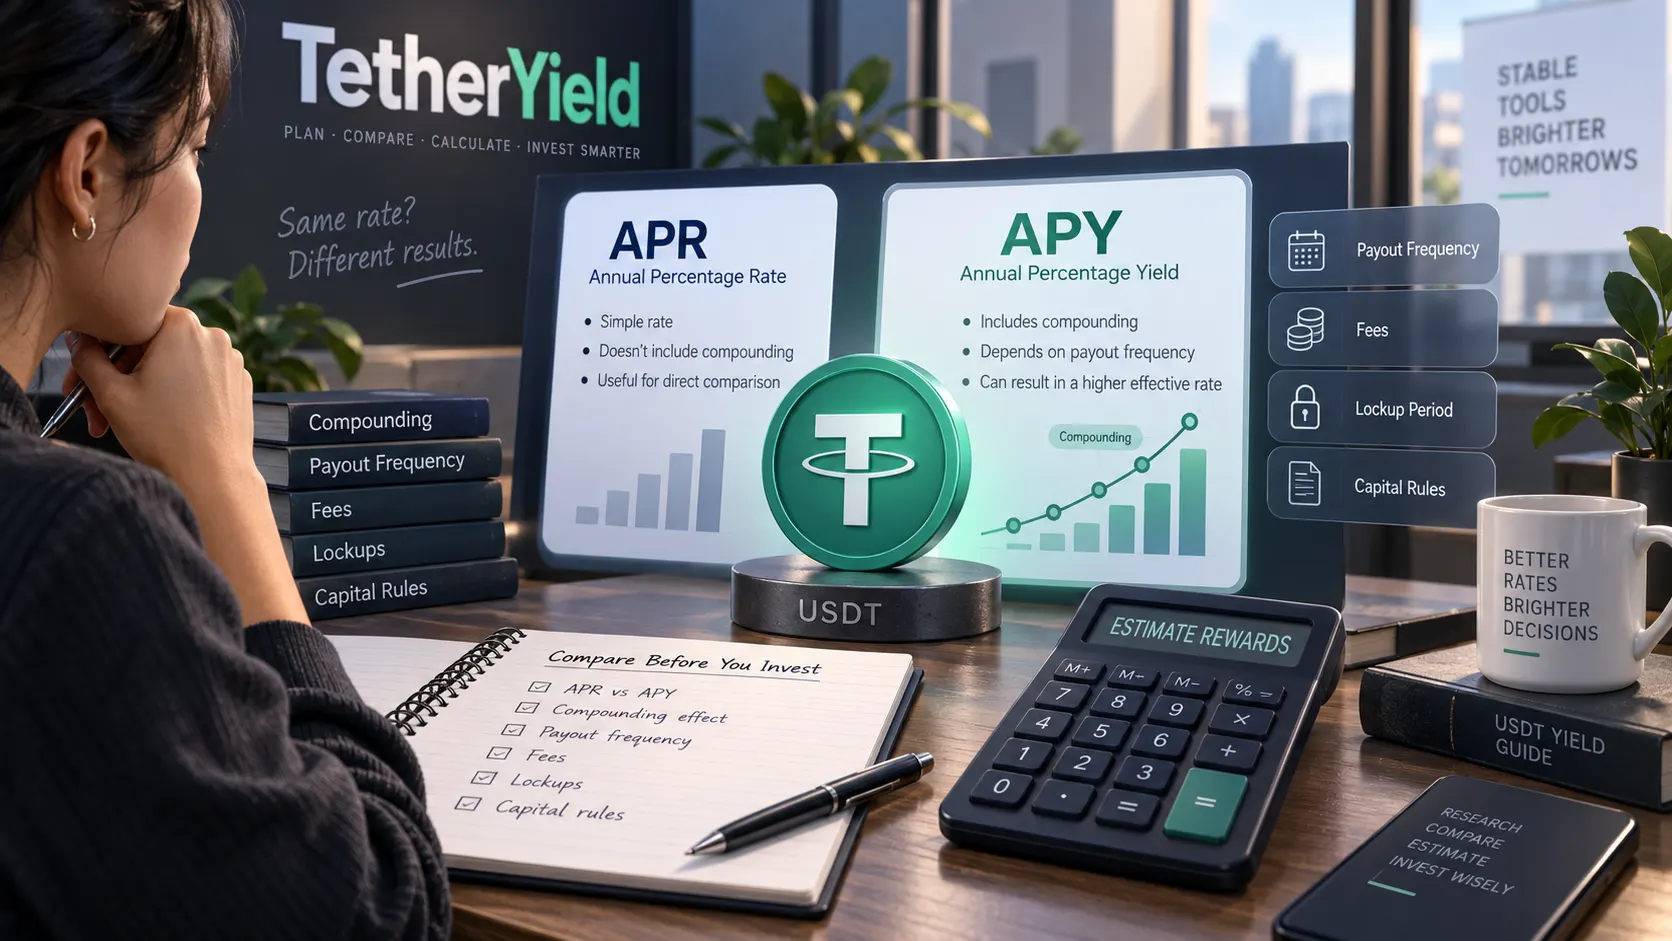
Supongamos un saldo hipotético de 1.000 USDT y una tasa nominal anual del 10%. Sin reinversión durante el año, la estimación simple es de 100 USDT. Si esa misma tasa nominal se capitaliza mensualmente, el rendimiento anual efectivo matemático es de aproximadamente 10,47%, unos 104,71 USDT sobre 1.000 USDT. Con capitalización diaria, sería aproximadamente 10,52%, unos 105,16 USDT.
Esto no significa que la capitalización diaria haga automáticamente mejor un plan. En este ejemplo, la diferencia frente al cálculo simple es de apenas 5,16 USDT, y el resultado solo se sostiene si la tasa no cambia, las recompensas se reinvierten según lo previsto, no hay deducciones y todo el saldo sigue siendo elegible. Los productos reales pueden incluir tasas variables, requisitos, límites de capacidad, comisiones o restricciones de retiro.
- Convierte la tasa anual nominal en decimal: 10% = 0,10.
- Para n periodos de capitalización: rendimiento efectivo = (1 + tasa / n)^n - 1.
- Multiplica el rendimiento efectivo por el principal elegible para obtener una estimación antes de comisiones.
- Después ajusta el resultado a las reglas reales del producto; la fórmula no es una promesa de pago.
| Tratamiento hipotético | Tasa anual efectiva | Recompensa anual estimada sobre 1.000 USDT |
|---|---|---|
| Sin reinversión durante el año | 10,00% | 100,00 USDT |
| Capitalización mensual | 10,47% | 104,71 USDT |
| Capitalización diaria | 10,52% | 105,16 USDT |
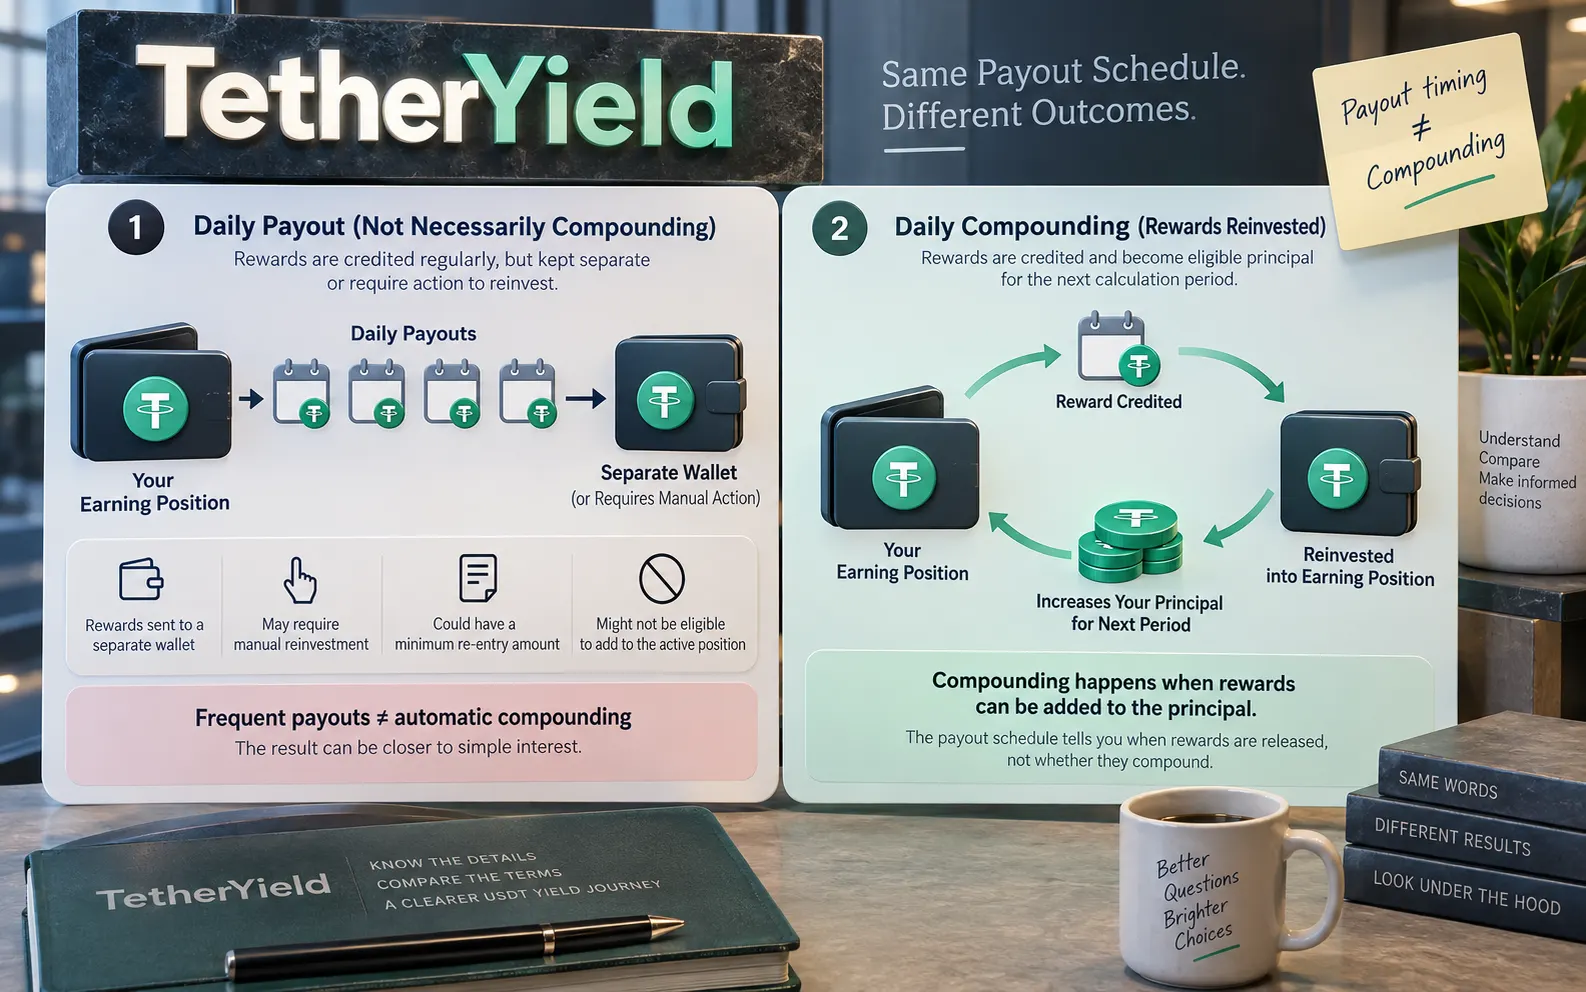
Pago diario no significa necesariamente capitalización diaria
Un error habitual es leer “pago diario” y asumir que la recompensa se capitaliza cada día. El calendario de pago solo indica cuándo se acredita o libera la recompensa. Para que exista capitalización diaria, esa recompensa también debe convertirse en principal elegible para el siguiente periodo. Si queda en una cartera separada, requiere una acción manual, exige un mínimo para volver a entrar o no puede sumarse a la posición activa, el resultado puede parecerse más a interés simple que a un APY con capitalización diaria.
También ocurre al revés. Un producto puede mostrar un APY basado en reinversión automática mientras el usuario piensa retirar cada recompensa. En ese caso, el resultado realizado será distinto del escenario de capitalización mostrado. Compara el plan con el comportamiento que realmente piensas seguir.
- Comprueba si la reinversión es automática, opcional o no existe.
- Verifica si la recompensa acreditada puede generar rendimiento de inmediato.
- Revisa mínimos, ventanas de tiempo o límites de capacidad para reinvertir.
- Si piensas retirar las recompensas, calcula por separado ese flujo de caja.
El APY destacado es solo una línea del rendimiento neto
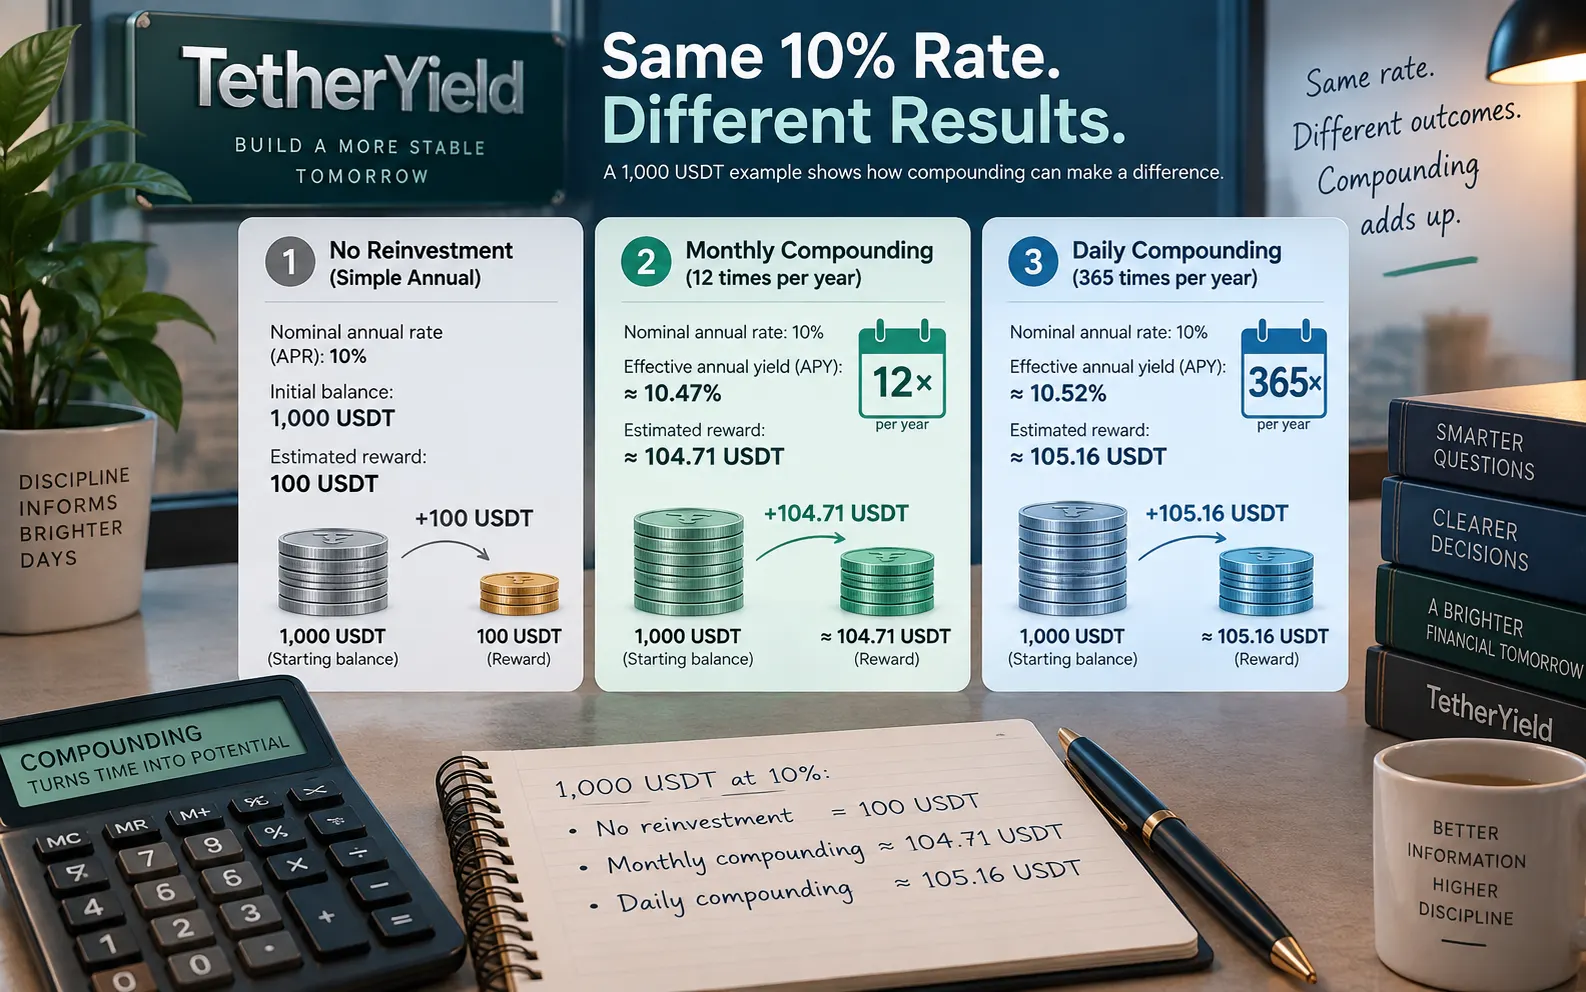
Incluso una capitalización bien calculada queda incompleta si ignora las reglas del producto. Una tasa menor con retiros sencillos y pocas deducciones puede encajar mejor que una tasa mayor con liquidez limitada o una regla sobre el capital que no entiendes. La pregunta útil no es “¿qué APY es más alto?”, sino “¿qué puedo esperar razonablemente bajo las reglas exactas que acepto?”.
En los planes de TetherYield, revisa la página actual del plan y la divulgación de riesgos antes de aportar fondos, porque las condiciones, la disponibilidad y las estimaciones pueden cambiar. Si un plan no devuelve el capital como un depósito convencional, comparar APY anualizados puede ser la lente equivocada; el calendario de pagos, el punto de equilibrio y el retorno neto durante el plazo real pueden ser más informativos.
- Comisiones y deducciones: entrada, retiro, red u otros costes aplicables.
- Liquidez: periodo de bloqueo, cierre anticipado y momento de disponibilidad.
- Regla de capital: si el principal se devuelve y cuándo.
- Variabilidad de la tasa: si la tasa mostrada puede cambiar.
- Elegibilidad y capacidad: mínimos, máximos, límites de lote u otras condiciones.
Usa una hoja de cinco líneas antes de comparar dos planes
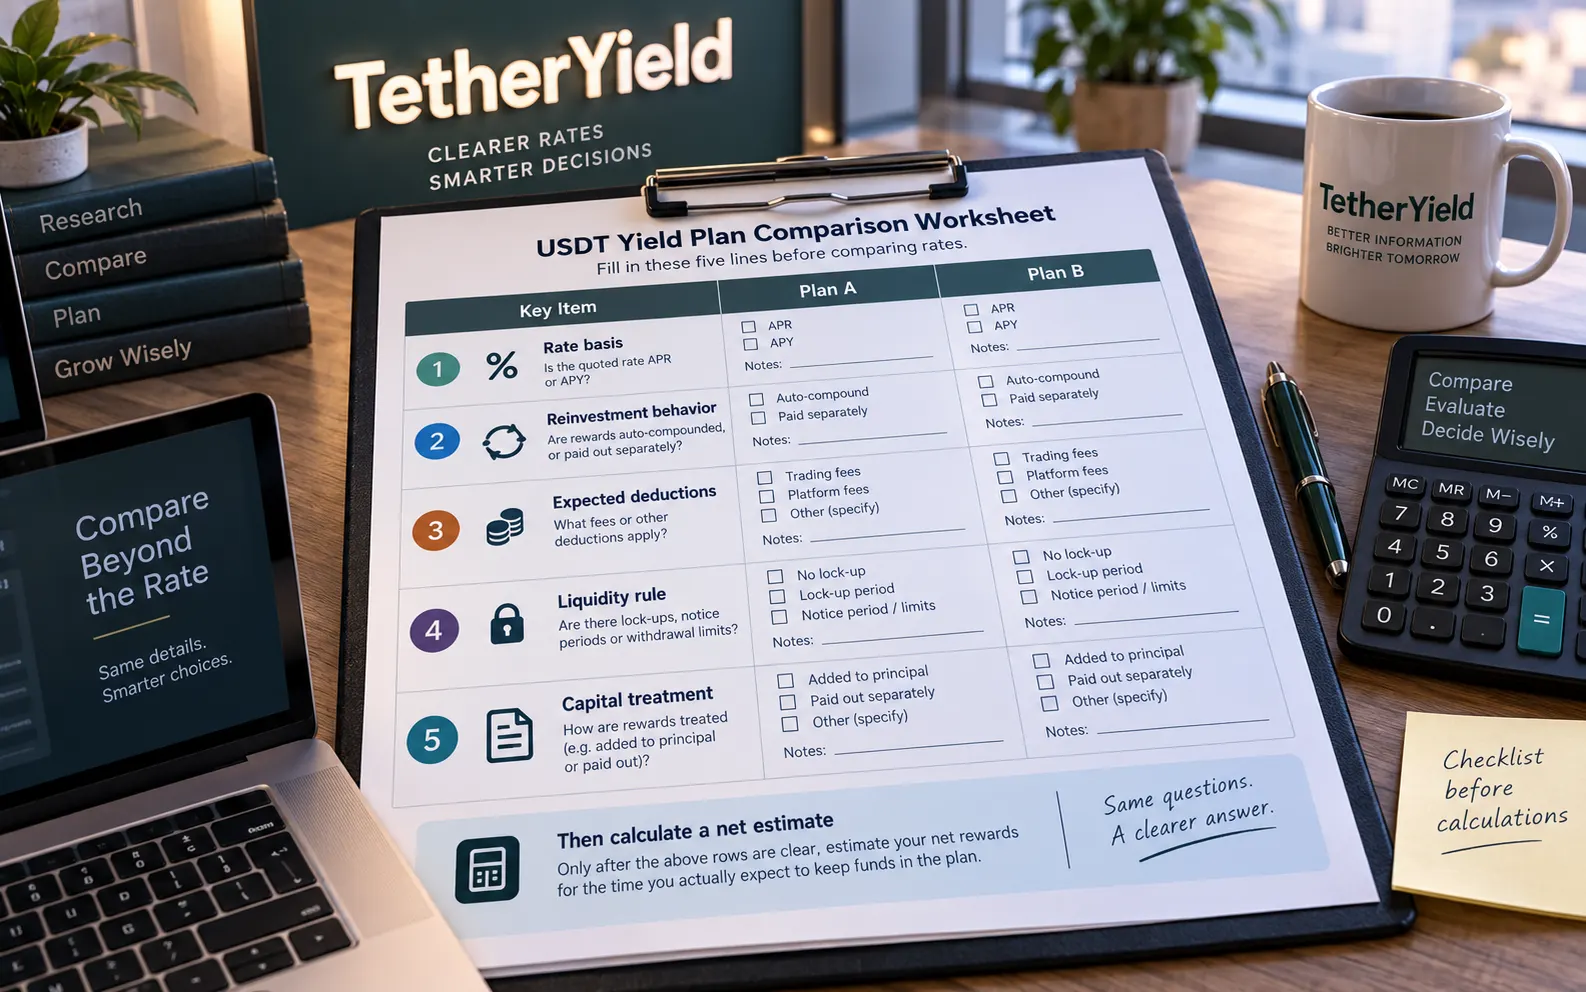
Una hoja sencilla evita que la etiqueta de la tasa domine la decisión. Anota para cada plan la base de la tasa, la reinversión real, las deducciones esperadas, la regla de liquidez y el tratamiento del capital. Solo cuando esas filas estén claras tiene sentido calcular una estimación neta para el tiempo que realmente esperas mantener los fondos.
En planes a plazo fijo, usa el mismo principal y el mismo periodo para ambos. En un plan abierto, evita proyectar un año de capitalización salvo que las reglas y tu comportamiento respalden realmente ese supuesto. Si dos ofertas usan definiciones diferentes de APR o APY, normalízalas en un mismo escenario antes de comparar sus porcentajes.
- Elige un importe de principal y un periodo de tenencia.
- Convierte la tasa anunciada al método real de pago y capitalización.
- Resta las comisiones o deducciones esperadas de tu escenario.
- Incluye bloqueo, cierre anticipado y reglas de devolución del capital.
- Compara los flujos de caja y riesgos resultantes, no solo el porcentaje final.
| Fila de comparación | Plan A | Plan B | Por qué importa |
|---|---|---|---|
| Base de la tasa | APR / APY / otra | APR / APY / otra | Las etiquetas pueden usar supuestos distintos. |
| Reinversión | Automática / manual / ninguna | Automática / manual / ninguna | Determina si la capitalización es realista. |
| Comisiones y deducciones | Costes esperados | Costes esperados | El rendimiento anunciado no es rendimiento neto. |
| Liquidez | Bloqueo y salida | Bloqueo y salida | Afecta al acceso a fondos y la flexibilidad. |
| Tratamiento del capital | Regla y momento de devolución | Regla y momento de devolución | Cambia el significado de una comparación porcentual. |
La mejor tasa es la que puedes explicar línea por línea
APR y APY son atajos útiles, pero no sustituyen las reglas de flujo de caja. Una comparación sólida de rendimiento en USDT debe permitirte explicar de dónde sale el porcentaje, si la capitalización ocurre de verdad, cuándo están disponibles las recompensas, qué costes pueden reducirlas y qué sucede con el principal.
Antes de aportar fondos, guarda o revisa las condiciones vigentes y calcula un escenario conservador además del escenario destacado. Si alguna entrada no está clara—sobre todo la base de la tasa, la reinversión, el momento del retiro o el tratamiento del capital—considera incompleta la estimación. Las estimaciones de recompensa sirven para planificar; no garantizan rentabilidad.
- ¿Puedo reproducir la cifra anualizada con los supuestos publicados?
- ¿Mi comportamiento real de retiro o reinversión coincide con esos supuestos?
- ¿Qué ocurre si cambia la tasa o salgo antes de lo previsto?
- ¿Qué costes o reglas del capital pueden reducir mi resultado frente a la cifra destacada?