APR और APY अलग सवालों के जवाब देते हैं
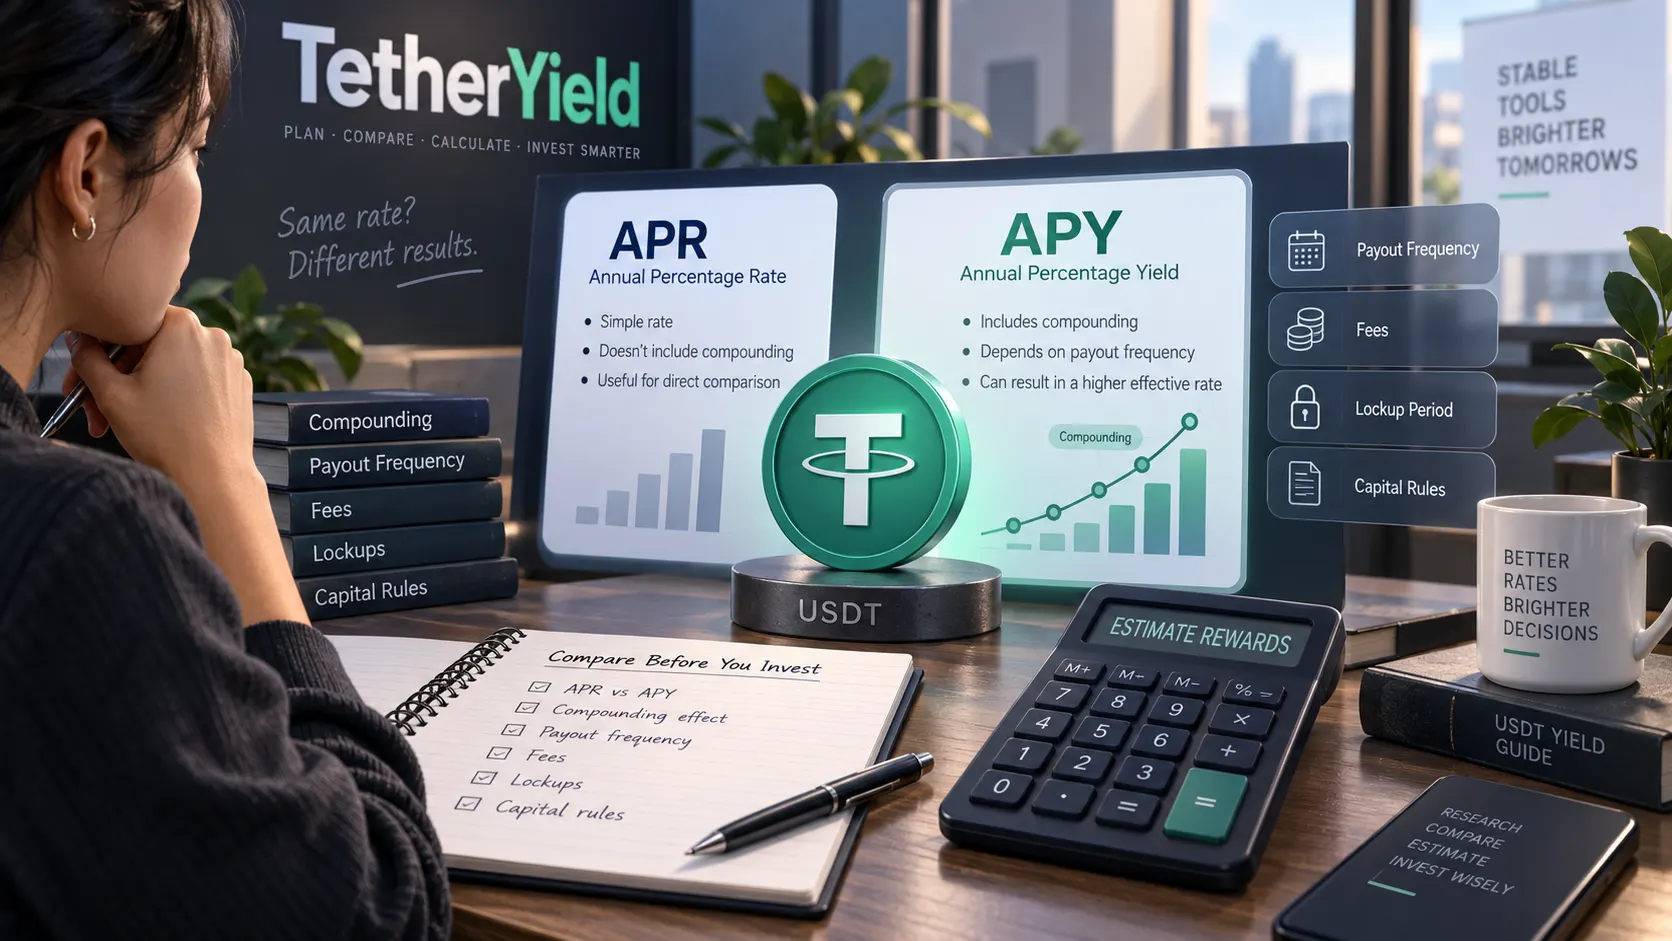
जब दो USDT यील्ड ऑफर वार्षिक प्रतिशत दिखाते हैं, तो उनकी तुलना तभी सही होती है जब आप समझें कि हर संख्या किन धारणाओं पर आधारित है। अमेरिकी उपभोक्ता डिपॉज़िट नियमों में APY एक वार्षिकीकृत माप है जो ब्याज दर और कंपाउंडिंग की फ़्रीक्वेंसी दोनों को दर्शाता है। क्रिप्टो और यील्ड उत्पाद APR और APY शब्दों को हमेशा एक ही नियामकीय परिभाषा में नहीं इस्तेमाल करते, इसलिए लेबल को शुरुआती संकेत मानें और प्रदाता की गणना पद्धति पढ़ें।
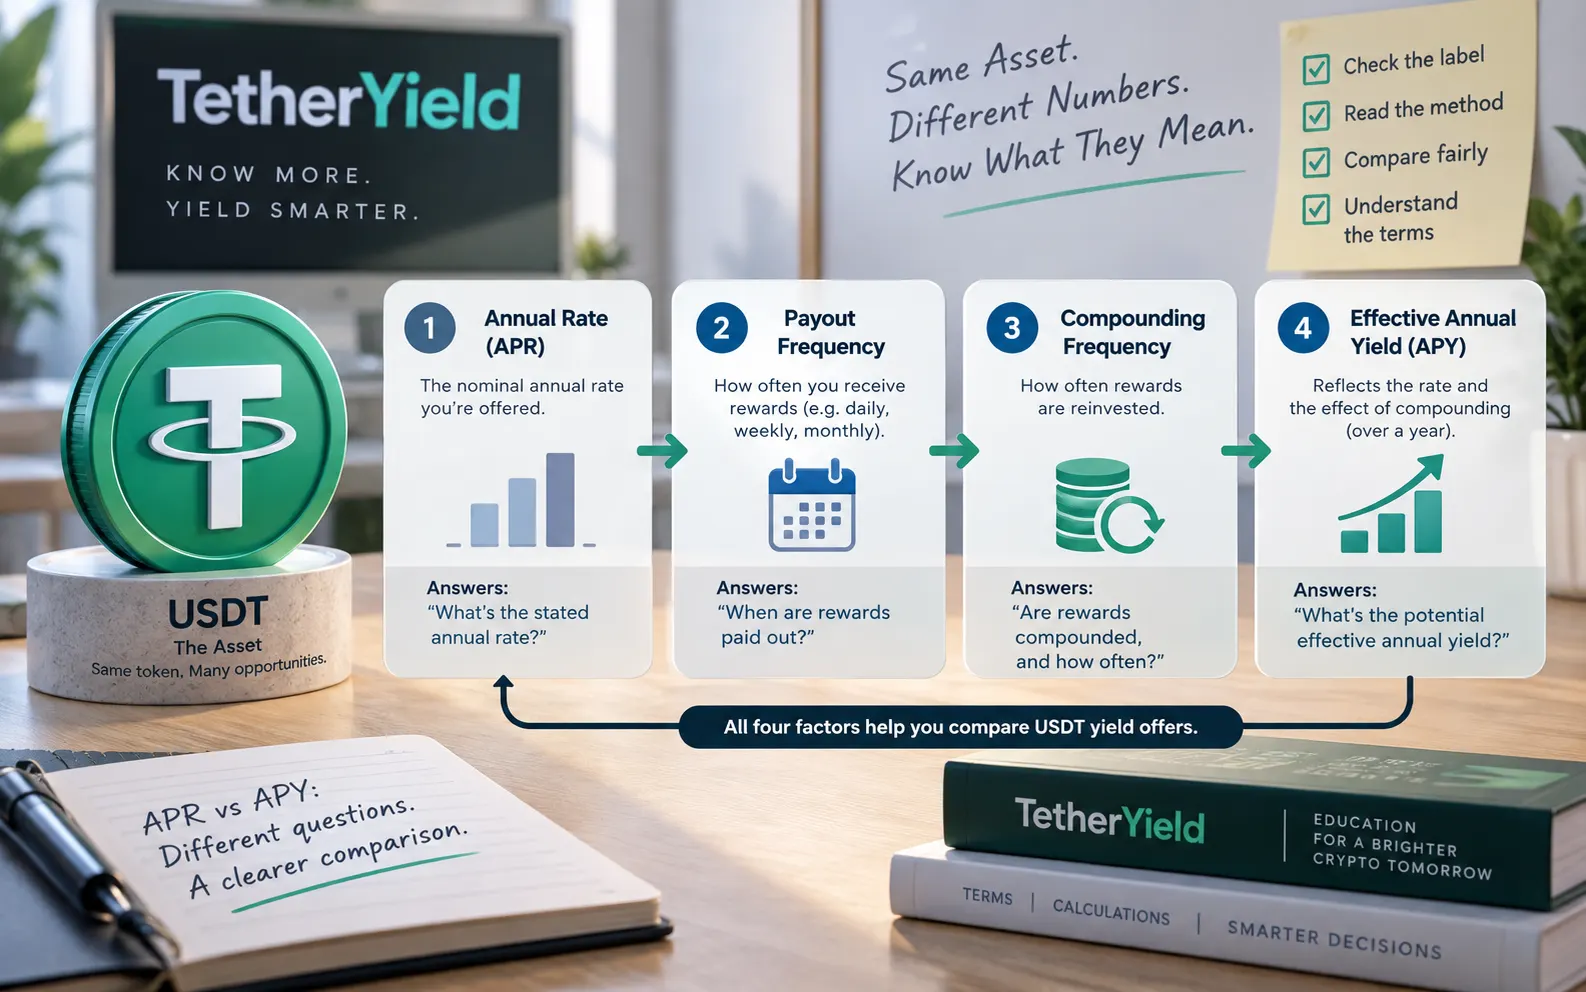
इसे तीन परतों में बाँटना उपयोगी है: नॉमिनल या घोषित वार्षिक दर; पेआउट फ़्रीक्वेंसी, यानी रिवॉर्ड कितनी बार क्रेडिट या उपलब्ध होता है; और कंपाउंडिंग, यानी क्रेडिट हुआ रिवॉर्ड अगली कमाई की राशि में ऑटोमैटिक या मैन्युअल रूप से जुड़ता है या नहीं। APY कंपाउंडिंग की धारणा शामिल होने पर प्रभावी वार्षिक परिणाम दिखाने की कोशिश करता है; नॉमिनल वार्षिक दर आम तौर पर ऐसा नहीं करती।
- घोषित वार्षिक दर: कंपाउंडिंग की धारणा से पहले का बेस प्रतिशत।
- पेआउट फ़्रीक्वेंसी: रिवॉर्ड कितनी बार क्रेडिट या उपलब्ध होता है।
- कंपाउंडिंग फ़्रीक्वेंसी: कमाया गया रिवॉर्ड कितनी बार अगली कमाई की आधार राशि में जुड़ता है।
- प्रभावी वार्षिक यील्ड: कंपाउंडिंग की धारणा के बाद का वार्षिकीकृत गणितीय परिणाम।
1,000 USDT का उदाहरण कंपाउंडिंग का अंतर दिखाता है
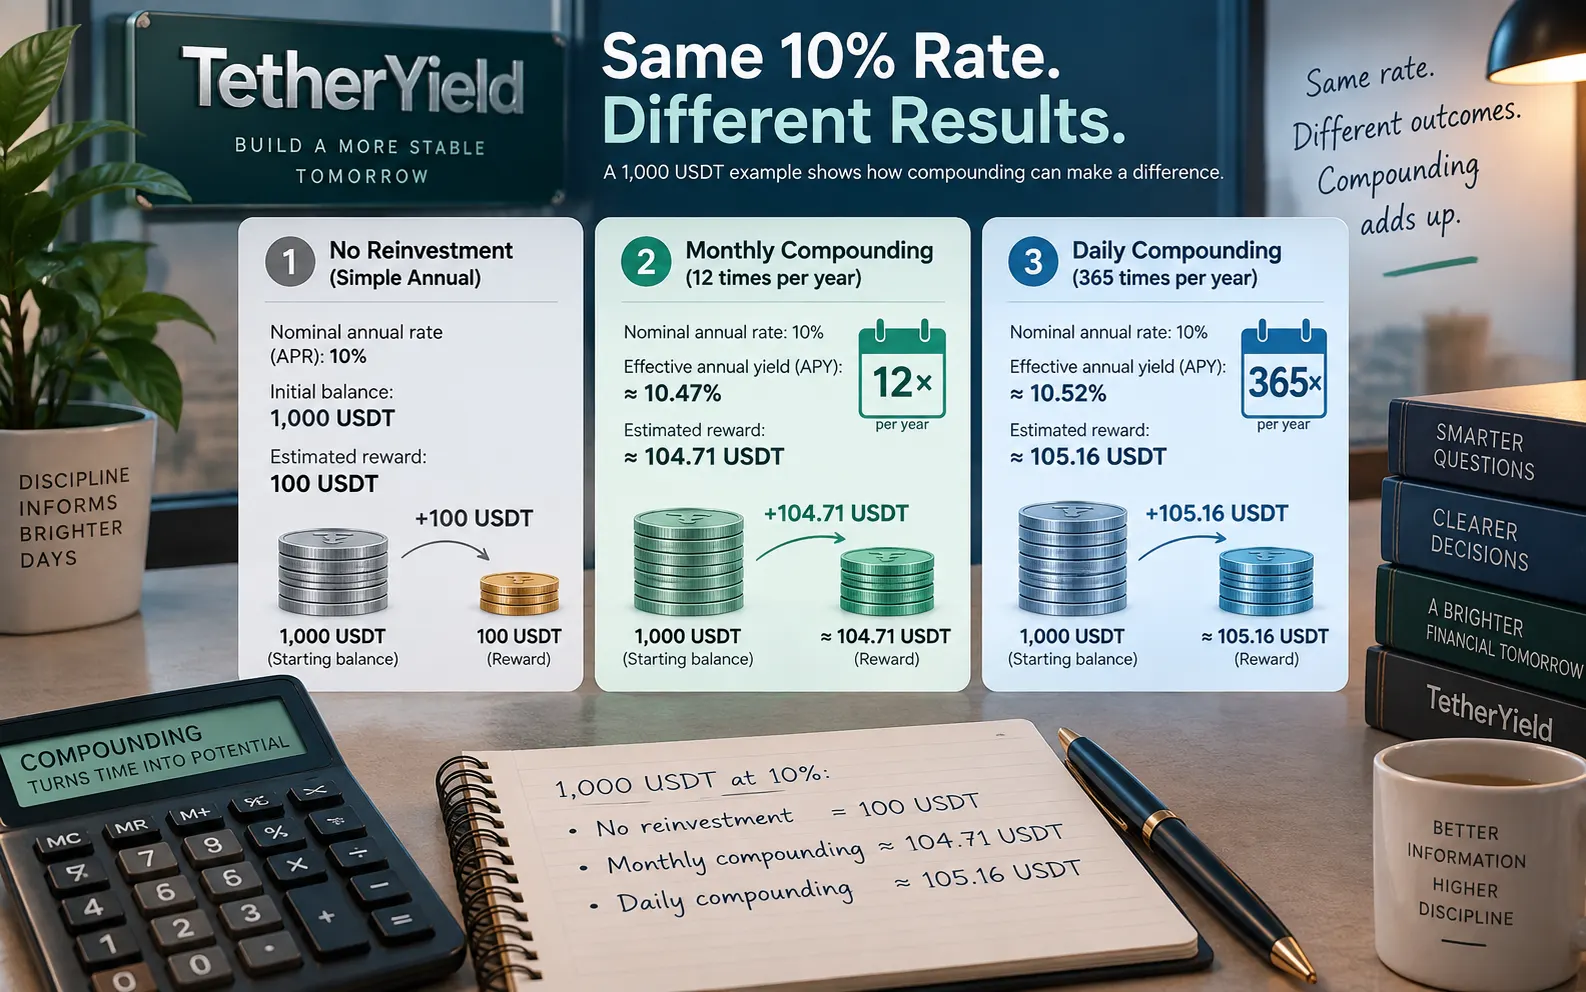
काल्पनिक रूप से 1,000 USDT बैलेंस और 10% नॉमिनल वार्षिक दर मानें। अगर साल भर कोई रीइन्वेस्टमेंट नहीं होता, तो सरल वार्षिक अनुमान 100 USDT है। वही नॉमिनल दर मासिक रूप से कंपाउंड हो तो प्रभावी वार्षिक यील्ड लगभग 10.47% यानी 1,000 USDT पर करीब 104.71 USDT होगी। दैनिक कंपाउंडिंग पर यह लगभग 10.52% यानी करीब 105.16 USDT होती है।
इसका मतलब यह नहीं कि दैनिक कंपाउंडिंग हर स्थिति में बेहतर प्लान बनाती है। इस उदाहरण में सरल गणना से अंतर केवल लगभग 5.16 USDT है, और यह गणना तभी लागू होती है जब दर न बदले, रिवॉर्ड समय पर रीइन्वेस्ट हों, कोई कटौती न हो और पूरा बैलेंस पात्र बना रहे। वास्तविक उत्पादों में बदलती दरें, पात्रता नियम, क्षमता सीमाएँ, फीस या निकासी प्रतिबंध परिणाम बदल सकते हैं।
- नॉमिनल वार्षिक दर को दशमलव में बदलें: 10% = 0.10।
- n कंपाउंडिंग अवधि के लिए: प्रभावी यील्ड = (1 + दर / n)^n - 1।
- फीस से पहले अनुमान के लिए प्रभावी यील्ड को पात्र मूलधन से गुणा करें।
- फिर वास्तविक उत्पाद नियम लागू करें; फ़ॉर्मूला को गारंटीड पेआउट न मानें।
| काल्पनिक तरीका | प्रभावी वार्षिक दर | 1,000 USDT पर अनुमानित वार्षिक रिवॉर्ड |
|---|---|---|
| साल भर कोई रीइन्वेस्टमेंट नहीं | 10.00% | 100.00 USDT |
| मासिक कंपाउंडिंग | 10.47% | 104.71 USDT |
| दैनिक कंपाउंडिंग | 10.52% | 105.16 USDT |
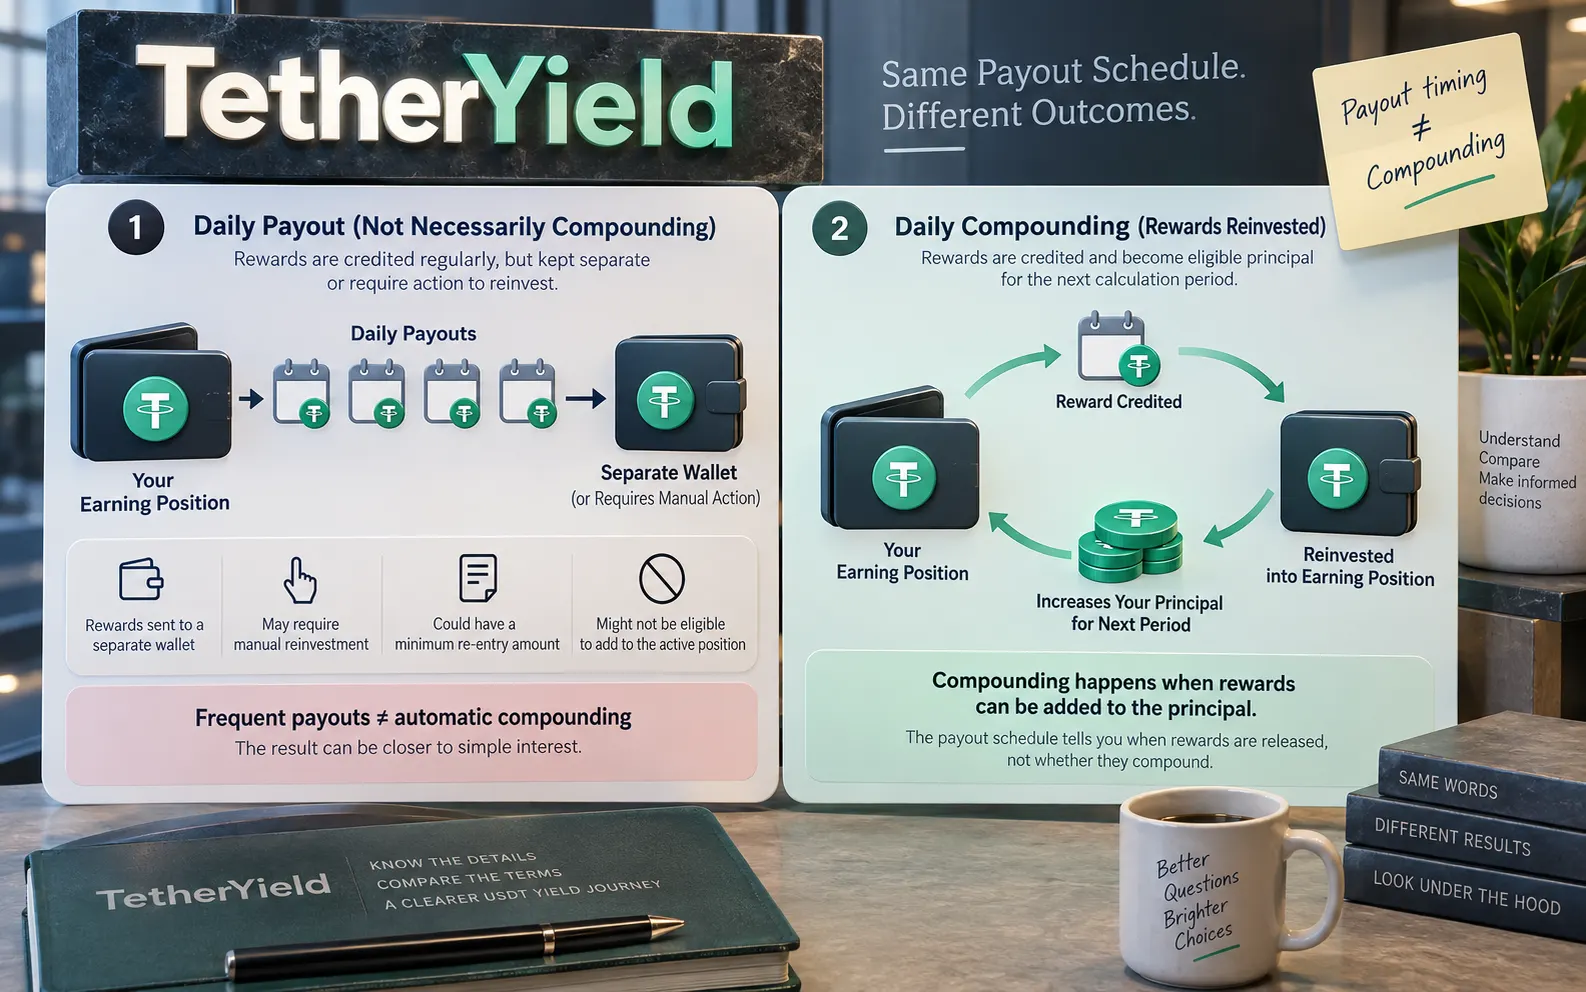
दैनिक पेआउट का मतलब जरूरी नहीं कि दैनिक कंपाउंडिंग हो
एक आम गलती “दैनिक पेआउट” देखकर यह मान लेना है कि दिखाया गया रिवॉर्ड हर दिन कंपाउंड होता है। पेआउट शेड्यूल सिर्फ यह बताता है कि रिवॉर्ड कब क्रेडिट या रिलीज़ होता है। दैनिक कंपाउंडिंग के लिए वही रिवॉर्ड अगली गणना अवधि में पात्र मूलधन का हिस्सा भी बनना चाहिए। अगर रिवॉर्ड अलग वॉलेट में रहता है, मैन्युअल कार्रवाई चाहिए, दोबारा जुड़ने के लिए न्यूनतम राशि है या सक्रिय पोज़िशन में जोड़ा नहीं जा सकता, तो वास्तविक परिणाम दैनिक कंपाउंडेड APY की बजाय सरल गणना के करीब हो सकता है।
उल्टा मामला भी महत्वपूर्ण है। कोई उत्पाद ऑटोमैटिक रीइन्वेस्टमेंट मानकर APY दिखा सकता है, जबकि आप रिवॉर्ड आते ही निकालना चाहते हों। तब आपका वास्तविक परिणाम दिखाए गए कंपाउंडिंग परिदृश्य से अलग होगा। प्लान की तुलना अपने वास्तविक व्यवहार से करें, सिर्फ प्रदाता के आदर्श वार्षिक उदाहरण से नहीं।
- जाँचें कि रीइन्वेस्टमेंट ऑटोमैटिक, वैकल्पिक या उपलब्ध नहीं है।
- पुष्टि करें कि क्रेडिट हुआ रिवॉर्ड तुरंत फिर से कमाई के लिए पात्र है या नहीं।
- रीइन्वेस्टमेंट की न्यूनतम राशि, समय विंडो या क्षमता सीमा देखें।
- अगर रिवॉर्ड निकालना है, तो उस कैश-फ्लो को अलग से गणना करें।
मुख्य APY नेट रिटर्न गणना की केवल एक पंक्ति है
सही कंपाउंडिंग गणना भी अधूरी है अगर उत्पाद के नियमों को नजरअंदाज किया जाए। आसान निकासी और कम कटौती वाली कम दर, सीमित लिक्विडिटी या अस्पष्ट कैपिटल नियम वाली ऊँची दर से बेहतर फिट हो सकती है। इसलिए सही सवाल “सबसे ऊँचा APY कौन सा है?” नहीं, बल्कि “जिन सटीक नियमों को मैं स्वीकार करता हूँ, उनके तहत उचित रूप से क्या उम्मीद कर सकता हूँ?” है।
TetherYield प्लान में फंड करने से पहले मौजूदा प्लान पेज और जोखिम प्रकटीकरण देखें, क्योंकि शर्तें, उपलब्धता और अनुमान बदल सकते हैं। अगर कोई प्लान पारंपरिक डिपॉज़िट की तरह कैपिटल वापस नहीं करता, तो वार्षिक APY तुलना गलत मापदंड हो सकती है; वास्तविक अवधि का पेआउट शेड्यूल, ब्रेक-ईवन और नेट रिटर्न अधिक उपयोगी हो सकते हैं।
- फीस और कटौतियाँ: जॉइनिंग, निकासी, नेटवर्क या अन्य लागू लागतें।
- लिक्विडिटी: लॉक अवधि, जल्दी बंद करने के नियम और फंड कब उपलब्ध होंगे।
- कैपिटल नियम: मूलधन वापस होगा या नहीं और कब।
- दर में बदलाव: दिखाया गया रेट अवधि के दौरान बदल सकता है या नहीं।
- पात्रता और क्षमता: न्यूनतम, अधिकतम, बैच सीमा या अन्य शर्तें।
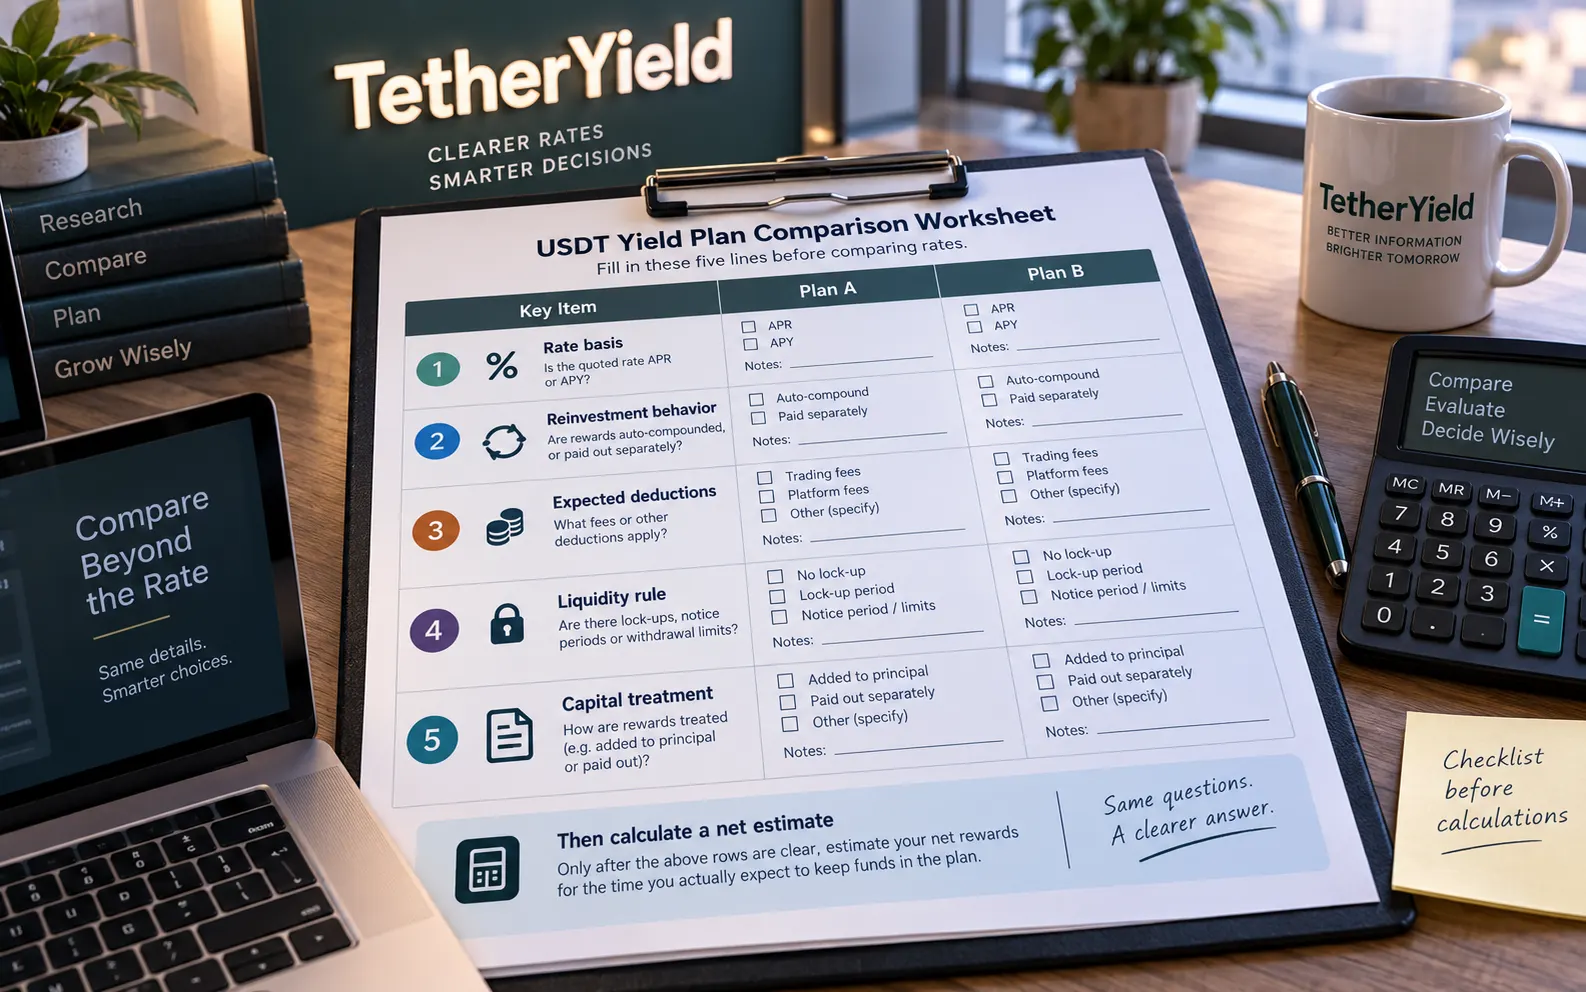
दो प्लान की तुलना से पहले पाँच-पंक्ति वर्कशीट इस्तेमाल करें
एक सरल वर्कशीट दर के लेबल को फैसले पर हावी होने से रोकती है। हर प्लान के लिए दर का आधार, वास्तविक रीइन्वेस्टमेंट व्यवहार, अनुमानित कटौतियाँ, लिक्विडिटी नियम और कैपिटल ट्रीटमेंट लिखें। इन पंक्तियों के स्पष्ट होने के बाद ही उस अवधि के लिए नेट अनुमान निकालें जितने समय तक आप वास्तव में फंड रखना चाहते हैं।
फिक्स्ड-टर्म तुलना में दोनों प्लान के लिए समान मूलधन और समान होल्डिंग अवधि रखें। ओपन-एंडेड प्लान में एक साल का कंपाउंडेड अनुमान तभी लगाएँ जब नियम और आपका व्यवहार सच में उस धारणा का समर्थन करते हों। अगर दो ऑफर APR या APY की परिभाषा अलग तरह से देते हैं, तो दिखाए गए प्रतिशत की सीधी तुलना करने से पहले उन्हें एक ही परिदृश्य में सामान्य करें।
- एक मूलधन राशि और एक होल्डिंग अवधि चुनें।
- घोषित दर को प्लान की वास्तविक पेआउट और कंपाउंडिंग विधि में बदलें।
- अपने परिदृश्य पर लागू अपेक्षित फीस या कटौतियाँ घटाएँ।
- लॉक, जल्दी बंद करने और कैपिटल वापसी के नियम शामिल करें।
- सिर्फ अंतिम प्रतिशत नहीं, बल्कि बने हुए कैश-फ्लो और जोखिम की तुलना करें।
| तुलना पंक्ति | प्लान A | प्लान B | यह क्यों महत्वपूर्ण है |
|---|---|---|---|
| दर का आधार | APR / APY / अन्य | APR / APY / अन्य | लेबल अलग धारणाएँ इस्तेमाल कर सकते हैं। |
| रीइन्वेस्टमेंट | ऑटोमैटिक / मैन्युअल / नहीं | ऑटोमैटिक / मैन्युअल / नहीं | बताता है कि कंपाउंडिंग की धारणा वास्तविक है या नहीं। |
| फीस और कटौतियाँ | अपेक्षित लागतें | अपेक्षित लागतें | हेडलाइन यील्ड नेट यील्ड नहीं है। |
| लिक्विडिटी | लॉक और एग्ज़िट नियम | लॉक और एग्ज़िट नियम | फंड तक पहुँच और लचीलेपन पर असर डालता है। |
| कैपिटल ट्रीटमेंट | वापसी का नियम और समय | वापसी का नियम और समय | प्रतिशत तुलना का अर्थ बदल सकता है। |
बेहतर दर वह है जिसे आप पंक्ति-दर-पंक्ति समझा सकें
APR और APY उपयोगी शॉर्टकट हैं, लेकिन ये मूल कैश-फ्लो नियमों की जगह नहीं लेते। अच्छी USDT यील्ड तुलना में आप यह समझा सकें कि प्रतिशत कहाँ से आया, कंपाउंडिंग वास्तव में होती है या नहीं, रिवॉर्ड कब उपलब्ध है, कौन-सी लागत इसे कम कर सकती है और मूलधन के साथ क्या होता है।
फंड करने से पहले मौजूदा शर्तें सेव या फिर से पढ़ें और मुख्य परिदृश्य के साथ एक सावधानीपूर्ण परिदृश्य भी चलाएँ। अगर कोई इनपुट अस्पष्ट है—खासकर दर का आधार, रीइन्वेस्टमेंट, निकासी समय या कैपिटल ट्रीटमेंट—तो अनुमान को अधूरा मानें। रिवॉर्ड अनुमान योजना बनाने के उपकरण हैं, गारंटीड रिटर्न नहीं।
- क्या मैं प्रकाशित धारणाओं से वार्षिक संख्या फिर से निकाल सकता हूँ?
- क्या मेरी वास्तविक निकासी या रीइन्वेस्टमेंट की आदत उन धारणाओं से मेल खाती है?
- अगर दर बदल जाए या मैं पहले निकलूँ तो क्या होगा?
- कौन-सी फीस या कैपिटल नियम वास्तविक परिणाम को मुख्य अनुमान से कम कर सकते हैं?