APR và APY trả lời hai câu hỏi khác nhau
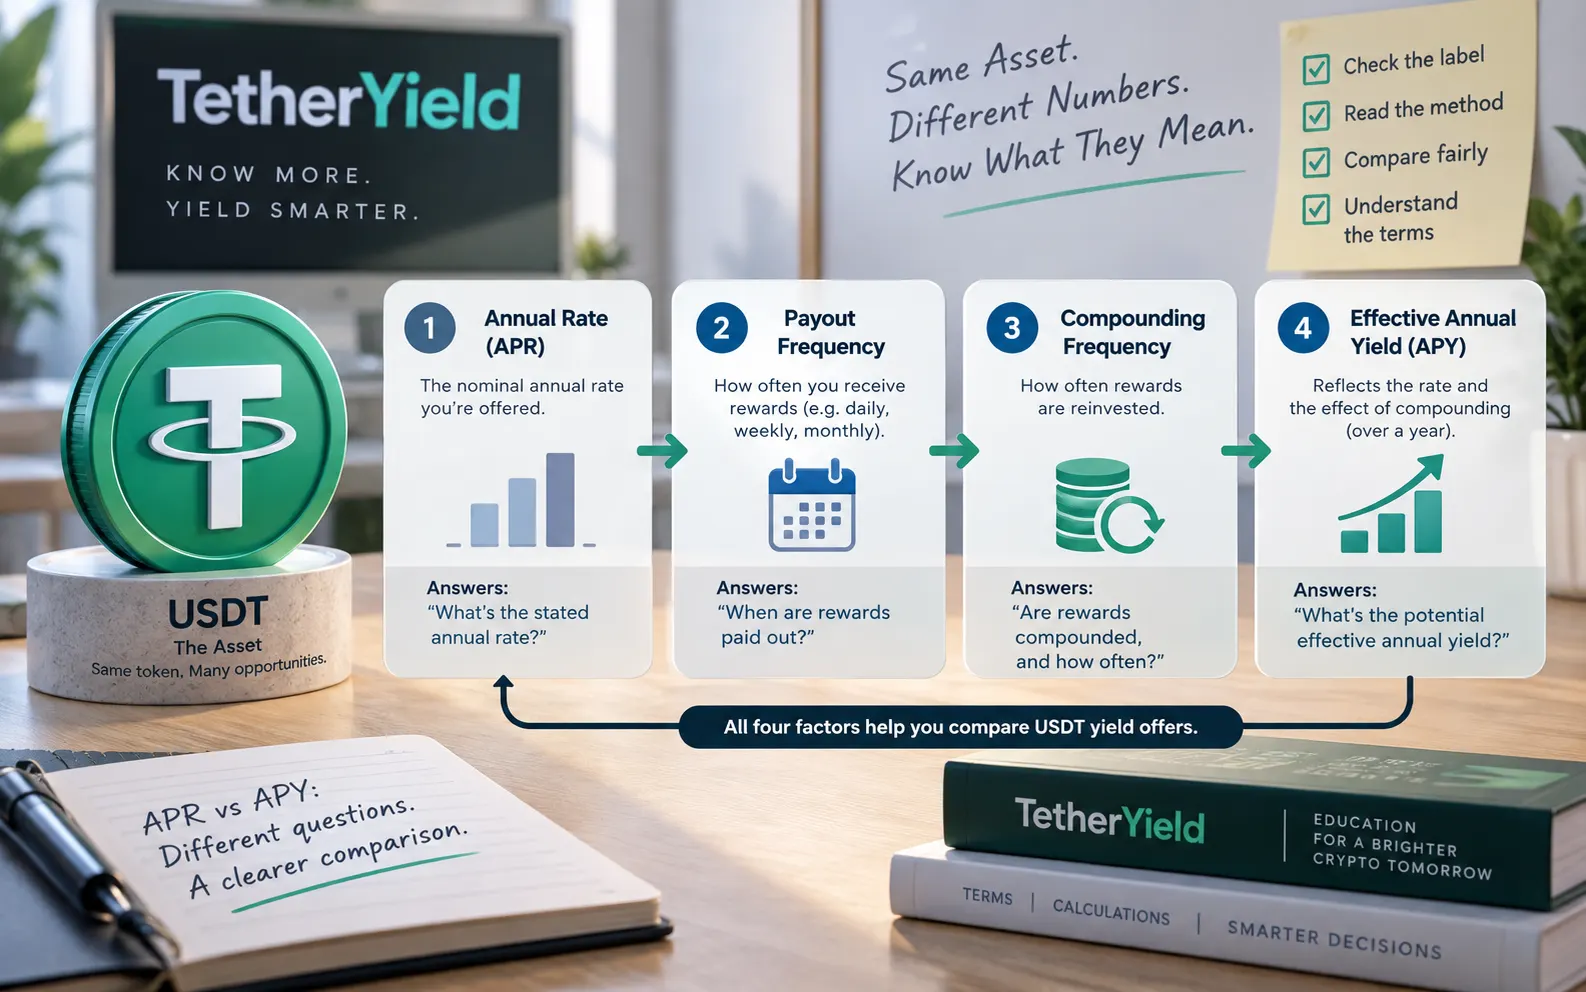
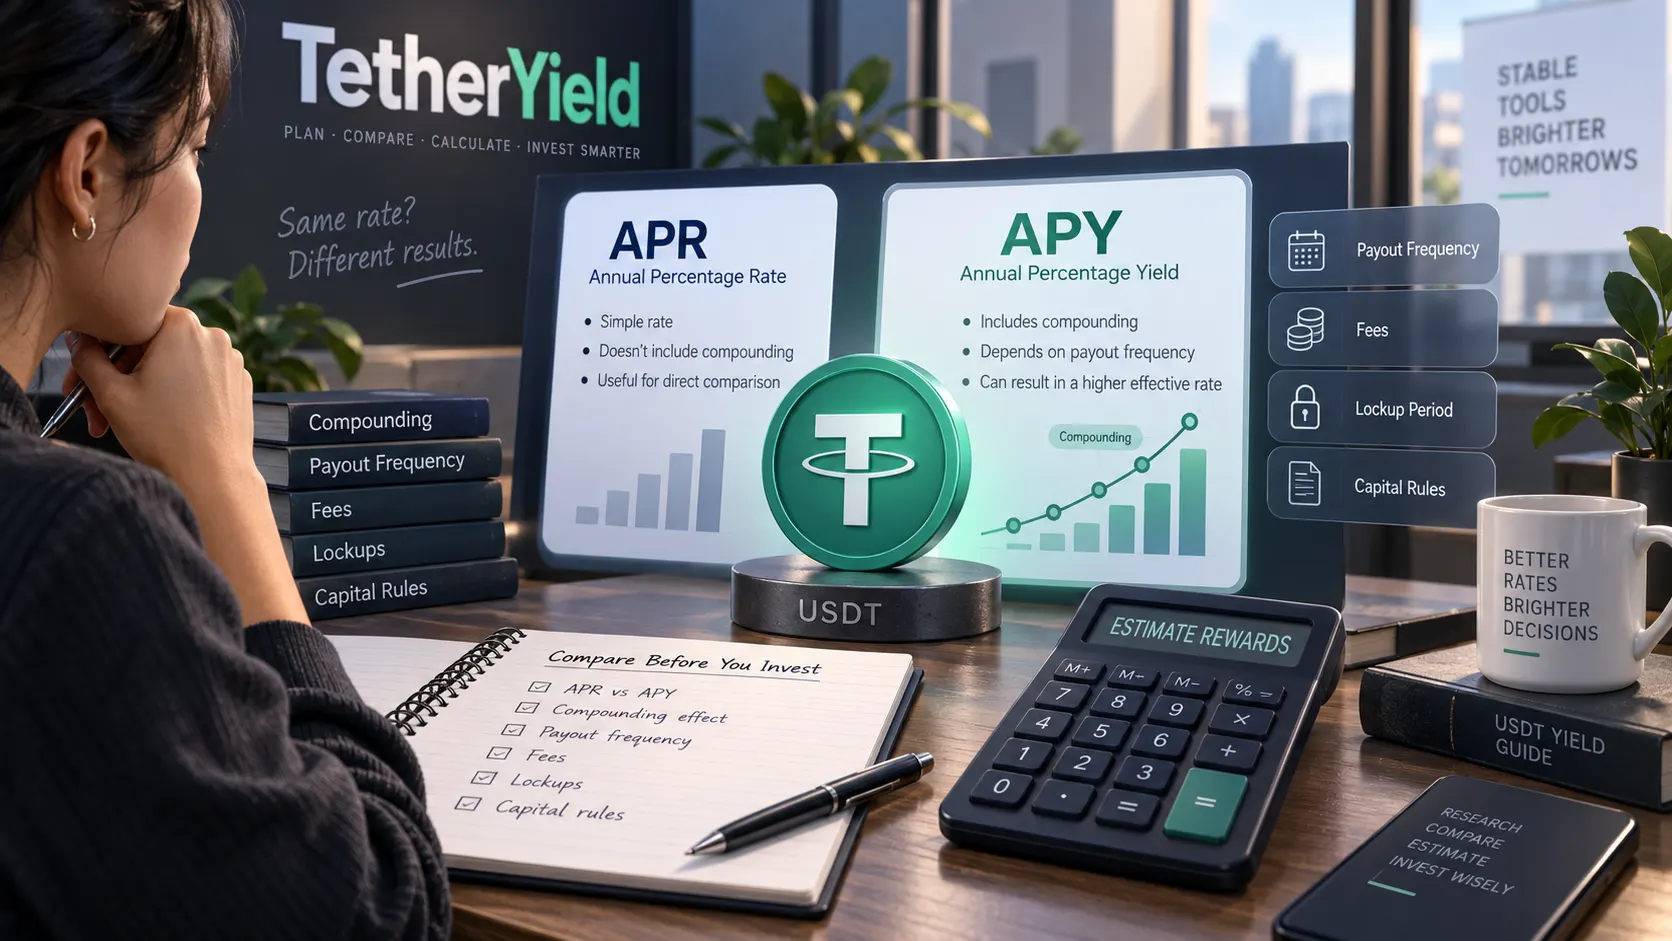
Khi hai gói lợi suất USDT cùng hiển thị tỷ lệ theo năm, bạn chỉ có thể so sánh nếu hiểu mỗi con số đang giả định điều gì. Trong quy định về tài khoản tiền gửi tiêu dùng, APY là mức quy đổi theo năm có tính cả lãi suất và tần suất lãi kép. Các sản phẩm crypto và yield không phải lúc nào cũng dùng APR/APY theo cùng định nghĩa pháp lý, vì vậy hãy xem nhãn là điểm khởi đầu và đọc cách nhà cung cấp tính toán.
Cách đơn giản là tách thành ba lớp. Thứ nhất là mức lãi danh nghĩa hoặc mức công bố theo năm. Thứ hai là tần suất chi trả: phần thưởng được ghi nhận hoặc có thể nhận bao lâu một lần. Thứ ba là lãi kép: phần thưởng đã ghi nhận có tự động hoặc thủ công được cộng vào số dư tính thưởng tiếp theo hay không. APY cố gắng thể hiện kết quả hiệu dụng theo năm khi có giả định lãi kép; mức lãi danh nghĩa thường không làm điều đó.
- Mức lãi năm được công bố: tỷ lệ cơ sở trước giả định lãi kép.
- Tần suất chi trả: bao lâu phần thưởng được ghi nhận hoặc có thể nhận.
- Tần suất lãi kép: bao lâu phần thưởng thực sự nhập vào số dư tính thưởng tiếp theo.
- Lợi suất hiệu dụng năm: kết quả quy đổi theo năm sau giả định lãi kép.
Ví dụ 1.000 USDT cho thấy khoảng chênh do lãi kép
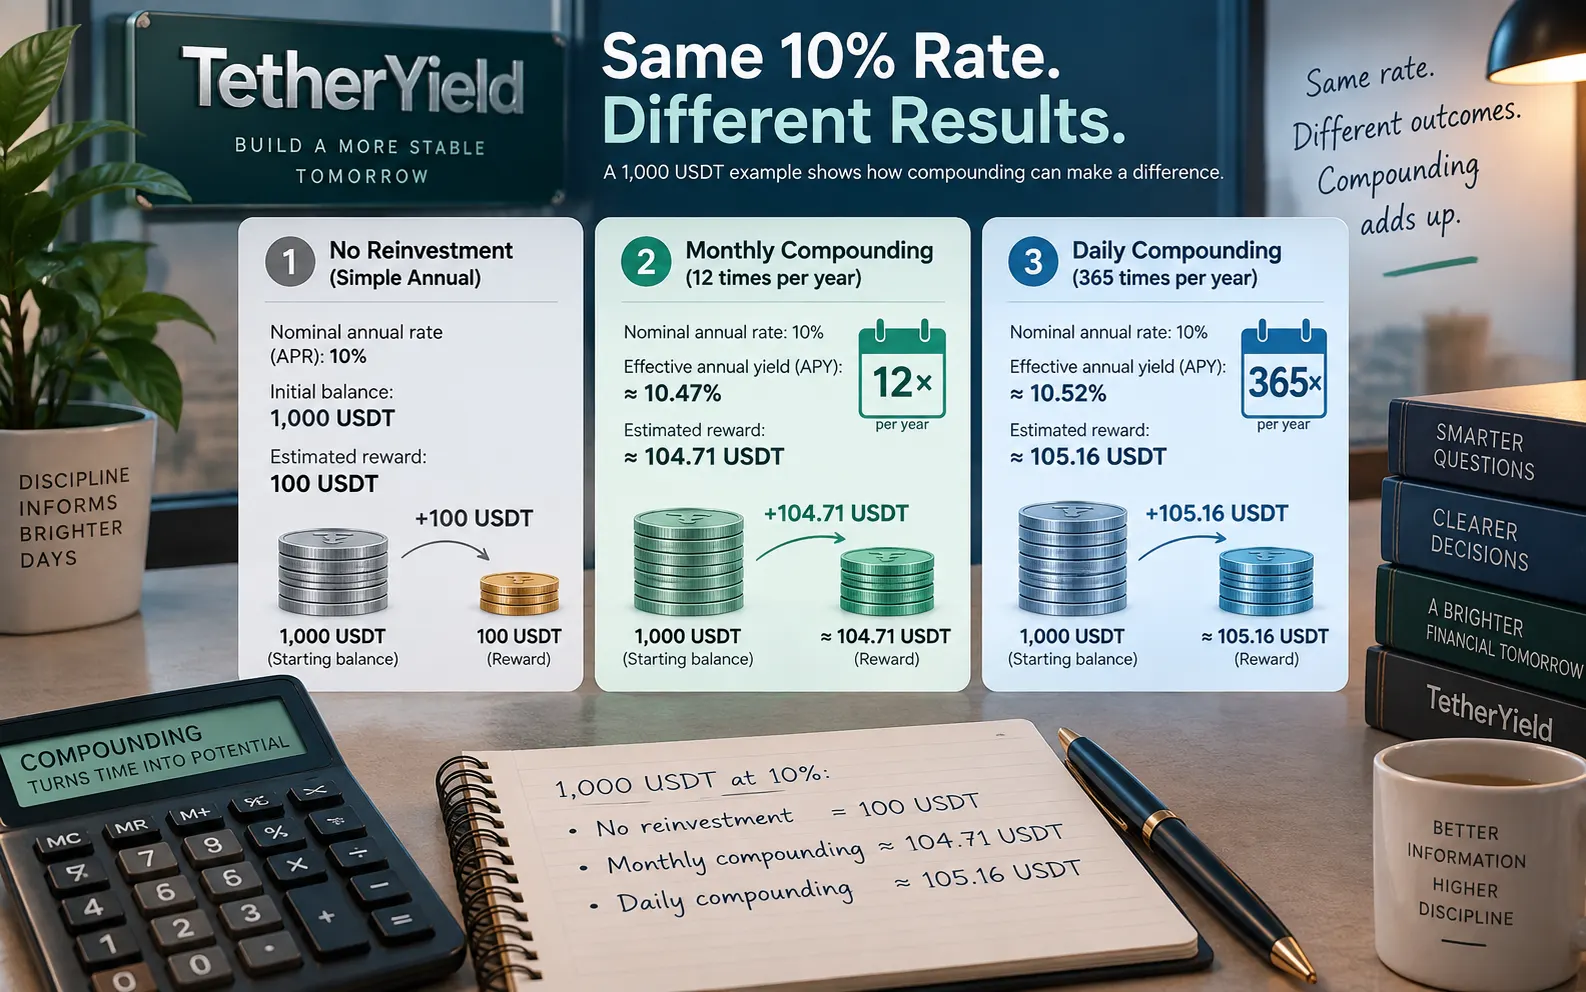
Giả sử có 1.000 USDT với mức lãi danh nghĩa 10%/năm. Nếu trong năm không tái đầu tư, ước tính đơn giản là 100 USDT. Nếu cùng mức danh nghĩa đó được ghép lãi hàng tháng, lợi suất hiệu dụng theo toán học khoảng 10,47%, tương đương khoảng 104,71 USDT trên 1.000 USDT. Nếu ghép lãi hàng ngày, kết quả khoảng 10,52%, tương đương khoảng 105,16 USDT.
Điểm cần hiểu không phải lãi kép hàng ngày luôn tốt hơn. Trong ví dụ này, chênh lệch so với cách tính đơn giản chỉ khoảng 5,16 USDT, và phép tính chỉ đúng khi mức lãi không đổi, phần thưởng được tái đầu tư đúng lịch, không có khoản khấu trừ và toàn bộ số dư luôn đủ điều kiện. Sản phẩm thực tế có thể có mức lãi thay đổi, điều kiện tham gia, giới hạn suất, phí hoặc quy tắc rút tiền làm thay đổi kết quả.
- Đổi mức lãi danh nghĩa sang số thập phân: 10% = 0,10.
- Với n kỳ ghép lãi, dùng: lợi suất hiệu dụng = (1 + mức lãi / n)^n - 1.
- Nhân lợi suất hiệu dụng với số vốn đủ điều kiện để có ước tính trước phí.
- Sau đó điều chỉnh theo quy tắc thực tế của sản phẩm, không coi công thức là khoản chi trả được bảo đảm.
| Cách xử lý giả định | Lợi suất hiệu dụng năm | Phần thưởng năm ước tính trên 1.000 USDT |
|---|---|---|
| Không tái đầu tư trong năm | 10,00% | 100,00 USDT |
| Lãi kép hàng tháng | 10,47% | 104,71 USDT |
| Lãi kép hàng ngày | 10,52% | 105,16 USDT |
Chi trả hàng ngày chưa chắc là lãi kép hàng ngày
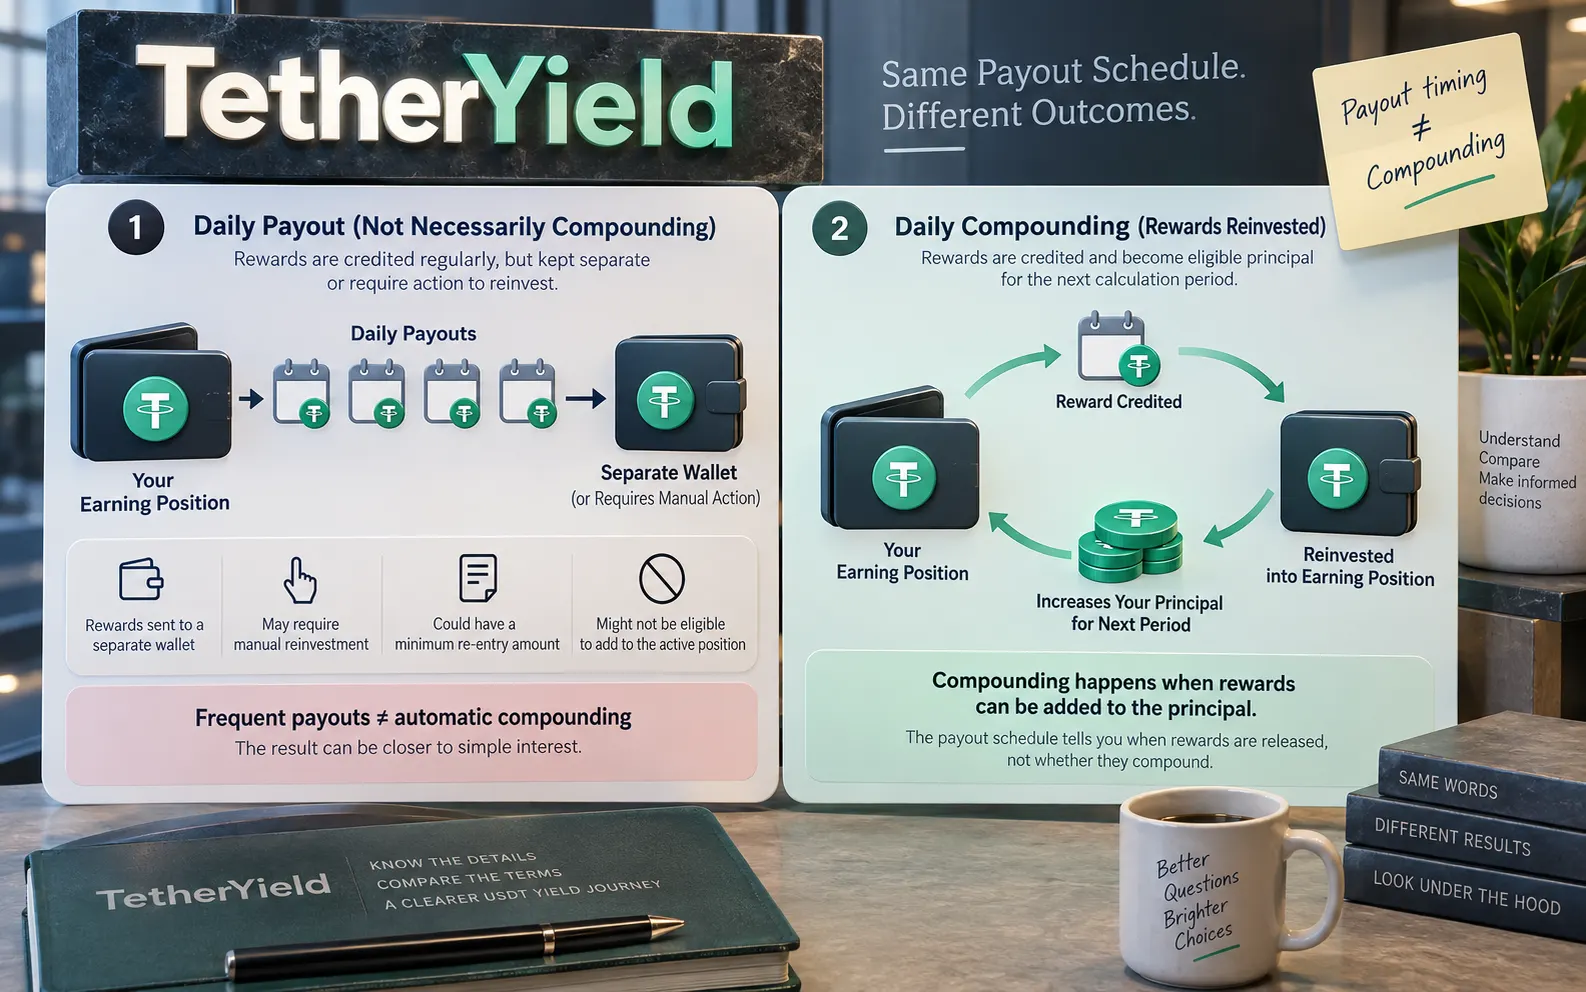
Một lỗi so sánh phổ biến là thấy “chi trả hàng ngày” rồi mặc định phần thưởng được ghép lãi mỗi ngày. Lịch chi trả chỉ cho biết khi nào phần thưởng được ghi nhận hoặc giải ngân. Để có lãi kép hàng ngày, phần thưởng đó còn phải trở thành phần vốn đủ điều kiện cho kỳ tính tiếp theo. Nếu phần thưởng nằm ở ví riêng, cần thao tác thủ công, có mức tối thiểu để tham gia lại hoặc không thể cộng vào vị thế đang hoạt động, kết quả thực tế có thể gần với lãi đơn hơn APY ghép lãi hàng ngày.
Chiều ngược lại cũng quan trọng. Một sản phẩm có thể hiển thị APY dựa trên tái đầu tư tự động, trong khi bạn dự định rút phần thưởng ngay khi nhận. Khi đó kết quả thực tế của bạn sẽ khác kịch bản lãi kép được hiển thị. Hãy so sánh gói theo cách bạn thực sự định sử dụng, không chỉ theo ví dụ quy đổi năm lý tưởng.
- Kiểm tra tái đầu tư là tự động, tùy chọn hay không hỗ trợ.
- Xác nhận phần thưởng vừa ghi nhận có ngay lập tức đủ điều kiện tạo thêm phần thưởng hay không.
- Tìm mức tối thiểu, khung thời gian hoặc giới hạn suất áp dụng cho tái đầu tư.
- Nếu bạn định rút phần thưởng, hãy tính riêng luồng tiền theo cách đó.
APY nổi bật chỉ là một dòng trong phép tính lợi nhuận ròng
Ngay cả phép tính lãi kép đúng cũng chưa đủ nếu bỏ qua quy tắc sản phẩm. Một mức lãi thấp hơn nhưng dễ rút và ít khấu trừ có thể phù hợp hơn mức cao nhưng thanh khoản bị hạn chế hoặc có quy tắc vốn bạn chưa hiểu. Vì vậy, câu hỏi hữu ích không phải “APY nào cao nhất?” mà là “với đúng các quy tắc mình chấp nhận, mình có thể kỳ vọng điều gì một cách hợp lý?”
Với các gói TetherYield, hãy xem trang gói hiện tại và công bố rủi ro trước khi tham gia vì điều khoản, tình trạng mở và các con số ước tính có thể thay đổi. Nếu một gói không hoàn vốn theo cách giống tiền gửi thông thường, dùng APY quy đổi năm có thể là góc nhìn sai; lịch chi trả, điểm hòa vốn và lợi nhuận ròng trong đúng kỳ hạn có thể hữu ích hơn.
- Phí và khấu trừ: phí tham gia, rút, phí mạng hoặc chi phí áp dụng khác.
- Thanh khoản: thời gian khóa, quy tắc đóng sớm và khi nào tiền có thể sử dụng.
- Quy tắc vốn: vốn có được hoàn hay không, và hoàn vào thời điểm nào.
- Mức lãi biến động: tỷ lệ hiển thị có thể thay đổi trong thời gian liên quan hay không.
- Điều kiện và hạn mức: số tiền tối thiểu, tối đa, giới hạn batch hoặc điều kiện khác.
Dùng bảng năm dòng trước khi so sánh hai gói
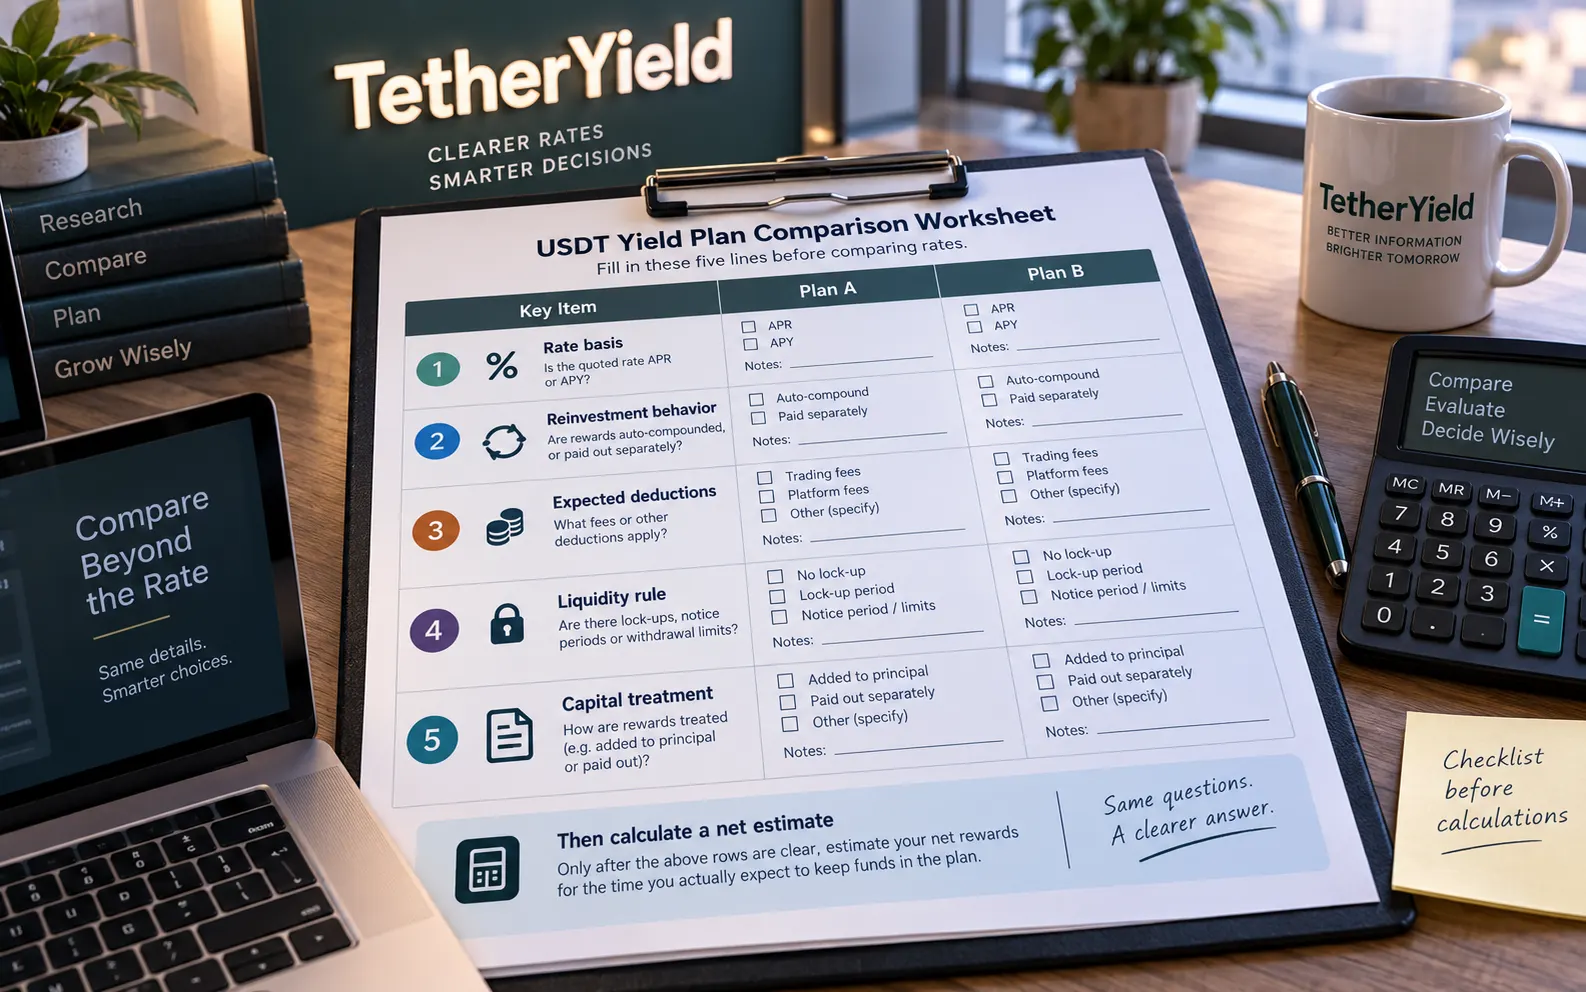
Một bảng đơn giản giúp tỷ lệ nổi bật không lấn át quyết định. Với mỗi gói, hãy ghi cách xác định mức lãi, hành vi tái đầu tư thực tế, các khoản khấu trừ dự kiến, quy tắc thanh khoản và cách xử lý vốn. Chỉ sau khi các dòng này rõ ràng, bạn mới nên tính ước tính ròng cho đúng khoảng thời gian mình dự định giữ tiền trong gói.
Với gói có kỳ hạn cố định, hãy tính cả hai trên cùng số vốn và cùng thời gian nắm giữ. Với gói mở, tránh phóng thành kết quả lãi kép một năm nếu quy tắc gói và hành vi của bạn không thực sự hỗ trợ giả định đó. Nếu hai gói định nghĩa APR hoặc APY khác nhau, hãy quy về cùng một kịch bản thay vì so trực tiếp hai con số hiển thị.
- Chọn một số vốn và một khoảng thời gian nắm giữ.
- Chuyển tỷ lệ công bố về đúng phương thức chi trả và ghép lãi của gói.
- Trừ các phí hoặc khấu trừ dự kiến trong kịch bản của bạn.
- Tính đến thời gian khóa, quy tắc đóng sớm và hoàn vốn.
- So sánh luồng tiền và rủi ro tạo ra, không chỉ tỷ lệ cuối cùng.
| Dòng so sánh | Gói A | Gói B | Vì sao quan trọng |
|---|---|---|---|
| Cơ sở mức lãi | APR / APY / khác | APR / APY / khác | Nhãn có thể dùng các giả định khác nhau. |
| Tái đầu tư | Tự động / thủ công / không | Tự động / thủ công / không | Quyết định giả định lãi kép có thực tế hay không. |
| Phí và khấu trừ | Liệt kê chi phí dự kiến | Liệt kê chi phí dự kiến | Lợi suất nổi bật không phải lợi suất ròng. |
| Thanh khoản | Thời gian khóa và quy tắc thoát | Thời gian khóa và quy tắc thoát | Ảnh hưởng khả năng tiếp cận vốn và tính linh hoạt. |
| Xử lý vốn | Quy tắc và thời điểm hoàn | Quy tắc và thời điểm hoàn | Làm thay đổi ý nghĩa của phép so sánh theo phần trăm. |
Mức lãi tốt hơn là mức bạn có thể giải thích từng dòng
APR và APY là những cách viết tắt hữu ích, nhưng không thay thế quy tắc luồng tiền bên dưới. Một phép so sánh lợi suất USDT đáng tin phải giúp bạn giải thích tỷ lệ được hình thành từ đâu, lãi kép có thực sự xảy ra không, khi nào phần thưởng có thể nhận, chi phí nào làm giảm kết quả và vốn được xử lý ra sao.
Trước khi tham gia, hãy lưu hoặc xem lại điều khoản hiện hành và thử cả kịch bản thận trọng bên cạnh kịch bản nổi bật. Nếu bất kỳ đầu vào nào chưa rõ—đặc biệt là cơ sở mức lãi, tái đầu tư, thời điểm rút hoặc xử lý vốn—hãy coi ước tính là chưa hoàn chỉnh. Các con số phần thưởng là công cụ lập kế hoạch, không phải lợi nhuận được bảo đảm.
- Tôi có thể tự tính lại con số quy đổi năm từ các giả định đã công bố không?
- Cách tôi thực sự rút hoặc tái đầu tư có khớp các giả định đó không?
- Điều gì xảy ra nếu mức lãi thay đổi hoặc tôi rời gói sớm hơn dự kiến?
- Chi phí hoặc quy tắc vốn nào có thể khiến kết quả thực tế thấp hơn con số nổi bật?