Phân loại các mô hình sinh lời từ stablecoin: CeFi, DeFi và các chiến lược có cấu trúc
Trong thị trường tài sản kỹ thuật số, cụm từ 'staking stablecoin' thực chất là chiếc ô che cho nhiều mô hình tài chính hoàn toàn khác biệt. Bởi vì USDT là đồng tiền bảo chứng bằng USD chứ không phải token mạng lưới bằng chứng cổ phần (Proof-of-Stake), lợi nhuận được tạo ra nhờ việc luân chuyển nguồn vốn vào các hoạt động thị trường cụ thể.
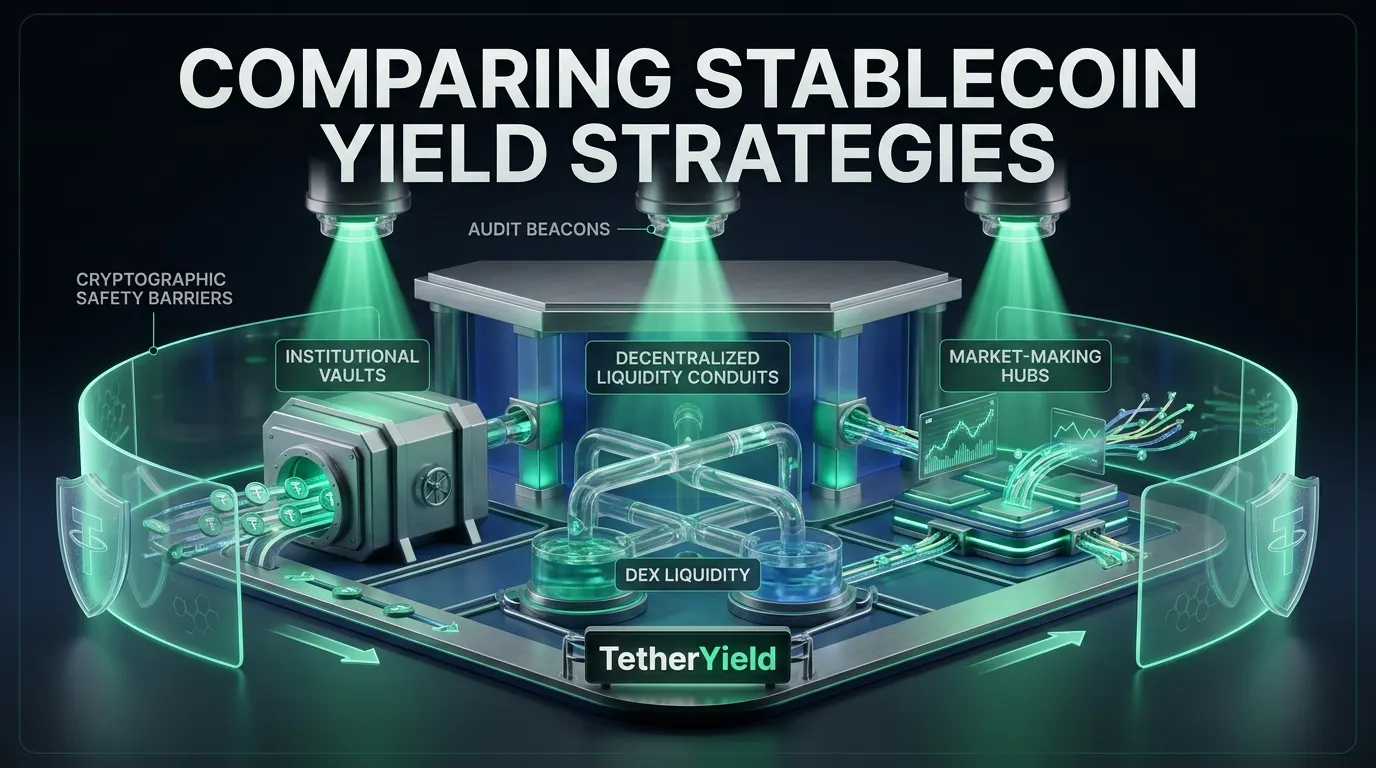
Mô hình tài chính tập trung (CeFi) dựa vào hoạt động cho vay tổ chức và cung cấp thanh khoản sổ lệnh trên sàn giao dịch. Các giao thức tài chính phi tập trung (DeFi) tận dụng các nhà tạo lập thị trường tự động (AMM) và bể cho vay thuật toán vận hành bằng hợp đồng thông minh. Trong khi đó, các nền tảng có cấu trúc như TetherYield kết hợp giữa kinh doanh chênh lệch giá phi rủi ro, tài sản kho bạc và lưu ký tổ chức tách biệt. Hiểu rõ tiền của mình đang chạy trong mô hình nào là bước đi đầu tiên bắt buộc.
- Cho vay tổ chức (CeFi): lợi tức phát sinh từ lãi suất vay được trả bởi các doanh nghiệp, tổ chức tài chính uy tín.
- Bể thanh khoản phi tập trung (DeFi): doanh thu thu được từ phí hoán đổi giao dịch và phần thưởng thanh khoản của giao thức.
- Chiến lược sinh lời có cấu trúc: danh mục cân bằng giữa dòng tiền kho bạc và kinh doanh chênh lệch giá không rủi ro giá.
- Cấu trúc lưu ký: ranh giới vận hành rõ ràng giữa hợp đồng thông minh tự lưu ký và hệ thống ví lạnh tổ chức tách biệt.
Những dấu hiệu cảnh báo đỏ khi thấy lãi suất quảng cáo quá cao
Khi tìm kiếm các gói sinh lời, những con số phần trăm APY khổng lồ trên biểu ngữ thường thu hút sự chú ý của nhà đầu tư cá nhân. Tuy nhiên, trong tài chính chuyên nghiệp, lợi nhuận luôn gắn liền với rủi ro. Một mức lãi suất cao vượt trội so với mặt bằng thị trường gần như luôn che đậy những hiểm họa bất cân xứng.
Các dấu hiệu cảnh báo phổ biến bao gồm: nền tảng tự in token thưởng siêu lạm phát để trả lãi thay vì dùng USDT thật, sử dụng đòn bẩy thị trường một chiều nguy hiểm, hoặc áp dụng thời hạn khóa vốn ngặt nghèo khiến nhà đầu tư không thể rút tiền khi có sự cố. Nếu một nền tảng không thể giải thích mạch lạc dòng tiền lợi nhuận của mình sinh ra từ đâu, vốn gốc của bạn đang đối mặt với rủi ro rất lớn.
- Trả thưởng bằng token ảo: chi trả lãi bằng những token phụ dễ biến động giá thay vì trả bằng đồng USDT thật.
- Mồi nhử trợ cấp ngắn hạn: tung ra lãi suất tiếp thị rất cao rồi hạ đột ngột ngay sau khi huy động đủ tiền của người dùng.
- Tái thế chấp ngầm: cho vay lại tiền gửi của người dùng nhiều vòng mà không có tài sản bảo đảm minh bạch.
- Nền tảng thiếu minh bạch: không công khai thông tin pháp lý, cơ chế quản lý hoặc báo cáo kiểm toán bảo mật độc lập.
Phân biệt giữa sự ổn định giá của Stablecoin và mức độ an toàn của sản phẩm
Một hiểu lầm rất tai hại của người mới tham gia là mặc định rằng vì USDT giữ giá ổn định quanh mốc 1 USD, nên mọi sản phẩm nhận gửi USDT đều mặc nhiên an toàn. Thực tế, nắm giữ stablecoin giúp bạn tránh được sự trồi sụt của Bitcoin hay Altcoin, nhưng hoàn toàn không loại bỏ các rủi ro vận hành ở cấp độ sản phẩm.
Độ an toàn của sản phẩm được quyết định bởi tiêu chuẩn lưu ký, tính an toàn của mã giao thức, lưu lượng mạng lưới và điều khoản hoạt động của nền tảng nắm giữ tiền của bạn. Một dự án có thể nắm giữ 100% USDT nhưng vẫn sụp đổ nếu hợp đồng thông minh bị khai thác lỗi, cổng rút tiền bị đóng băng hoặc các đối tác vay vốn mất khả năng thanh toán. Nhà đầu tư kỷ luật luôn đánh giá độ an toàn của sản phẩm độc lập với sự ổn định giá của stablecoin.
- Khả năng giữ giá của stablecoin: theo dõi báo cáo bảo chứng tài sản của tổ chức phát hành và cơ chế quy đổi tiền mặt.
- Khả năng thanh toán của nền tảng: đảm bảo vốn gửi được hạch toán tách biệt, không bị nhập nhằng vào chi phí vận hành chung.
- Kiểm toán hợp đồng thông minh: xác minh mã nguồn được các đơn vị an ninh mạng độc lập đánh giá, không có cửa hậu kiểm soát.
- Hiệu quả mạng lưới chuyển tiền: tính toán thời gian xác nhận giao dịch và phí gas thực tế trên các mạng TRC20, ERC20 và BEP20.
Các bước thẩm định thiết yếu: Kiểm tra quyền lưu ký, quy định thanh khoản và thời gian rút tiền
Sự khác biệt giữa một trải nghiệm đầu tư an tâm và một trải nghiệm căng thẳng hầu như luôn nằm ở các điều khoản thanh khoản. Hai nền tảng cùng đưa ra một mức lãi suất năm có thể mang lại kết quả trái ngược nếu một bên cho rút tiền linh hoạt hàng ngày còn bên kia lại giam vốn suốt 90 ngày kèm quy trình chờ mở khóa phức tạp.
Trước khi nạp vốn vào bất kỳ gói nào, hãy đọc kỹ quy định rút tiền. Xác nhận xem tiền lãi hàng ngày có được cộng thẳng vào số dư khả dụng có thể rút ngay hay không, thời gian xử lý lệnh mất bao lâu và việc rút tiền trước hạn có bị phạt hay không. Sự minh bạch về cách thức và thời điểm bạn lấy lại tiền là thước đo chính xác nhất về uy tín của một nền tảng.
- Thời hạn cam kết vốn: phân biệt rút vốn linh hoạt theo yêu cầu với các kỳ hạn khóa cố định kéo dài nhiều tuần.
- Chu kỳ ghi nhận lợi nhuận: cộng thẳng vào số dư khả dụng mỗi ngày hay dồn tích đến hết kỳ hạn.
- Cơ chế giải ngân vốn gốc: quy trình tự động, rõ ràng khi hoàn trả vốn về ví cá nhân của nhà đầu tư.
- Minh bạch biểu phí: công khai toàn bộ chi phí chênh lệch rút tiền, phí mạng lưới blockchain và phí quản lý.
Danh mục kiểm tra 5 bước bắt buộc trước khi chuyển tiền
Một quy trình kiểm tra chuẩn mực bảo vệ bạn trước những quyết định vội vàng do cảm xúc hưng phấn hay tâm lý sợ bỏ lỡ cơ hội. Hãy tự trả lời 5 câu hỏi cốt lõi này trước khi giải ngân vốn vào bất kỳ chiến lược stablecoin nào.
Tại TetherYield, tính minh bạch trong vận hành là triết lý cốt lõi. Chúng tôi công bố chi tiết điều khoản gói, lịch trả lãi rõ ràng và bản công bố rủi ro đầy đủ tại Trung tâm Minh bạch. Thực hiện thẩm định kỷ luật trước khi tham gia giúp nguồn vốn stablecoin của bạn làm việc an toàn và sinh lời bền vững.
- Cơ chế kinh tế cụ thể nào tạo ra mức lợi suất quảng cáo này, và ai là người chi trả cho dòng tiền đó?
- Ai là đơn vị nắm giữ quyền lưu ký mật mã số tiền của mình trong suốt thời gian gói hoạt động?
- Tiền lãi được thanh toán bằng chính đồng USDT thật hay bằng những token dự án đầu cơ dễ mất giá?
- Mình có thể chủ động rút tiền lãi và vốn gốc linh hoạt hàng ngày hay bị khóa chặt theo kỳ hạn cố định?
- Mình đã đọc kỹ các điều khoản dịch vụ chính thức, biểu phí khấu trừ và bản công bố rủi ro công khai chưa?